CPO 光模组 PCB预付款锁到 2029,离 409.6T 还有 18 个月
产棱 · IndPrism 产业传导笔记
笔记时点:2026年8月17日
本文 6 节
依据来源:产棱产业雷达(全球母链催化:CPO 技术竞赛加速);DIGITIMES(OCP APAC 硅光子论坛,8/13)、财讯(大立光决战 CPO 专题,8/14)、臻鼎法说会(8/11)、台积电 2026 技术论坛、IEK 产业情报网等公开信息交叉验证
上一篇 PCB 笔记里,产棱留过一个监测信号:这条链停在"锁单时代",如果哪天龙头开始收下游的产能押金,就是进入下一阶段的标志。这个信号来得比预期快——8 月 11 日臻鼎法说会,董事长沈庆芳确认:部分高阶产品已取得客户预付款及项目款,能见度延伸至 2029 年。
押金出现了。而且不是出现在存储,不是出现在 InP,是出现在 CPO 光模组 PCB——一条很多人认为"18 个月后才开始"的链上。
市场说:CPO 是技术故事,等 409.6T 交换机来了再说,现在还是可插拔的天下。产棱说:18 个月不是技术成熟的等待期,是资格认证的截止日。台积电 COUPE 六月已经量产,大立光 300 天从手机镜头跨进 CPO 并且本月送样,臻鼎的客户已经把 2027 年产能用预付款锁走——技术、产能、客户三件事都在截止日之前完成卡位。等到 409.6T 真来的那天,名单早就定了。
一、先把 18 个月说清楚:这是物理死线,不是营销话术
这个数字有明确出处。8 月 13 日 DIGITIMES 报道 OCP APAC 硅光子论坛,Arista 共同创始人 Andy Bechtolsheim 沿着交换机路线图推演:102.4T 时代,可插拔模块没有问题;204.8T,勉强还行;到 409.6T,单侧要塞 1024 个 400G 通道——板子上物理塞不下那么多可插拔模块。而 409.6T 规格上市,只剩约 18 个月。
注意倒计时的结构是双轨的,两条轨的驱动力完全不同。Scale-up(机柜内互连)是经济驱动:Ayar Labs CEO Mark Wade 说得很白,只要方案能提升每瓦 token 产出,就有人愿意先用——所以 NVIDIA 的硅光方案现在已经量产出货,不用等死线。Scale-out(机柜间互连)是物理驱动:可插拔在 409.6T 撞墙,没有替代选项。一条被钱推着走,一条被物理推着走,但终点是同一个。
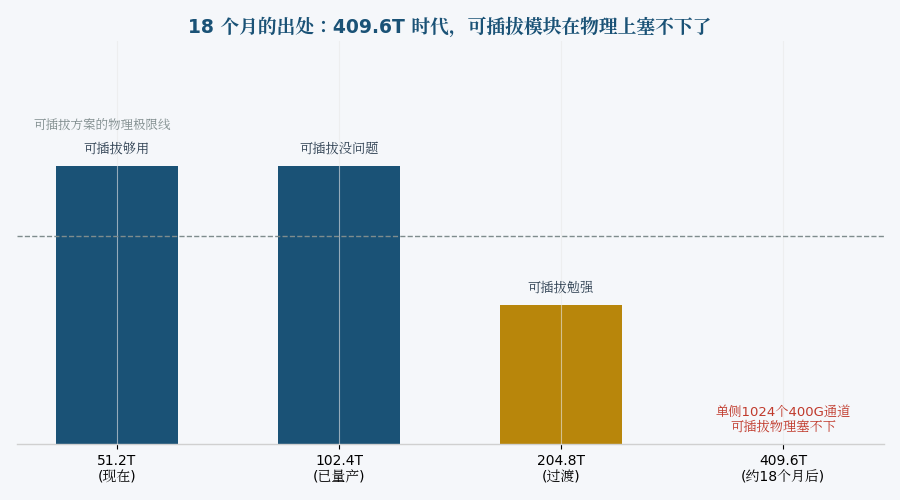
图 1|可插拔方案的世代天花板:409.6T 单侧 1024 个 400G 通道物理塞不下(来源:DIGITIMES,Arista 于 OCP APAC 硅光子论坛)
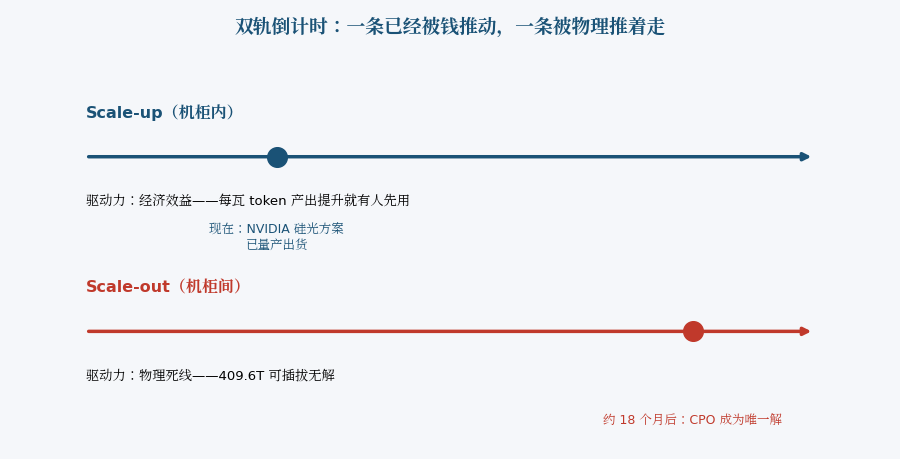
图 2|Scale-up 与 Scale-out 双轨倒计时(来源:DIGITIMES,OCP APAC 硅光子论坛与谈整理)
二、总阀门:台积电把光电整合收回了晶圆厂
CPO 喊了很多年,为什么偏偏现在进入冲刺?因为总阀门换了位置。过去光电整合是封装厂的中游环节,各家方案零散;台积电用 COUPE 平台把它收回晶圆厂内部——SoIC-X 无凸块混合键合,把电子芯片(EIC)与光子芯片(PIC)原子级 3D 堆叠,互连间距压到传统微凸块的二十分之一,3D 堆叠良率稳定在 99% 以上。
关键是这不是路线图,是已交付的产品:全球首款 COUPE 200Gbps 微环调制器今年量产,比特误码率低于一亿分之一;英伟达第二代 Spectrum-X 与博通 TH6-Davisson 102.4T 交换芯片都已集成。台积电副共同营运长张晓强在技术论坛上的原话是"一定要记住 COUPE"——一家从不说废话的公司,为一个封装技术单独留了一句话。
总阀门在晶圆厂,弹性落点却在后段。COUPE 解决的是"光引擎怎么造",没解决"光怎么对准、怎么耦合、怎么测、板子怎么承载"——而这些环节,恰恰是台湾供应链的腹地。Ayar Labs 在论坛上明说:台系大厂在后段的角色无可取代。这就是大立光和臻鼎敢 all-in 的底层逻辑:它们卡的不是 CPO 的概念,是 CPO 绕不开的后段工序。
三、三家台厂,三种卡位姿势
同样面对 18 个月截止日,三家头部厂商的卡位方式完全不同,值得拆开看。
| 厂商 | 卡位环节 | 动作与证据 | 资格性质 |
| 台积电 | 光引擎制造(总阀门) | COUPE 六月量产,200G MRM 投产,误码率 <1E-8;绑定英伟达、博通设计流程 | 平台级:唯一全链路 turnkey 方案 |
| 大立光 | 光学耦合元件(FA / PMLA) | 去年 9 月切入,300 天端出 6.4T 元件、领先市场三个世代;本月送样,最快 2027 年中量产;账上现金 1271 亿新台币 | 技术级:主动对焦独家工艺,四年内难追 |
| 臻鼎 | 光模组 PCB(承载层) | 800 亿新台币扩产;1.6T 光模组营收倍数成长,3.2T 已打样;客户预付款锁产能至 2027,能见度到 2029 | 产能级:预付款绑定的排产资格 |
表 1|台系头部厂商 CPO 卡位对照(来源:台积电技术论坛、财讯、臻鼎法说会)
大立光这一栏要多说两句,因为它是三家里最反常的。一家做手机镜头的公司,为什么敢 300 天跨界?《财讯》挖出的细节是:台积电一句"为什么不出货",让林恩平下定决心。这句话的含义很重——晶圆厂在催后段,说明 COUPE 量产之后,瓶颈已经下移到了光学耦合环节。大立光的筹码是主动对焦:光纤阵列(FA)四层堆叠、80 通道 PMLA,直接做 6.4T 规格,比当前市场主流领先三个世代。林恩平自己的判断是:客户现在开的规格只有一层,多层需求三四年后来——但如果算力继续暴增,会提前。这是在用技术冗余买时间保险。
臻鼎这一栏则直接改写了上一篇的判断。预付款+项目款、产能绑定到 2027、能见度到 2029——押金制已经从存储(原厂收押金)和光通信(Lumentum 收 NVIDIA 押金)扩散到了 PCB 环节。锁单时代正在向配额时代升级,比产棱预期的节奏快。
四、别混谈:可插拔没有死,现在卡的是资格不是订单
两个常见误读要先拆掉。
第一,"CPO 来了,可插拔完了"——NVIDIA 资深副总裁 Gilad Shainer 在同一场论坛说得明白:可插拔、NPO、CPO 各有各的场域,不存在谁取代谁。102.4T 时代可插拔毫无问题,现在的出货主力仍是可插拔。第二,"现在进场就是现在赚钱"——大立光本月才送样,量产最快 2027 年中;臻鼎的倍数成长是 1.6T 可插拔光模组板的钱,不是 CPO 的钱。现在密集卡位的本质是买资格:产能资格、认证资格、客户设计流程里的位置。资格和订单之间,隔着整个 409.6T 时代。
和前两篇对照着看,这条链的演进路径已经很清楚:光通信(InP)是配额时代——押金锁产能;PCB 是锁单时代——长协锁排产;CPO 光模组板,预付款直接锁到 2029。押金在沿链向下游的新环节扩散,每一站的共同点都一样:买方用真金白银替"紧缺"投票,卖方用收款资格筛客户。方向对、归因错的人会把这三篇读成三个孤立题材;它们是同一条传导链上押金制度的三次落点。
五、什么情况算这篇错了
四个证伪条件,出现任意两条,本文判断作废重审:
一、409.6T 交换机路线图延期超过 12 个月,或 204.8T 时代出现可插拔新方案解套——物理死线证伪;二、大立光送样后客户认证失败,或 2027 年中量产跳票——后段卡位证伪;三、臻鼎预付款模式退回普通长协,或 2027 年产能预订被砍单——押金扩散证伪;四、NVIDIA 下一代平台放弃 CPO 路线转回纯可插拔,或台积电 COUPE 量产良率崩塌——总阀门证伪。
兑现约束:本文讨论的 18 个月为 OCP APAC 论坛与谈给出的产业估计,非精确时点;"资格截止日"指产能绑定与认证窗口,不等于订单兑现;所有企业进度以公司公告与法说会为准,技术路线存在分叉可能。
| 约束声明:本文为产业传导研究快照,所有判断基于 2026 年 8 月 17 日前的公开信息冻结。CPO 技术路线、客户认证与产能绑定处于快速变化中,若证伪条件触发,产棱将公开发布修正笔记。 |
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
数据截至2026年8月17日