存储双雄三天抛出150万亿韩元回购注销,现金第一次比产能更抢手
产棱 · IndPrism 产业观察
笔记时点:2026年8月23日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
8月19日,SK海力士股价单日暴跌9.7%,当晚董事会抛出40万亿韩元回购注销——韩国上市公司史上最大规模的注销式回购,8月20日起三个月内执行完毕。三天后,三星电子宣布2026年股东回报规模90万亿至110万亿韩元,把韩国企业历史纪录又抬高了一倍半。仅仅第三季度一季的分红(约30万亿韩元),就超过三星2024与2025两年的股东回报总和。
市场看到的是利好:回购公告后海力士大涨12.7%,三星上涨3.9%。产棱看到的是另一件事——在股价较6月峰值回撤近三成、市场争论周期见顶的时刻,两家原厂把创纪录的现金流以不可逆的方式还给股东。注销的股份收不回来,派出的分红退不回去。价格可以用库存做出来,现金流不能。
核心结论|利润池定位
利润池的位置没有疑问:在存储原厂。海力士二季度营收79.32万亿韩元(同比+257%)、营业利润60.54万亿韩元(同比+557%)、净现金69.4万亿韩元——这个量级的现金创造能力,是110万亿与40万亿这两个数字唯一的来源。涨价周期的利润已经越过报表,沉淀为可分配现金。
定价偏差在于市场读法的错位:把史上最大回报当作一次性护盘事件定价,而产业事实是供给纪律的制度化——海力士把2025至2027年股东回报目标从「累计自由现金流的50%以内」上调为「50%以上」,三星的三年回报框架同样写进了董事会决议。当自由现金流的一半以上被锁定给股东,回流产能的钱在制度层面被先抽走了一道。需要拆开的一个细节:海力士同期通过纳斯达克ADR募集约39.9万亿韩元投向龙仁晶圆厂与先进封装——扩产用的是股权融资的钱,回报股东用的是经营现金流。周期自杀的经典剧本(现金→扩产→过剩)被融资结构拆开:资本开支不再吃掉自由现金流。
本段不指向任何证券,仅收束正文已论证的事实。现金分配承诺的执行情况,以后续董事会决议与实际支付为准。
一、三天,两个纪录
8月19日,海力士董事会决议回购40.0043万亿韩元库存股并全部注销,按前一日收盘价计约2407万股、占总股本3.3%,8月20日至11月19日执行。同日公告的是政策升级:股东回报从「累计FCF的50%以内」上调至「50%以上」——上限改成了下限。
8月21日盘后,三星电子董事会批准2026年股东回报计划,规模90万亿至110万亿韩元(约合650亿至800亿美元),是2020年纪录(20.3万亿韩元)的五倍,为韩国企业史上最大。其中第三季度现金分红约30万亿韩元,10月底董事会敲定细节;另批准15万亿韩元回购用于员工薪酬;剩余回报待2027年1月确认全年业绩后决议。2024至2026三年累计回报预计达120万亿至140万亿韩元。
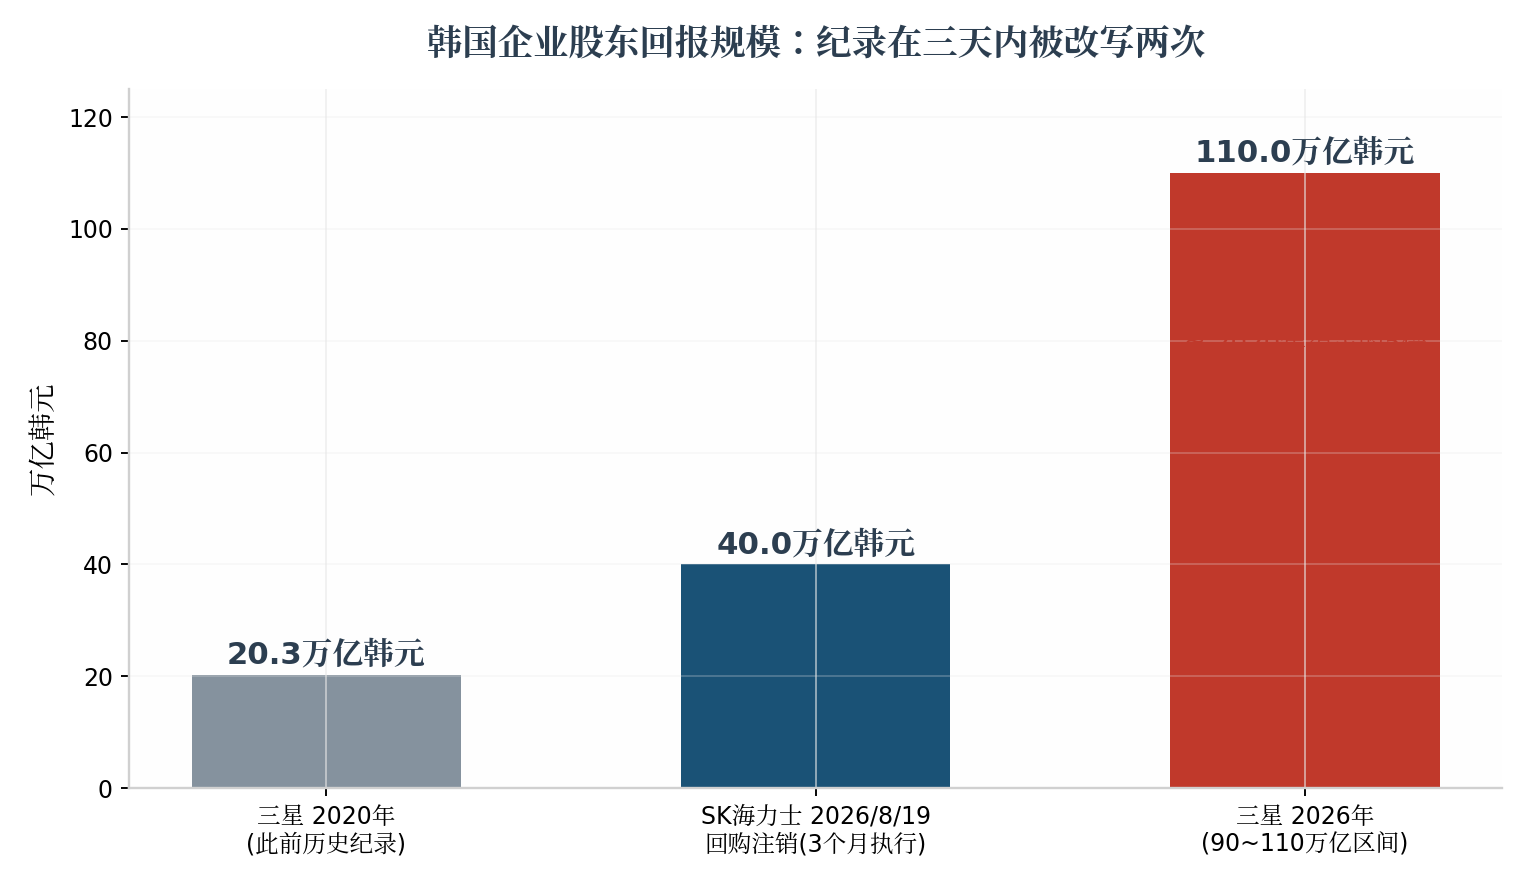
图1|韩国企业股东回报规模:纪录在三天内被改写两次(万亿韩元)
二、现金从哪来:利润已经变成了现金
回购与分红是资产负债表上最诚实的动作。海力士二季度末净现金69.4万亿韩元,单季环比增加33.6万亿韩元;借款降至18.6万亿韩元。三星2026年仅第三季分红就超过此前两年全部回报的总和。这两个事实说明:NAND与DRAM的涨价(本系列8月23日存储快照已记录:原厂合约价连续跳涨、营业利润率77.3%创新高)不是纸面利润,应收账款没有堆积,现金已经到账。
对照两个月来的股价:五大原厂市值自6月25日峰值最深回撤44%,至8月中旬仍低约29%。现货价格与报表现金在上行,市值在下行——双窗口的背离没有收敛,而原厂选择在背离最深的位置用现金买入自己。
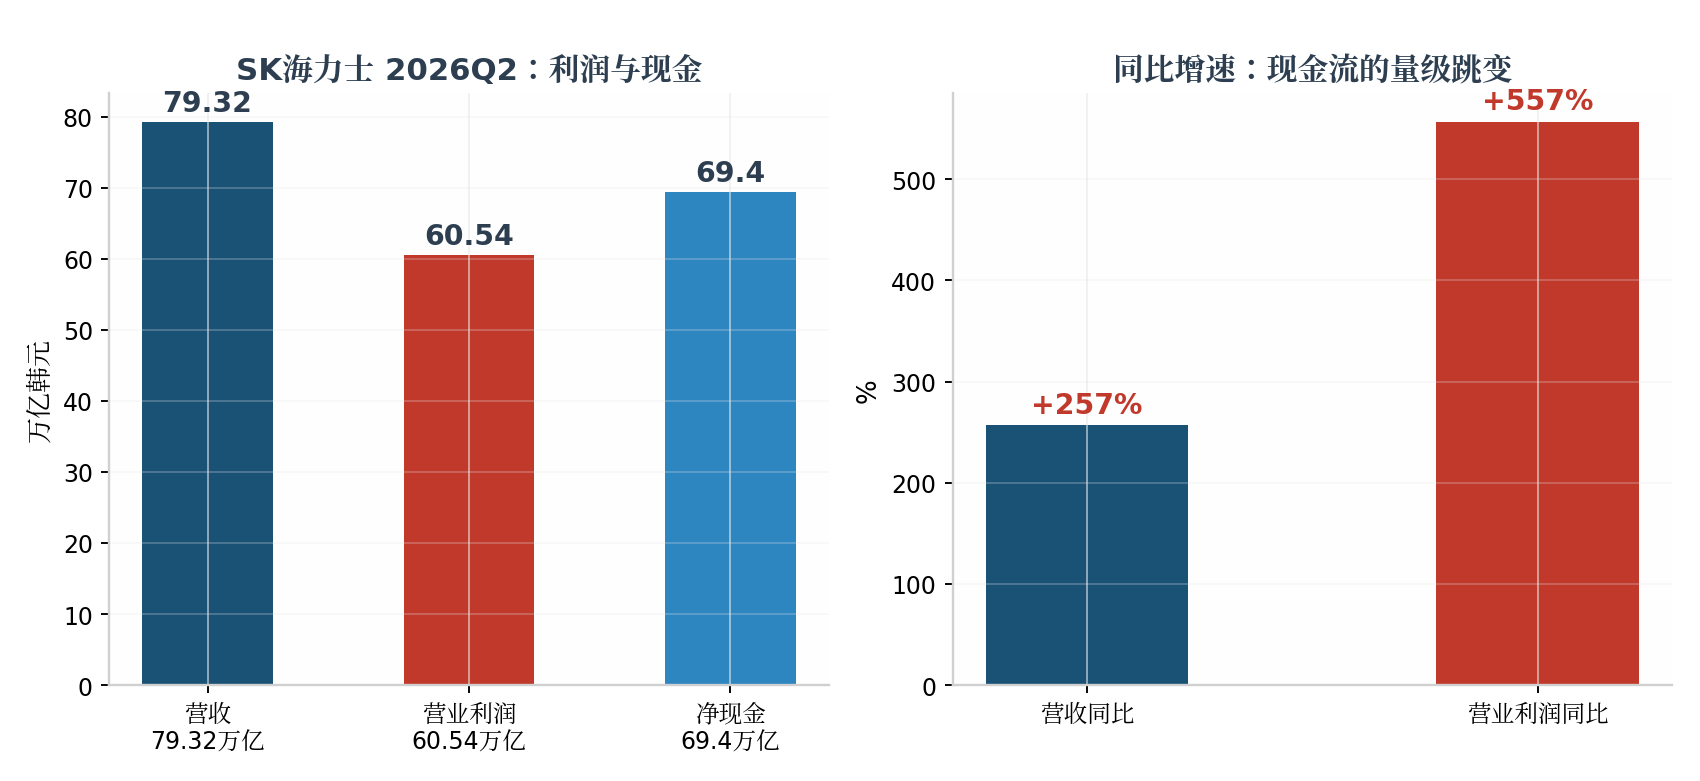
图2|SK海力士2026Q2:营收79.32万亿(+257%)、营业利润60.54万亿(+557%)、净现金69.4万亿韩元
三、现金到哪去:供给纪律第一次被写成政策
存储周期的历史教训是:原厂在景气顶部拿到现金,转手扩产,两年后供给过剩、价格崩盘——周期死于自杀。这一次的不同在于现金的出口被制度性分流:海力士承诺累计FCF的50%以上用于股东回报,三星的三年框架同样以分红加回购注销为主轴。自由现金流的一半以上,在流向产能之前就被承诺给了股东。
扩产并没有停止,但资金来源换了:海力士的龙仁晶圆厂、清州先进封装与EUV设备投资,对应的是纳斯达克ADR募集的约39.9万亿韩元股权资金。用别人的钱建厂,用自己的钱回报——资本开支与自由现金流之间的传导被切断,周期自杀机制在融资结构层面被拆解。这与铠侠、闪迪阵营推进HBF标准、英伟达另建ICMS闪存层(见8月23日存储快照)共同指向同一件事:原厂在控制供给弹性的同时,把需求结构的话语权让渡给了架构定义者。
证伪条件
本篇的三个判断各自带着自己的反证:
第一,若三星2027年1月董事会实际确认的回报规模落在区间下限(90万亿)之下,或海力士回购执行期内未完成注销,则「现金已到账」判断降级——分红承诺与现金实力脱钩。
第二,若原厂在2027年前以自有现金流启动新的大规模产能扩张(而非股权融资覆盖),则「供给纪律制度化」证伪——周期回到自杀剧本。
第三,若DRAM与NAND合约价在承诺期内连续两季环比转负,则利润池定位证伪——现金流的源头先于分配政策枯竭。
监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| 海力士回购注销执行 | 8/20 启动,11/19 前完成,完成后全部注销 | 月度公告 | 执行期满未完成注销 |
| 三星分红决议落地 | Q3 约 30 万亿 10 月底敲定;余量 2027 年 1 月确认 | 董事会节点 | 最终规模落于 90 万亿下限之下 |
| 原厂资本开支与融资结构 | 扩产以 ADR 股权融资覆盖,未动自由现金流 | 季报跟踪 | 以自有现金流启动大规模扩产 |
| DRAM / NAND 合约价环比 | 连续跳涨中 | 月度 | 连续两季环比转负 |
表|四个可跟踪变量:分红承诺是不是真金白银,看执行不看公告(产棱整理)
产棱 · IndPrism | 全球产业传导研究系统
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者
依据来源:界面新闻《三星电子预计今年股东回报至多可达110万亿韩元》(2026-08-22);新浪财经《三星电子宣布2026年至多110万亿韩元股东回报创韩企历史新高》(2026-08-22);SK海力士全球新闻中心《SK海力士提早实施40万亿韩元规模股份回购与注销》(2026-08-19);财新《SK海力士宣布286亿美元的股票回购计划》(2026-08-19);同花顺《SK海力士宣布40万亿韩元回购注销,韩国史上最高规模股东回报计划出炉》(2026-08-19);腾讯新闻《40万亿韩元回购注销,SK海力士过半现金流回馈股东》(2026-08-21);产棱观察《存储产业快照:英伟达给存储层级加了一层NAND》(2026-08-23)。
数据截至:2026年8月23日。产业状态以最新事实为准