产棱拆解 | 昇腾960超节点深度拆解
5500个光引擎干掉4.8万颗光模块:昇腾960超节点,价值开始向光迁移
| 栏目 | 技术拆解 |
| 研究对象 | 昇腾960芯片 + 昇腾960超节点(NPO架构) |
| 本篇定位 | 华为没有给出BOM拆解口径,本篇不拆金额,拆架构:960把AI系统的瓶颈从"算力芯片"正式推向"访存+光互联+电热"三条物理链,价值随瓶颈迁移。 |
第一章|先回答方法问题:没有BOM,拆什么?
前两篇拆VR200,有摩根士丹利的整机柜BOM口径,可以问"780万美元花在哪里"。昇腾960没有对等口径:华为在2026全联接大会上发布的是芯片规格、超节点架构和商用节奏,没有披露任何BOM金额。
所以本篇换一个拆法:不拆钱,拆瓶颈。
产棱的标准问题不变:价值增长不会平均扩散,而是沿着新的物理约束逐层传导。960这一代,约束在哪里,价值就迁向哪里。答案是三个:访存、光互联、供电散热。
第二章|一颗芯片的"翻倍",全部落在三个维度
华为在HC2025公布的路线图中写得很清楚:昇腾960在算力、内存访问带宽、内存容量、互联端口数上相比950全部翻倍,并新增自研HiF4数据格式(4bit精度实现)。2026年9月17日,汪涛宣布960研发进度超出预期、性能实现倍增,960DT提前三个季度至2027年Q1就绪,960PR提前一个季度至2027年Q3。
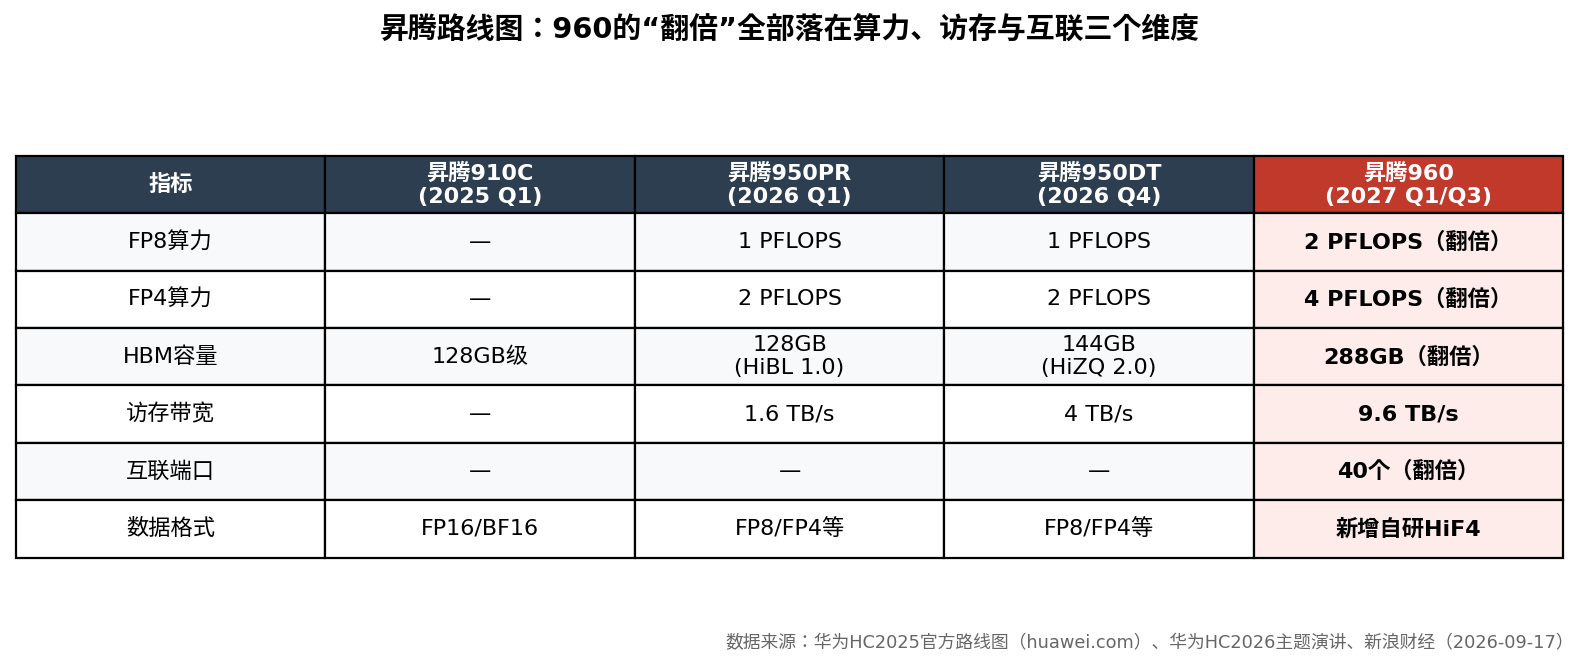
图1|昇腾910C→950→960规格演进:960的翻倍全部落在算力、访存、互联三个维度。数据来源:华为HC2025官方路线图、HC2026主题演讲。
三个细节值得单独标出:
1. 288GB HBM、9.6TB/s访存带宽。按路线图口径,960内存容量288GB、带宽9.6TB/s、40个互联端口。(注:950PR为128GB/1.6TB/s,950DT为144GB/4TB/s。)
2. 自研HBM已上车。从950系列起,华为采用自研HBM方案(HiBL 1.0/HiZQ 2.0),目标是摆脱海外供应商。
3. 一年一代节奏确立。970定档2028年、980定档2029年,依托"韬定律(τ定律)"实现算力规格继续翻倍。
| 产棱观察 | 芯片本身的"翻倍"已经不构成新闻。真正的问题是:翻倍之后的算力,谁来喂数据、谁来搬数据、谁来供电散热。960的答案写在了系统架构里。 |
第三章|5500 vs 48000:本轮最大的一次价值消灭
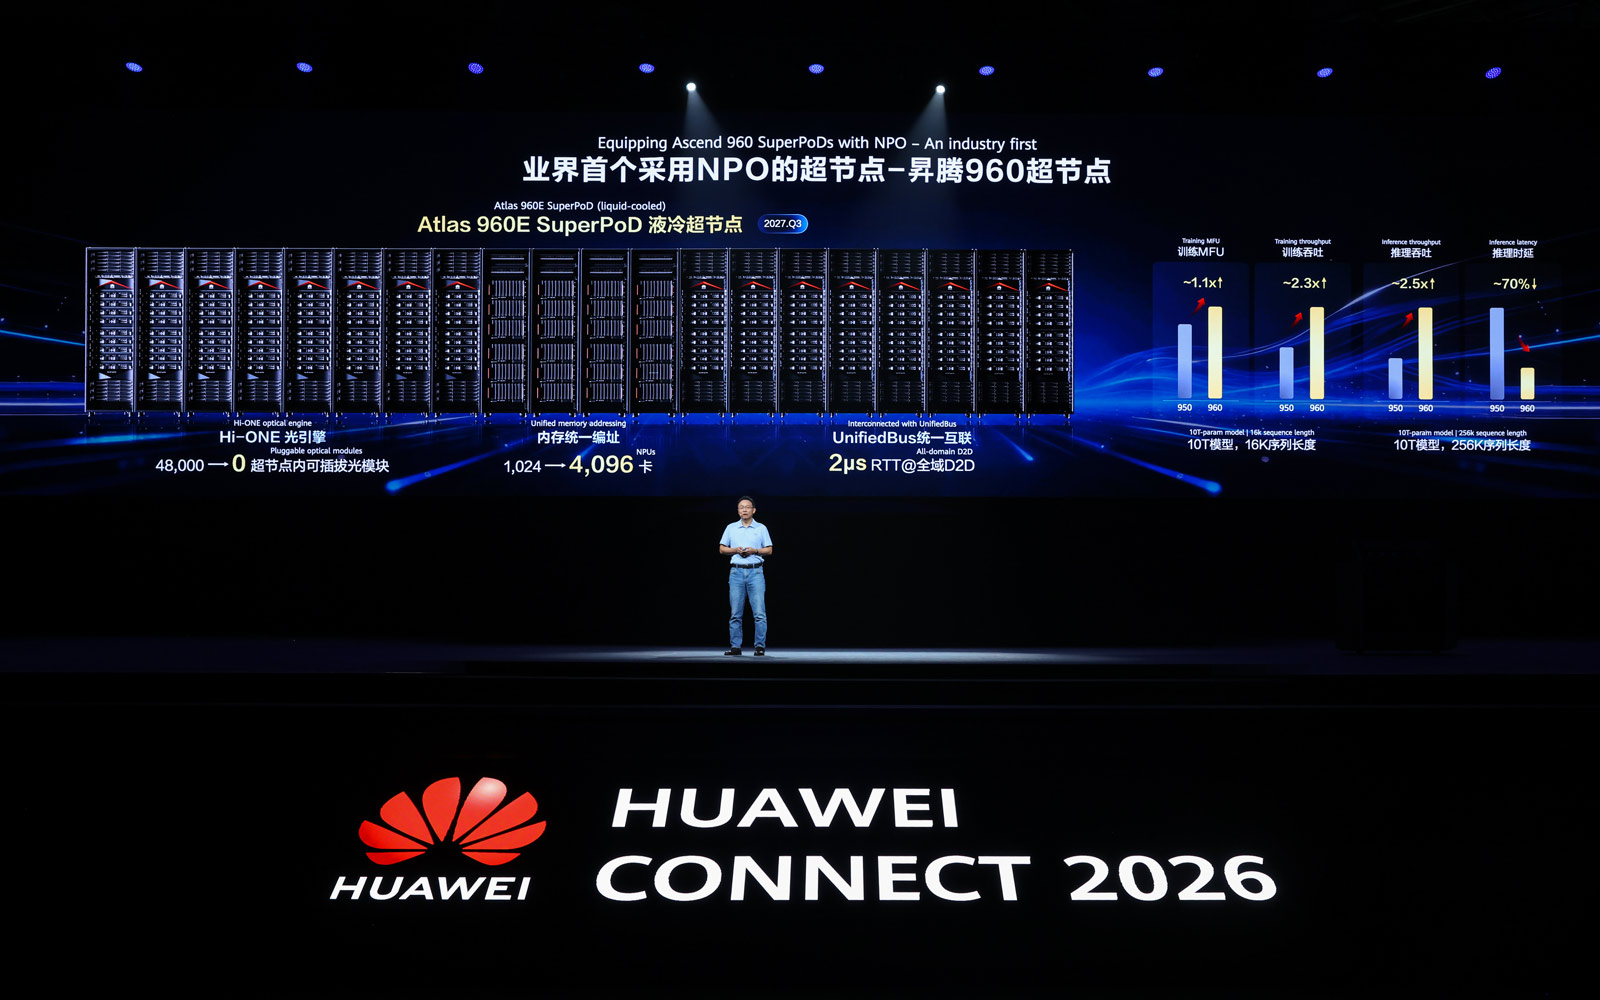
昇腾960超节点最受关注的数字,不是8E FP8算力,而是这一个:用5500个Hi-ONE光引擎,替代原本需要的4.8万颗800G光模块。功耗降低超550千瓦,系统无故障运行时间提升一倍,可用度达99.8%。
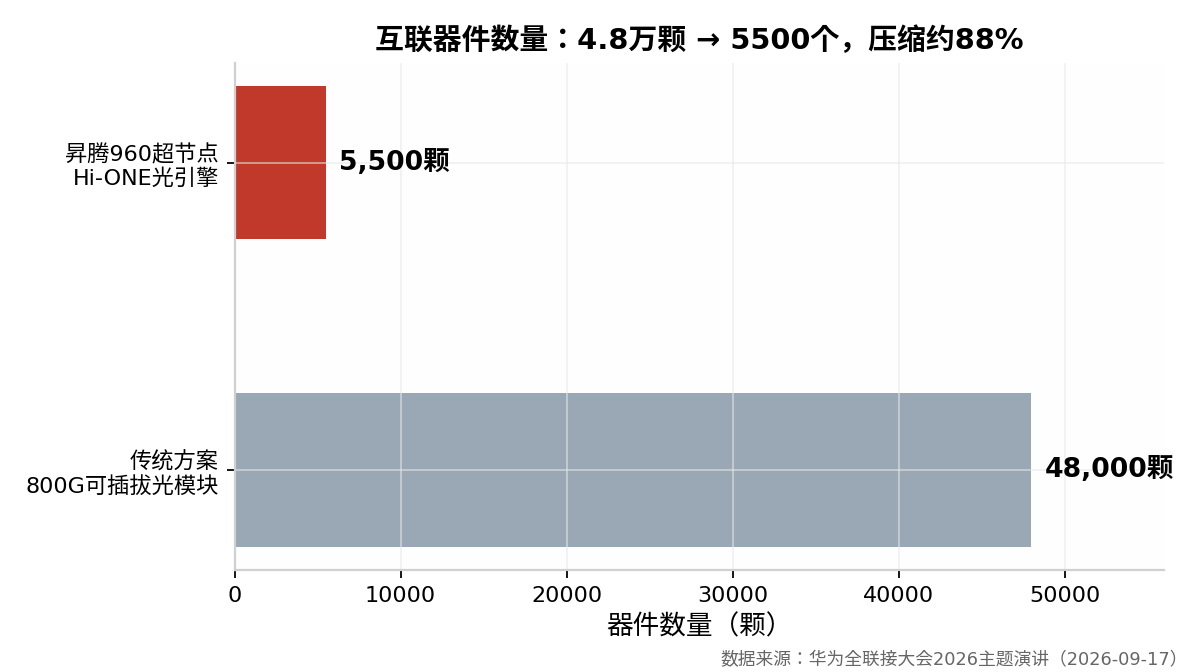
图2|单超节点互联器件数量:4.8万颗800G光模块→5500个Hi-ONE光引擎,压缩约88%。数据来源:华为HC2026主题演讲。
这个数字的产业含义有三层:
1. 数量压缩约88%,但不是"少买光器件"。光连接本身没有减少——4096卡的互联需求还在增长。减少的是"可插拔光模块"这种封装形态,以及其中的DSP芯片。C114的报道明确指出:NPO的核心是把光引擎靠近主芯片,电气走线从150mm以上缩短至25mm以内,并去掉光模块中最贵的DSP芯片。
2. 被消灭的是DSP价值。传统800G光模块中,DSP是最贵的芯片之一。NPO架构下这个环节直接消失——这不是价值转移,是价值消灭。
3. 新价值池:光引擎与光电封装。Hi-ONE单引擎容量7.2T,是业界首个量产NPO产品、目前最大传输能力的NPO产品,且是唯一内置光源的NPO产品。价值从"模块组装"迁移到"靠近芯片的光引擎设计、光电协同封装、外置光源管理"。
| 产棱方法 | 判断技术代际切换,要分清"价值转移"和"价值消灭"。可插拔光模块价值链(DSP+组装)上被消灭的部分,永远不会回来;受益的是新形态的核心器件。找错链条,研究就白做。 |
第四章|NPO:把光搬到芯片边上,本质是把电赶到最短
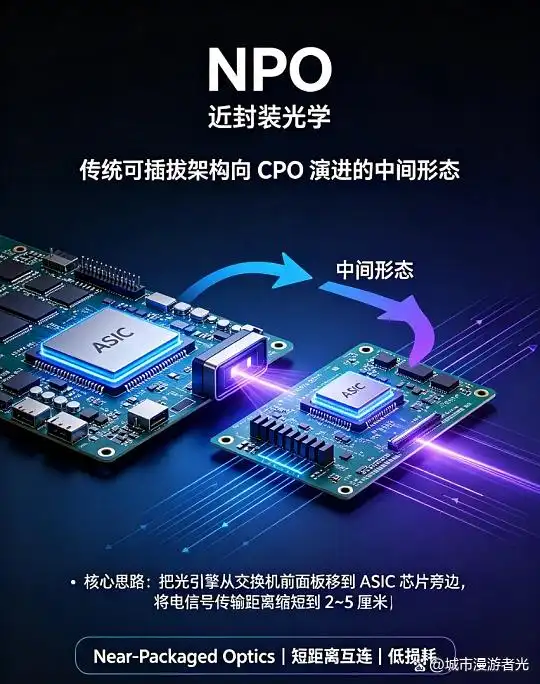
Hi-ONE的NPO(近封装光学)形态,解决的是一个物理问题:SerDes速率越高,电信号在PCB上能"活着"走完的距离越短。传统可插拔架构下,电信号要从ASIC走150mm以上才能到达光模块;NPO把光引擎贴到主芯片封装边上,电气走线压到25mm以内。
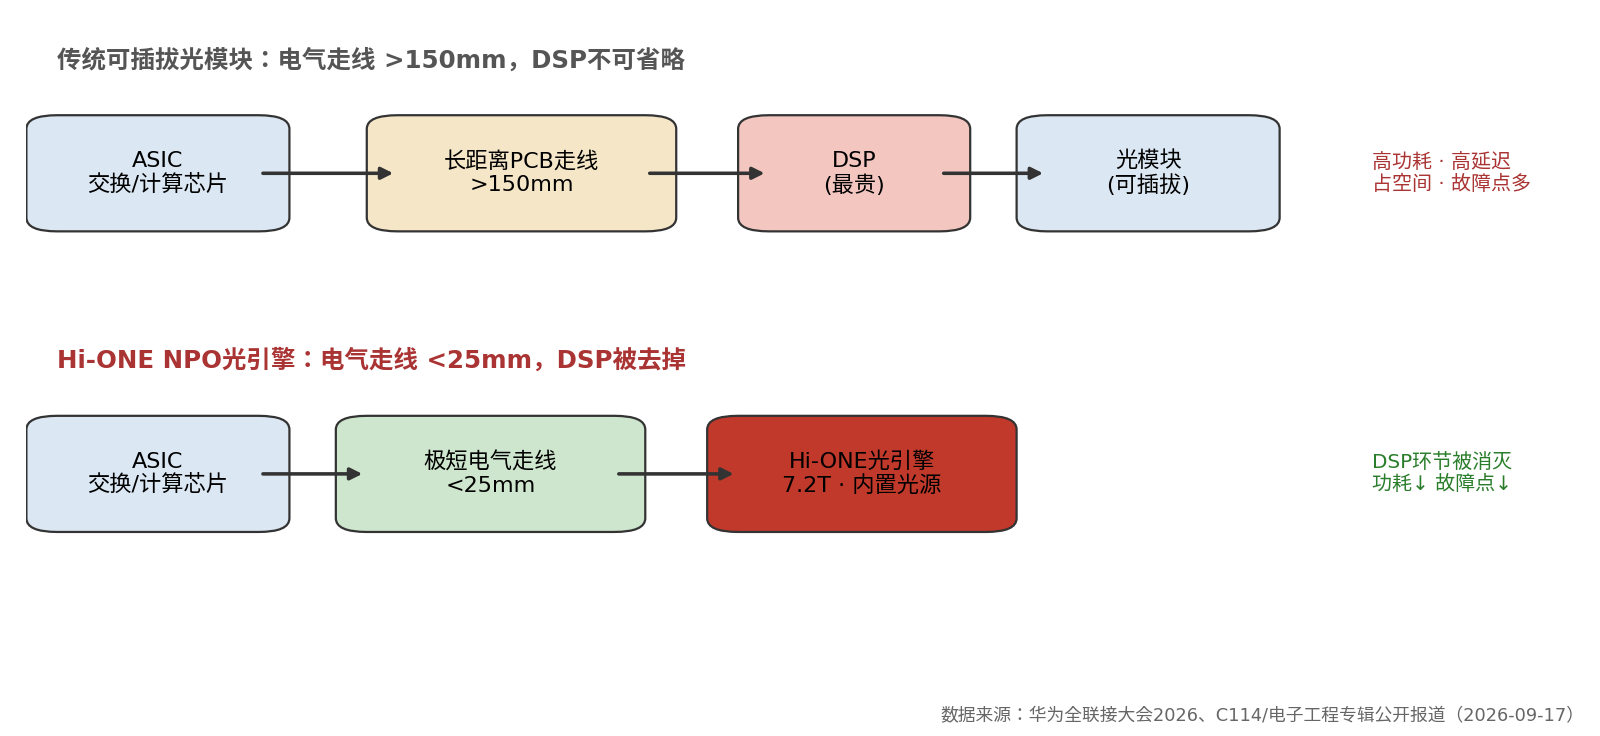
图3|NPO vs 传统可插拔光模块:电气距离150mm→<25mm,DSP环节被去掉。数据来源:华为HC2026、C114、电子工程专辑。
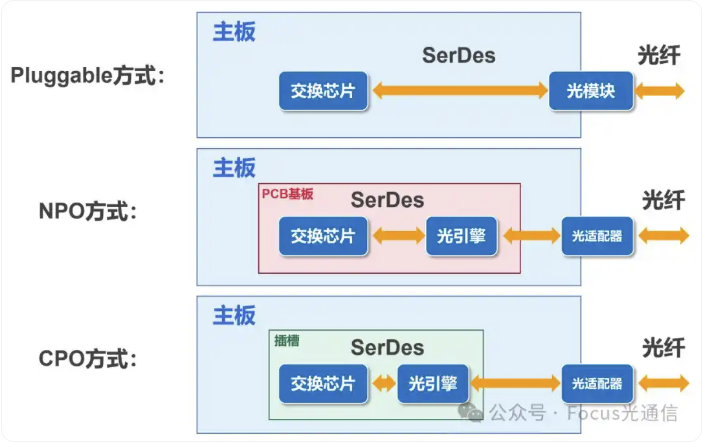
对照产棱技术拆解02的VR200结论,可以看到两条路线的分野:
| 维度 | NVIDIA VR200 | 华为昇腾960超节点 | |
| 机柜内互联 | 正交无源背板,把高速电信号集中到PCB走线 | NPO光引擎,把高速电信号压缩到25mm内即转光 | |
| 光互联形态 | 可插拔光模块(外置DSP) | 近封装光引擎Hi-ONE(去DSP、内置光源) | |
| 价值去向 | 高速PCB、低损耗CCL、高速连接器 | 光引擎、光电封装、外置光源、先进基板 | |
| 共同指向 | 电信号的物理极限正在逼系统改架构 | 同左 | |
| 关键判断 | 两家厂商解法不同,但面对的是同一个物理约束:电走不远。VR200把电的路径做进背板,960把电的路径压缩到最短然后转光。两条路线都说明:数据移动的物理成本,正在取代算力芯片本身,成为系统设计的出发点。 |
第五章|4096卡超节点:约束正式从芯片转向系统
昇腾960超节点:单超节点4096卡,8EFLOPS FP8 / 16EFLOPS FP4算力,1PB HBM容量,基于灵衢UnifiedBus实现内存统一编址,RTT时延低至2μs,正交架构、全液冷设计。多个960超节点可构建最大支持100万卡的超节点集群。
华为给出的效率论证是:传统服务器架构下,10万卡集群内通信开销占训练总时长超40%;采用4K超节点构建的10万卡集群,MFU提升达2.75倍。
| 产棱观察 | 4096卡、2μs RTT、1PB统一编址内存——这三个数字意味着"单卡"这个概念在系统层已经消失。当一颗芯片不再是一个交付单元,围绕单卡设计的价值链(标卡、单卡散热、单卡供电)都要重新估价。 |
这解释了960的发布形态为什么芯片与超节点同时亮相、超节点反而信息更多。汪涛宣布昇腾超节点已部署超1000套、950超节点已开始规模商用——华为的变现单元已经是系统,不是芯片。这与"坚持硬件变现"的战略表述互相印证:算力按超节点卖,而不是按卡卖。
第六章|自研HBM:960最贵的"翻倍",在芯片外面
960的288GB/9.6TB/s访存规格,依赖自研HBM(HiBL/HiZQ路线)。从950系列起,华为开始用自研HBM替代海外供应。
放在VR200拆解的坐标系里看,这是一条完全不同的传导路径:
- NVIDIA路线:HBM4涨价435%,价值流向SK海力士/三星/美光。
- 华为路线:HBM价值内循环,流向国产存储链(制造、封测、设备材料)。
| 产棱观察 | 同样一个"访存成为第二价值中心"的判断,在中美两条链上映射到完全不同的资产。VR200的Memory价值由海外存储三巨头承接;960的访存价值增量留在国内。这不是技术差异,是供应链结构差异。研究国产链时,HBM相关环节(制造、TSV封测、测试设备、材料)的验证优先级应高于光模块传统组装环节。 |
第七章|节奏本身就是信息:提前三个季度意味着什么
本次大会最硬的信号可能不是技术,而是时间表:960DT比原计划提前三个季度(2027Q1就绪),960PR提前一个季度(2027Q3);Atlas 960液冷超节点2027年Q3上市,风冷超节点2027年Q2上市。
1. 提前三个季度 = 研发-制造-供应链同步超预期,尤其是先进封装与自研HBM的产能爬坡没有成为瓶颈。
2. 一年一代节奏(970→2028、980→2029)把竞争从"单点性能"拖入"迭代节奏"。对标对象显然是NVIDIA的一年一代。
3. 在售产品验证先行:超节点已交付1000多套、950规模商用,意味着960发布时已有现成的客户与部署渠道承接。
第八章|把昇腾960画成一条产业传导链
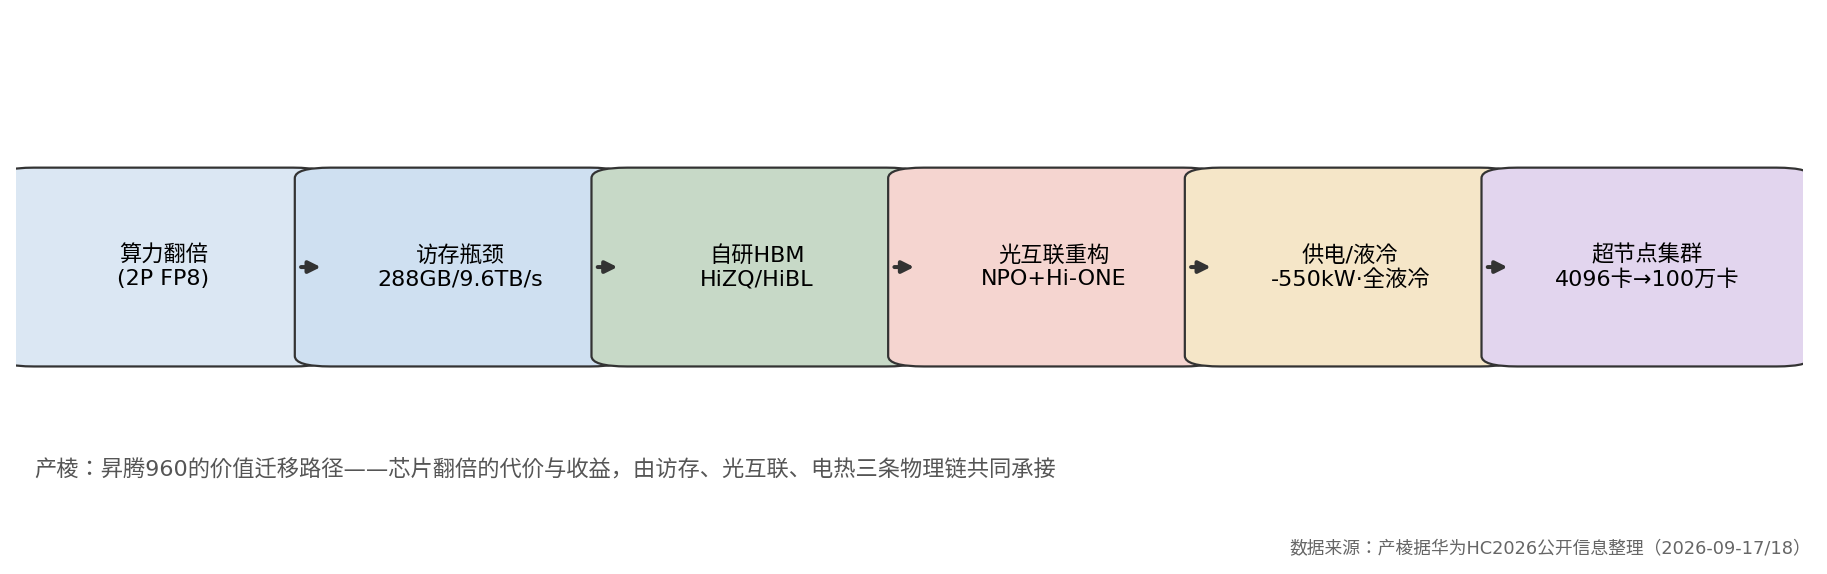
图4|昇腾960产业传导链:算力翻倍的代价与收益,由访存、光互联、电热三条物理链共同承接。数据来源:产棱据华为HC2026公开信息整理。
按产棱技术拆解六问逐一落位:
| 系统层 | 物理节点 | 价值量信号 | 供给约束 | 下一步验证 |
| 算力 | 昇腾960芯片(2P FP8) | 整机价值锚 | 先进制程产能、良率 | 2027Q1 960DT实际交付量 |
| 访存 | 288GB自研HBM(9.6TB/s) | 芯片外第一价值池 | 国产HBM产能、TSV封测 | 自研HBM良率与产能爬坡 |
| 光互联 | Hi-ONE NPO引擎×5500 | 新形态核心器件 | 光引擎量产、内置光源可靠性 | NPO良率、外置光源方案渗透 |
| 被消灭环节 | 800G光模块DSP | 价值消灭,非转移 | — | 可插拔模块需求拐点何时出现 |
| 电热 | 全液冷、-550kW | 低BOM、高约束 | 液冷CDU、数据中心配电 | 液冷超节点交付占比 |
| 系统 | 4096卡超节点/100万卡集群 | 变现单元 | 交付与运维能力 | 超节点部署套数、商用节奏 |
第九章|本篇最终结论
1. 昇腾960没有BOM口径,但架构信息足够完成产棱式拆解:这一代的瓶颈明确落在访存、光互联、电热三条物理链。
2. 芯片规格"全面翻倍"(2P FP8、288GB、9.6TB/s、40端口、HiF4)只是入口,系统架构才是本体。
3. 5500个Hi-ONE替代4.8万颗800G光模块,是本篇最硬的价值信号:DSP价值被消灭,光模块组装价值萎缩,光引擎与光电封装成为新价值池。
4. NPO与VR200正交背板是同一物理约束(电走不远)的两条解法:一个压缩电路径,一个优化电路径。共同指向:数据移动的物理成本取代算力芯片成为系统设计的出发点。
5. 自研HBM使"访存成为第二价值中心"这一判断在中美两条链上映射到完全不同的资产,国产链的验证优先级在HBM制造/封测/设备,而非传统光模块组装。
6. 超节点已是华为的变现单元(已部署超1000套),芯片发布节奏(提前三个季度)与商用节奏(2027Q2/Q3)共同构成可跟踪的验证序列。
7. 待解释异常:NPO量产良率、内置光源的长期可靠性、自研HBM产能爬坡——这三个是2027年上市前的关键观察变量,任何一个不及预期都会改变传导链的兑现节奏。
| 产棱最后一句 | 拆昇腾960,不是拆一颗芯片,是拆一次瓶颈迁移:算力翻倍之后,数据进不来、搬不动、供不上电,芯片就是摆设。960把这三个问题一次摆上台面——价值迁移的方向,从来都写在瓶颈里。 |
附录|数据口径
1. 960芯片规格(288GB/9.6TB/s/40端口/FP8 2P)采用华为HC2025官方路线图口径;950系列参数同口径。
2. 超节点数据(4096卡、8E FP8、1PB HBM、5500个Hi-ONE、4.8万颗光模块、-550kW、99.8%可用度、2μs RTT)来自华为HC2026主题演讲及C114、上观新闻等公开报道。
3. 华为未披露昇腾960 BOM拆解,本篇不做金额推算;凡涉价值量判断均为方向性推断。
4. 上市/就绪时间以华为官方表述为准:960DT 2027Q1、960PR 2027Q3、Atlas 960液冷超节点2027Q3、风冷超节点2027Q2。
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
依据来源: 华为全联接大会2026主题演讲(2026-09-17)、华为官网HC2025路线图、C114、上观新闻、经济观察网、虎嗅、CFM闪存市场、电子工程专辑等公开报道
数据截至2026年9月18日
产棱 · IndPrism | 全球产业传导研究系统。