产棱 · 技术拆解14|M9高速材料深度拆解
本文 22 节
- 1. 先给结论
- 2. 为什么这篇必须放在第13篇AI高速PCB之后?
- 3. 第一层:速度为什么会惩罚PCB
- 4. 第二层:M9到底在解决什么?
- 5. 第一个核心变量:Dk——介电常数
- 6. 第二个核心变量:Df——直接影响损耗
- 7. 第三个核心变量:铜箔粗糙度
- 8. 为什么低Dk玻纤也重要?
- 9. 高速材料为什么必须同时解决热问题?
- 10. 真正困难的是:材料升级不能破坏PCB制造
- 11. 为什么AI服务器更“吃”高端材料?
- 12. 从NVLink 6反推材料压力
- 13. 为什么“低损耗”不是越低越好?
- 14. M9的真正价值:不是一块板材,而是一段系统余量
- 15. 从材料到产业链:价值如何传导?
- 16. 真正应该关注:高端材料有效产能
- 17. 为什么材料会出现“涨价之前先紧缺”?
- 18. M9之后会发生什么?
- 19. 一个重要边界:M9涨价 ≠ 材料产业价值
- 20. 产棱瓶颈池:M9应该跟踪什么?
- 21. 产棱最终判断
- 22. 研究边界与来源
当AI服务器的SerDes速率、通道数量和传输距离持续提升,为什么普通PCB材料开始无法满足系统预算?
核心问题:传输速率提升以后,为什么PCB材料会从“基础耗材”变成决定高速链路能不能跑通的系统变量?
1. 先给结论
AI服务器对高端覆铜板的需求,本质不是“PCB变贵了”,而是高速互连进入了材料受限阶段。芯片、交换芯片、连接器和PCB工艺把速率不断往上推之后,链路预算中的插损、介质损耗、导体损耗、阻抗一致性和热可靠性开始共同约束系统。
因此,M9这一类下一代低损耗高速材料的意义,不是单纯把PCB材料升级一个型号,而是把高速链路中原本被忽略的“介质”变成核心工程变量。
2. 为什么这篇必须放在第13篇AI高速PCB之后?
第13篇回答的是:AI服务器PCB为什么进入高层、高频、高速时代?第14篇进一步回答:当PCB已经足够高速以后,为什么还需要继续升级材料?
| 层级 | 第13篇的问题 | 第14篇的问题 |
| 系统 | AI服务器为什么需要高速互连 | 高速互连为什么越来越难跑通 |
| PCB | 层数、背钻、微孔、阻抗 | 材料如何决定损耗与稳定性 |
| 信号 | 高速SerDes | 插损、回损、串扰和通道预算 |
| 产业 | 高端PCB制造 | 高端材料认证与有效产能 |
| 核心变量 | 制造能力 | 材料性能×一致性×量产能力 |
3. 第一层:速度为什么会惩罚PCB
数字信号虽然表现为0和1,但高速链路中的电信号本质上仍是连续电磁波。随着边沿越来越快,PCB走线不再只是“导线”,而变成传输线。
- 频率上升:介质损耗和导体损耗增加。
- 边沿变快:有效频谱向更高频延伸。
- 链路变长:累计损耗更难控制。
- 通道更多:最差通道决定系统稳定性。
- 公差扩大:局部Dk、线宽、铜厚和粗糙度变化都会转化为SI差异。
4. 第二层:M9到底在解决什么?
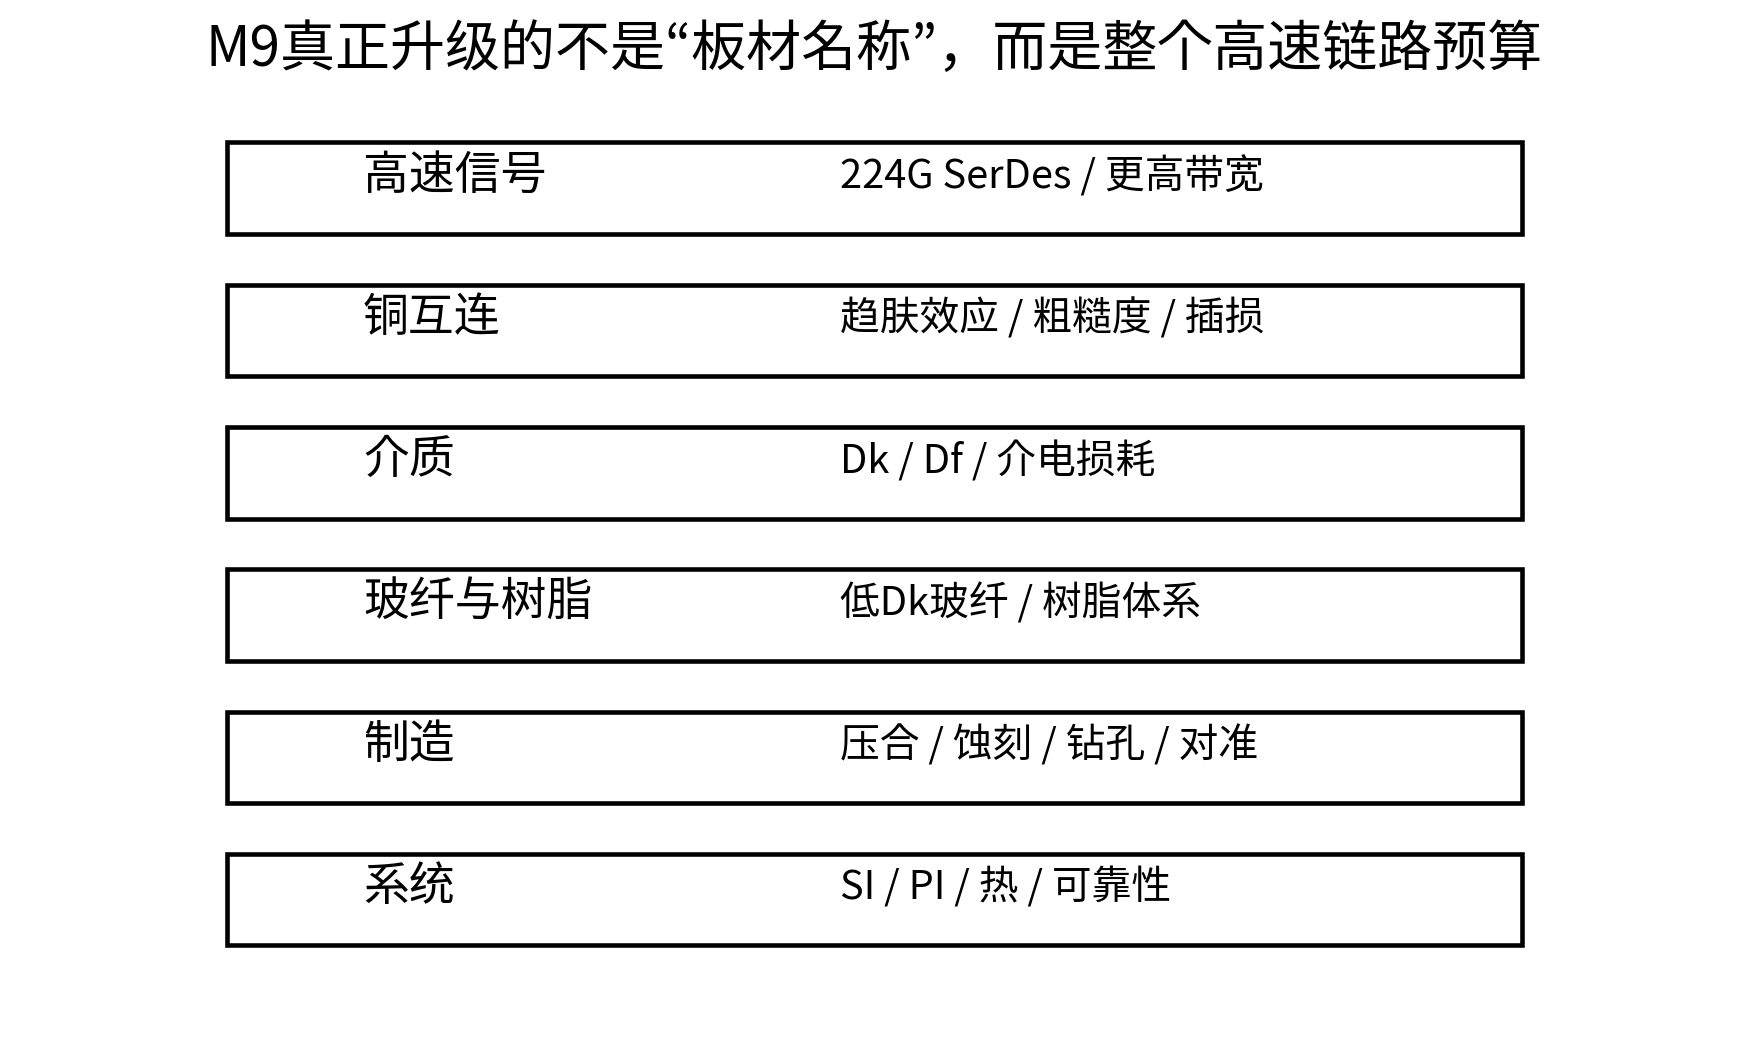
M9的产业意义应放在“224Gbps时代的通道材料”里理解。Panasonic在2025年公开将MEGTRON 9定位于224Gbps单通道速率时代,说明材料路线已经开始围绕更高SerDes速率提前布局。
这里需要注意:224Gbps是高速接口生态的演进方向,并不意味着每一块AI服务器PCB今天都已经以224Gbps运行。真正的研究价值在于:材料必须提前满足下一代平台的通道预算。
5. 第一个核心变量:Dk——介电常数
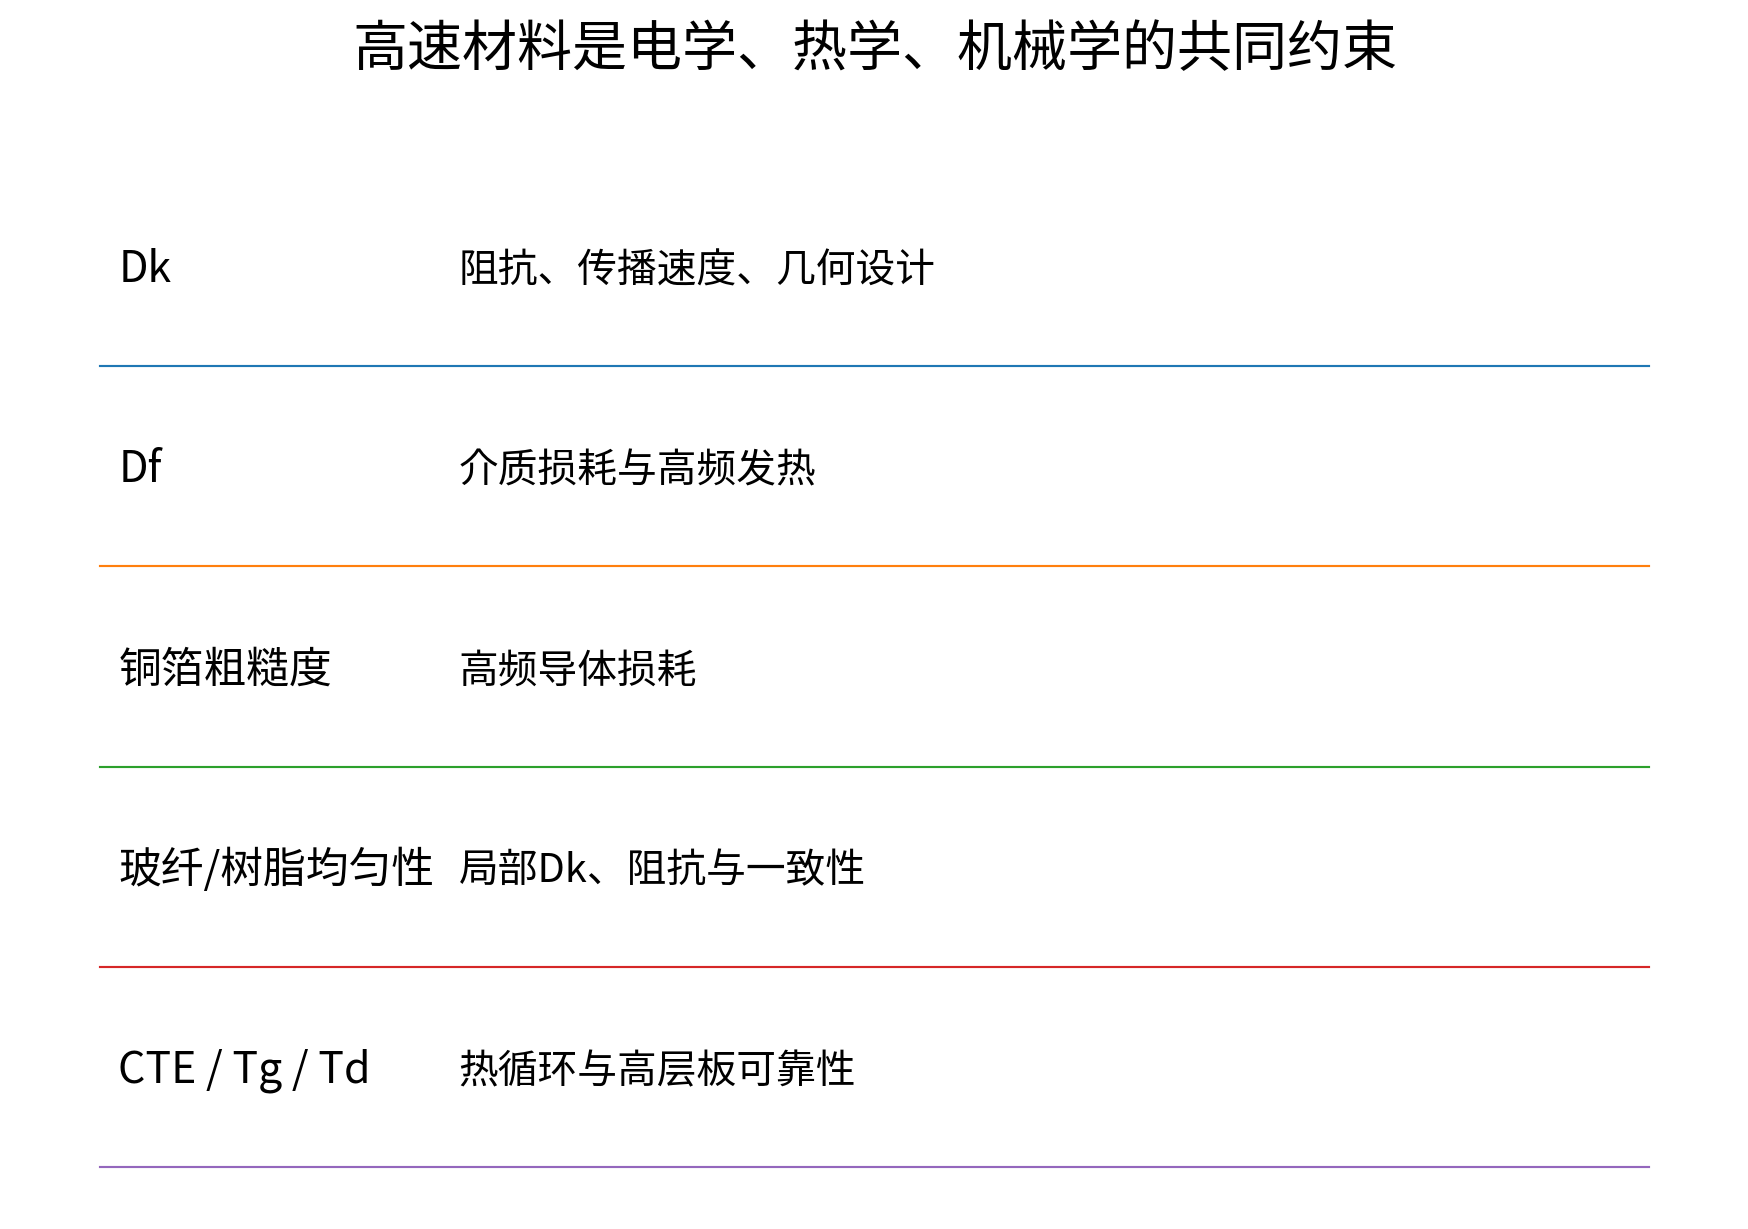
Dk决定电磁波在介质中的传播特性,同时参与阻抗、线宽、层间距等设计参数。Dk不是越低越简单,而是需要在低Dk、稳定性、制造性和可靠性之间取得平衡。对于高速PCB,更重要的是Dk在工作频段和温度、批次、玻纤分布变化下是否稳定。
6. 第二个核心变量:Df——直接影响损耗
Df描述介质在交变电场中消耗能量的能力。高频下,Df越高,信号在介质中传播的能量损失越大。
Panasonic公开的MEGTRON 8数据中,部分型号在14GHz的Df可达到0.0012;其官方资料同时指出,MEGTRON 8相较MEGTRON 7在28GHz传输损耗改善约30%。这些数据属于厂商测试条件下的典型/对比结果,不能直接等同于所有系统中的实际链路损耗。
7. 第三个核心变量:铜箔粗糙度
高速信号并不是只在铜的几何中心传播。随着频率提高,趋肤效应使高频电流更集中于导体表面,因此铜箔表面粗糙度会越来越明显地影响导体损耗。高端材料升级实际上是“树脂体系+玻纤+铜箔”共同升级。
8. 为什么低Dk玻纤也重要?
覆铜板不是均匀的树脂块,而是玻纤布、树脂和铜箔组成的复合结构。玻纤本身与树脂的介电特性不同,因此玻纤编织结构会造成局部电磁环境变化。在高速链路中,这种局部差异可能进一步转化为阻抗变化和时延差异。
9. 高速材料为什么必须同时解决热问题?
高速链路的损耗最终会转化为热。更高的SerDes速率意味着更严格的通道损耗预算,而服务器本身又处于高功率密度环境。因此材料不能只追求低Df,还需要具备较高Tg、Td以及良好的热循环可靠性。Panasonic MEGTRON 8公开数据中Tg为220°C、T288(带铜)超过120分钟,体现了高速材料同时面对信号与热可靠性的要求。
| 材料指标 | 对应系统问题 | 为什么AI服务器更敏感 |
| Dk | 阻抗、传播速度 | 高速SerDes窗口更窄 |
| Df | 介质损耗 | 长通道累计损耗更高 |
| 铜箔粗糙度 | 导体损耗 | 高频趋肤效应更明显 |
| Tg/Td | 热可靠性 | 高功率密度、长期高温 |
| CTE | 热机械可靠性 | 高层数、大尺寸、热循环 |
| 吸湿率 | 介电与可靠性漂移 | 数据中心长期运行 |
10. 真正困难的是:材料升级不能破坏PCB制造
高速材料不是实验室材料。它必须进入现有的压合、钻孔、蚀刻、沉铜、层压和检测流程。一个新材料能否产业化,不只取决于Dk、Df,而取决于能否稳定压合、与铜箔可靠结合、承受热循环、兼容高层板工艺、保持批次一致性并通过服务器客户认证。
Panasonic对MEGTRON 8公开强调其可采用标准多层PCB制造流程,这类“性能提升+制造兼容”本身就是材料商业化的重要条件。
11. 为什么AI服务器更“吃”高端材料?
核心不是“AI”三个字,而是AI服务器把高速互连的规模推到了新的数量级。GPU、NVSwitch、SuperNIC、交换芯片和CPU之间需要大量高速链路。当单条链路越来越快、链路数量越来越多、PCB越来越大、层数越来越高时,每一条链路的损耗余量都会成为系统设计的一部分。
| 变化 | 普通服务器 | AI服务器 |
| 高速链路密度 | 相对有限 | 显著提高 |
| PCB层数 | 高层化但压力较低 | 高层+高速同时发生 |
| 通道长度 | 相对可控 | 模块级互连更复杂 |
| 功率密度 | 较低 | 显著提高 |
| 材料要求 | 成本/可靠性平衡 | 低损耗+热可靠性+一致性 |
12. 从NVLink 6反推材料压力
NVLink 6公开规格达到每GPU最高3.6TB/s、NVL72总聚合带宽260TB/s。这里并不意味着所有信号都直接跑在PCB材料上,但它说明GPU之间的通信系统已经进入极高带宽区间。第11—13篇已经拆过:背板、连接器、PCB共同组成高速通道。第14篇再向下钻一层:PCB本身的介质和铜箔,决定这条通道的损耗底座。
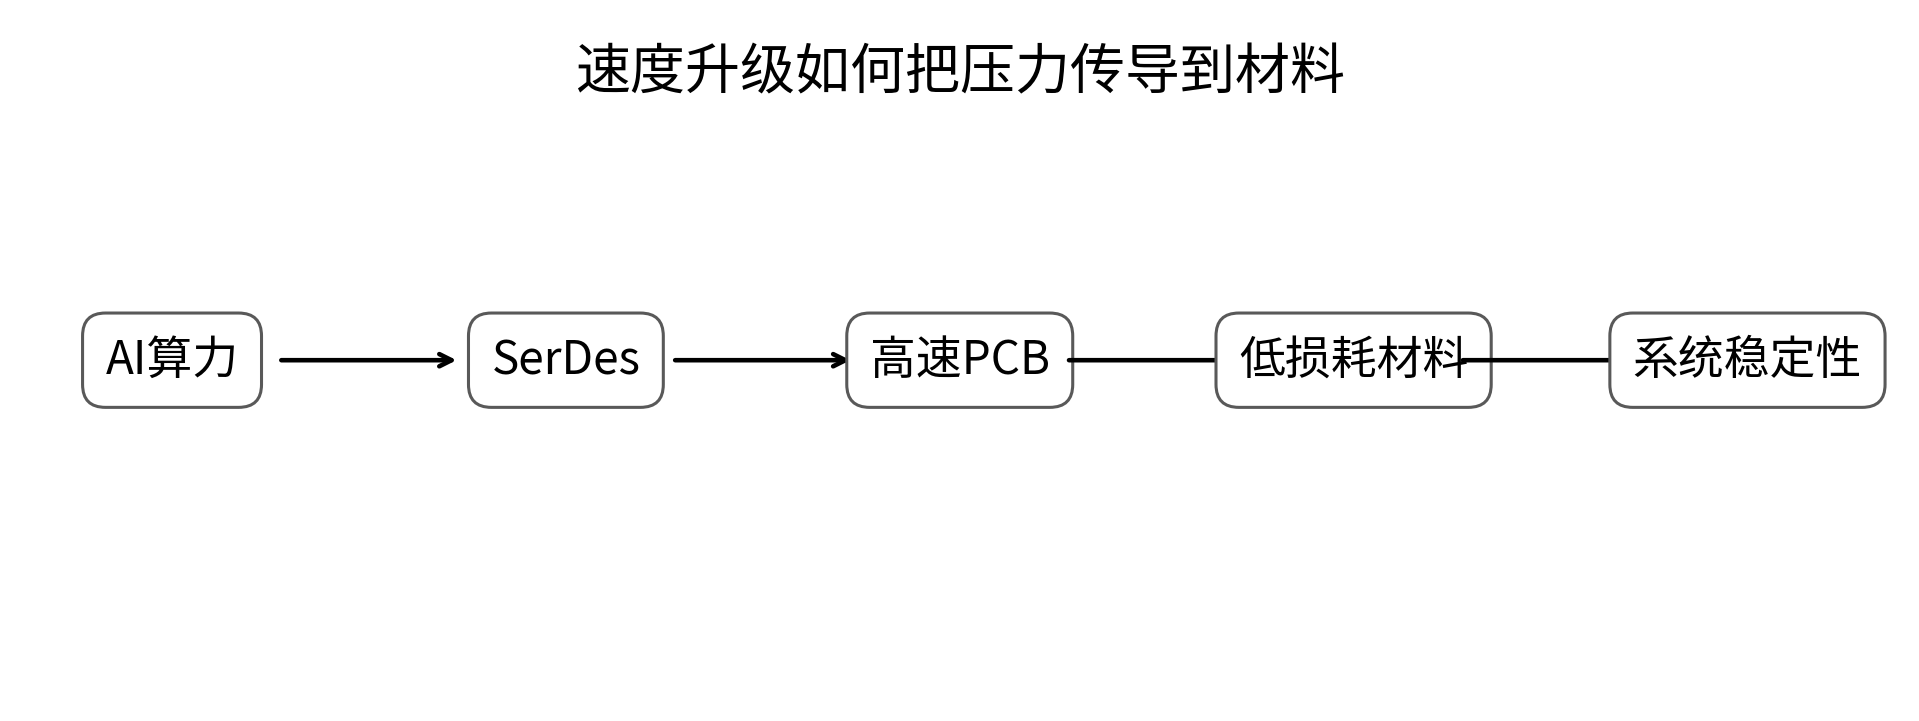
AI算力增长 → SerDes速率提升 → 通道预算收紧 → PCB损耗成为约束 → 材料升级 → 高端材料认证 → 有效产能成为新变量。
13. 为什么“低损耗”不是越低越好?
工程上不存在一个孤立的“最低Df就赢了”。如果材料很低损耗,但加工困难、热可靠性差、铜箔结合差、批次一致性差,最终仍然无法成为平台材料。真正需要优化的是:低损耗 + 稳定Dk/Df + 低粗糙度铜箔 + 高层制造能力 + 热可靠性 + 量产一致性 + 客户认证。
14. M9的真正价值:不是一块板材,而是一段系统余量
高速材料的价值可以理解为“为系统买回信号余量”。
- 降低传输损耗 → 增加通道预算
- 降低反射与失真 → 增加眼图裕量
- 降低发热 → 降低系统功耗压力
- 提高热可靠性 → 提高长期运行稳定性
- 提高一致性 → 降低量产调试成本
15. 从材料到产业链:价值如何传导?
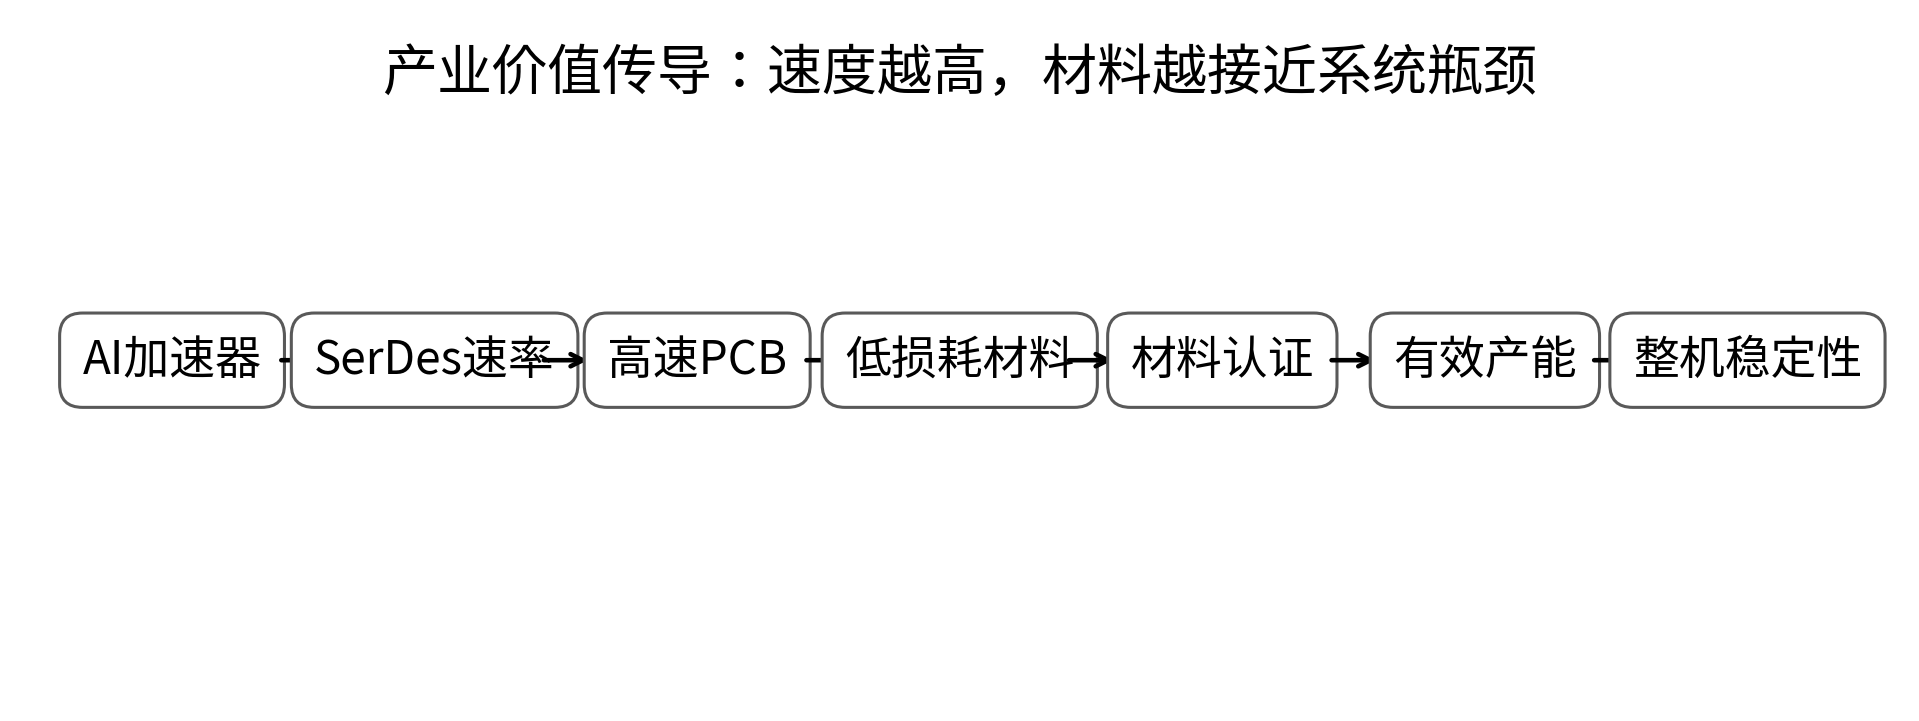
这一链条里最值得注意的是“认证”。高端服务器材料一旦进入客户平台,验证周期、可靠性测试和供应商认证都会形成壁垒。因此高端材料的供给不能简单用“总产能”衡量。
16. 真正应该关注:高端材料有效产能
所谓有效产能,是能够生产、通过客户验证、稳定交付特定高端等级材料的产能,而不是工厂理论最大产能。
| 变量 | 普通产能统计 | 产棱跟踪 |
| 总产能 | 吨/平方米等 | 不作为唯一指标 |
| 高端牌号 | 有多少 | 重点 |
| 客户认证 | 是否认证 | 重点 |
| 良率 | 平均良率 | 重点 |
| 一致性 | 批次波动 | 重点 |
| 扩产周期 | 建设周期 | 重点 |
Panasonic在2025年宣布未来五年将MEGTRON全球产能提高约2倍,并于2026年进一步宣布在广州投资约75亿日元新增MEGTRON产线。这类扩产动作是AI服务器高端材料需求向供应端传导的公开证据。
17. 为什么材料会出现“涨价之前先紧缺”?
高端材料的供需错配往往先表现为认证产能紧张,而不是马上表现为全行业缺货。不同牌号、不同客户、不同工艺之间不能完全互换。因此,AI服务器高速板需求快速增长时,最先紧张的可能是特定低损耗、高层、高可靠性材料,而不是所有覆铜板。
18. M9之后会发生什么?
如果SerDes继续向更高速率演进,PCB材料会继续面对更严格的损耗和一致性要求。Panasonic已经公开将MEGTRON 9与224Gbps时代联系起来。但材料升级不是无限的:随着电链路距离、速率和功耗约束继续收紧,系统可能逐步转向更短的铜互连、光电共封装以及其他光互连方案。M9更像是铜互连继续向更高速度演进的一代材料答案,而不是终点。
19. 一个重要边界:M9涨价 ≠ 材料产业价值
材料价格上涨只能证明某个阶段供需可能偏紧,不能直接证明企业利润或产业长期价值。产棱真正关注的是高速材料渗透率、高端牌号ASP与产品结构、客户认证数量、高端有效产能、AI服务器PCB层数/速率/材料用量,以及下一代平台是否继续依赖电互连。
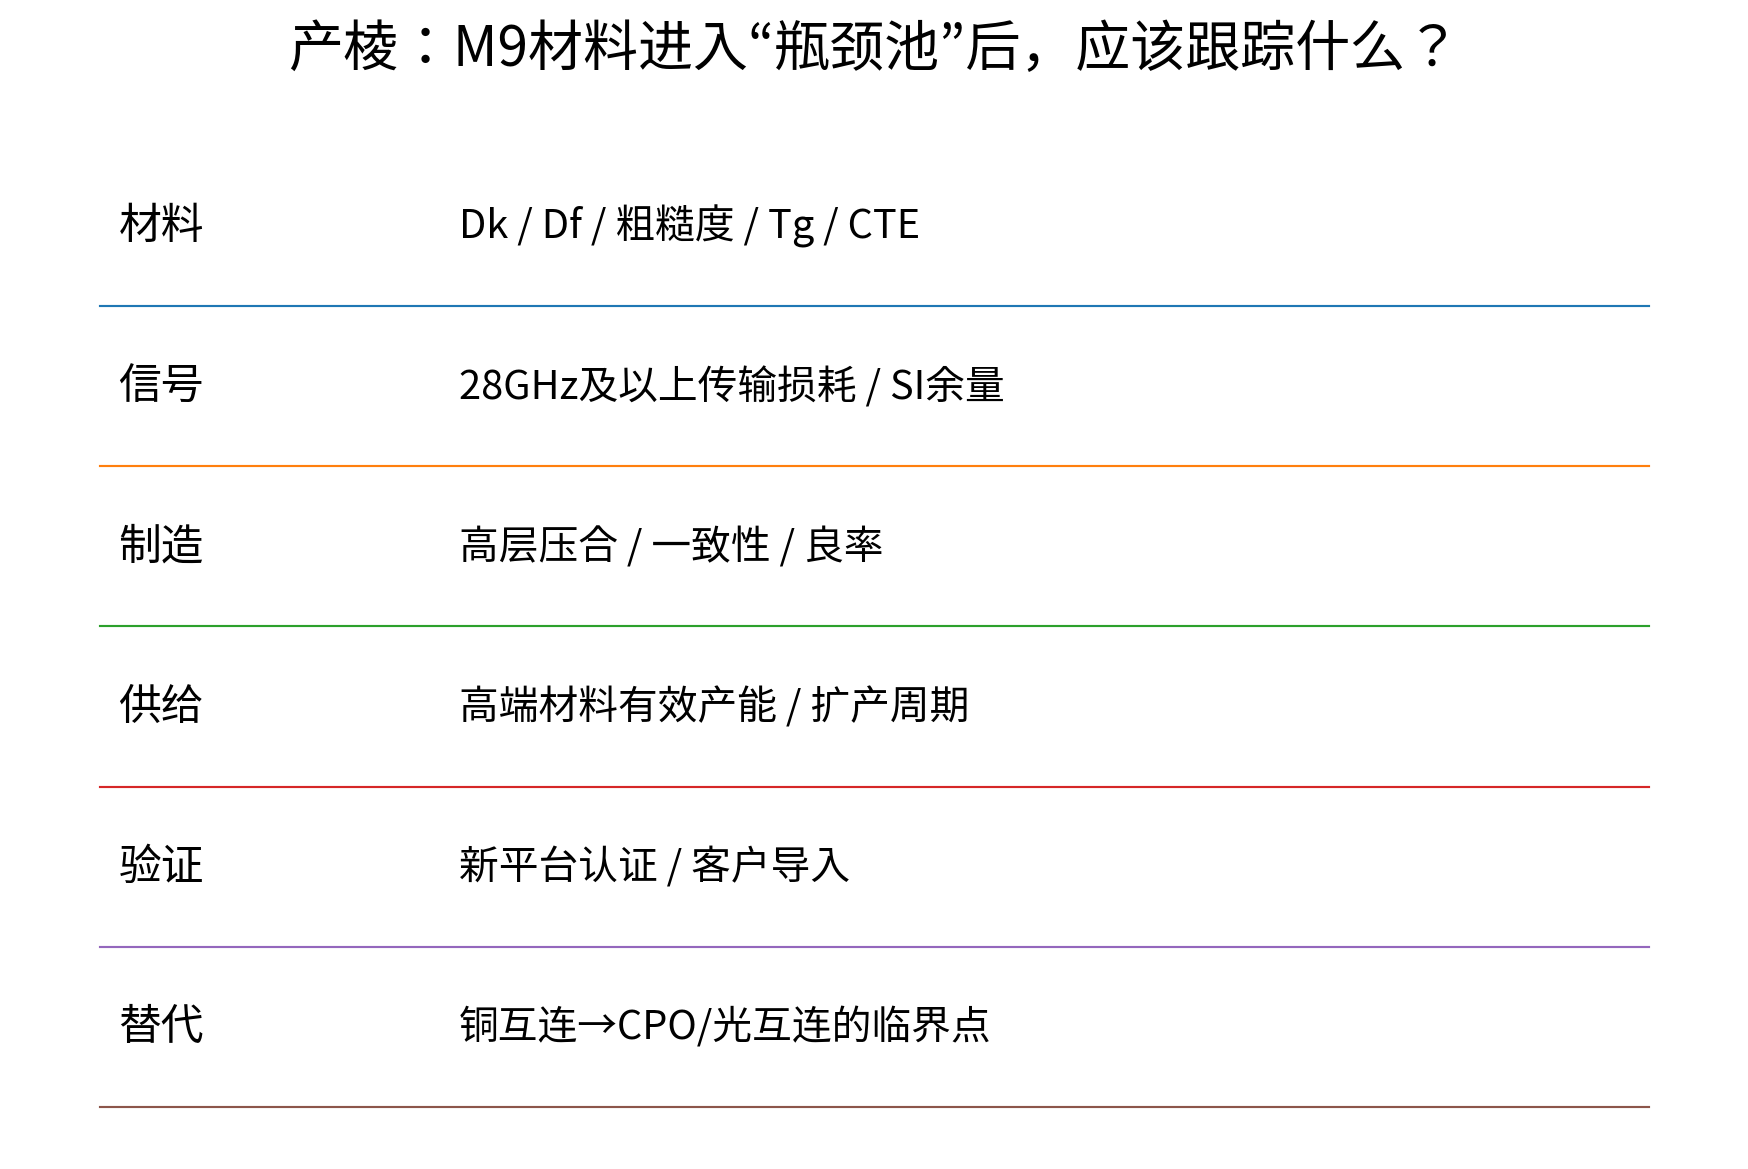
20. 产棱瓶颈池:M9应该跟踪什么?
| 层级 | 核心变量 | 验证信号 |
| 需求 | AI服务器高速互连规模 | GPU/NVSwitch/交换机平台升级 |
| 速率 | SerDes代际 | 112G→224G等接口演进 |
| 材料 | Dk/Df/铜粗糙度 | 新材料认证与导入 |
| PCB | 高层高速板渗透率 | 高端PCB订单/产能 |
| 供给 | 高端材料有效产能 | 扩产、稼动率、良率 |
| 认证 | 客户平台导入 | 新平台量产 |
| 替代 | 铜→光互连 | CPO/光引擎渗透 |
21. 产棱最终判断
AI服务器正在把PCB从“连接芯片的载体”变成高速通信系统的一部分。当SerDes速率继续提高,PCB材料不再只是成本项,而成为决定通道能否跑通的工程变量。
AI算力增长 → 高速互连升级 → PCB损耗预算收紧 → 低损耗材料升级 → 高端材料认证 → 有效产能成为瓶颈。
最终要跟踪的不是“哪种材料最先进”,而是:下一代AI平台把多少高速链路压力传导给了材料,以及哪些材料供应商真正拥有通过认证并稳定量产的能力。
22. 研究边界与来源
本文将厂商公开参数作为材料性能与产业动作的证据,不将厂商测试条件下的数据直接等同于具体AI服务器整机的实际链路损耗。M9与224Gbps的关联采用Panasonic公开资料表述;NVLink 6系统带宽等架构信息应与NVIDIA官方资料结合使用。
主要资料:Panasonic Industry MEGTRON 8/MEGTRON系列技术资料、MEGTRON 9公开说明、Panasonic 2025—2026年产能投资公告。