有研新材(600206):从大而全的央企材料平台,到聚焦半导体的靶材龙头
本文 10 节
报告信息
| 项目 | 内容 |
| 报告日期 | 2026年9月23日 |
| 数据截至 | 2026年9月23日(收盘价51.48元) |
| 总市值 | 约435.8亿元 |
| 总股本 | 8.47亿股 |
| 实际控制人 | 国务院国资委(通过中国有研科技集团持股33.09%) |
一、核心结论
有研新材正处于上市以来最深刻的一次战略转型中。2026年7月,公司公告将有研稀土45%股份(作价4.54亿元)和有研国晶辉51%股权(作价2.43亿元)转让给控股股东中国有研,剥离稀土与红外光学资产,全面聚焦集成电路材料主业。与之配套的是总投资近15亿元的两项靶材扩产计划——4.86亿元二期扩建项目与9.88亿元特种靶材产业化立项。
基本面端,2026年上半年公司实现营业收入61.58亿元(+50.35%)、归母净利润1.83亿元(+40.89%),增长由半导体靶材量价齐升驱动。市场端,公司股价年内大幅上涨,当前市盈率(LYR)约160倍、市净率约9.7倍(iFinD数据),估值已经包含了相当多的成长预期。这是一家”逻辑对了、价格也贵了”的公司——产业逻辑(存储超级周期+国产替代+央企聚焦)清晰且正在被验证,但安全边际依赖2027—2028年业绩的持续兑现。
关键指标一览
| 指标 | 2023A | 2024A | 2025A | 2026H1 |
| 营业收入(亿元) | 108.22 | 91.46 | 95.42 | 61.58 |
| 归母净利润(亿元) | 2.27 | 1.48 | 2.65 | 1.83 |
| 研发费用(亿元) | 1.82 | 2.07 | 2.85 | 1.41 |
| 经营现金流净额(亿元) | 2.21 | -0.55 | -0.79 | -9.50 |
(数据来源:iFinD、公司定期报告)
二、公司画像:从”大而全”的央企材料平台,到聚焦半导体的靶材龙头
有研新材料股份有限公司是央企中国有研科技集团有限公司旗下的上市平台,主营稀有、稀土、贵金属及半导体材料,产品覆盖集成电路用薄膜材料(靶材)、贵金属、稀土金属与磁性材料、红外光学、生物医用材料等(iFinD公司资料)。历史上公司的标签是”稀土+贵金属+靶材”的多元化材料集团,收入体量近百亿但盈利长期微薄——2023—2025年归母净利润仅2.27亿、1.48亿、2.65亿元,整体毛利率长期不足10%(iFinD财务数据)。
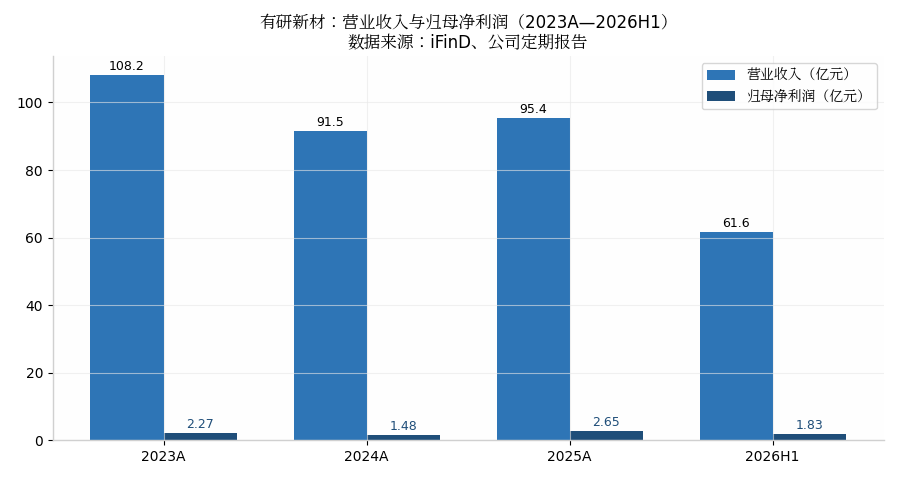
有研新材:营业收入与归母净利润(2023A—2026H1)
有研新材:营业收入与归母净利润(2023A—2026H1)
这一盈利结构的根源在于收入构成。以2025年年报口径,铂族产品贡献收入39.92亿元(占41.9%)但毛利率仅1.63%,本质上接近贸易与加工属性;稀土材料收入23.67亿元、毛利率8.43%;而薄膜材料(靶材为主)收入22.88亿元、毛利率18.63%,其中靶材产品收入同比增长约50%。换言之,公司约四成的收入只贡献了不到3%的毛利,而约24%的收入贡献了超过一半的毛利——资产剥离与聚焦主业的逻辑正是由此而来。
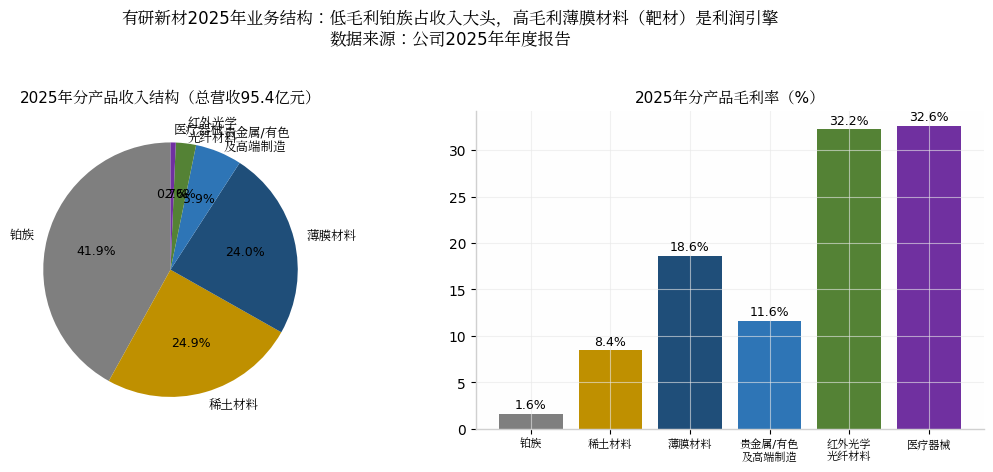
2025年业务结构:收入构成与分产品毛利率
2025年业务结构:收入构成与分产品毛利率
2026年上半年,转型后的收入结构进一步向高纯金属集中:高纯/超高纯金属材料收入49.15亿元、稀土材料11.77亿元、红外光学及光纤材料0.96亿元(iFinD分部数据)。稀土板块在转让完成后将不再并表,公司收入体量会阶段性缩水,但收入”含金量”(毛利率与成长性)将系统性提升。市场对其估值锚的切换——从”稀土周期股”转向”半导体材料成长股”——正是本轮重定价的核心。
三、核心业务深拆:靶材是全公司唯一重要的故事
3.1 有研亿金:国内靶材”国家队”
公司靶材业务主体为控股子公司有研亿金。它是国内少数打通”超高纯金属提纯—热压/熔炼—精密机加工—清洗包装”全链条的平台,产品覆盖铝、钛、铜、钽、钴、钨等百余款靶材,批量供货中芯国际、长江存储、长鑫存储等头部晶圆厂;据公司在上交所互动平台回复,公司与长江存储、长鑫存储等建立了长期稳定合作关系。
技术突破的节奏在2025—2026年明显加快。据公司定期报告及公开披露:
- 12英寸超高纯铜及铜锰靶材应用于14—3nm制程,批量供应国内外头部客户;
- 12英寸钽靶材适配先进逻辑及3D NAND、DRAM/HBM等先进存储,应用于国内外多家头部企业;
- 12英寸钴、镍铂靶材实现批量供应,为国内极少数具备该能力的厂商;
- 12英寸钨及钨合金靶材在国内先进存储客户端批量供货,并送样国外客户验证;
- 掩模版用难熔金属靶材填补国内空白,实现小批量供货。
业绩层面,2026年一季度公司营收29.57亿元(+60.72%)、归母净利润8827万元;上半年营收61.58亿元(+50.35%)、归母净利润1.83亿元(+40.89%)。
3.2 产能:饱和倒逼扩产,近15亿元资本开支落地
山东德州基地自2023年投产以来产能持续爬坡,多款12英寸高端靶材通过先进逻辑、存储、封装客户验证,批量供货规模持续扩大。由于高纯铜系、钽系产能已接近饱和、无法满足头部客户订单,公司于2026年7月30日公告两项扩产:
| 项目 | 投资额 | 内容 | 时间表 |
| 高纯溅射靶材二期扩建 | 4.86亿元 | 新增高纯铜系、钽靶、钛靶产能3万块/年 | 2026年9月开工,2027年9月投产 |
| 高端靶材保障能力建设及特种靶材产业化 | 9.88亿元(立项) | 新建厂房占地约14万平方米 | 推进中 |
资本背书同样到位。2025年6月,国家集成电路产业投资基金二期以3亿元增资有研亿金,获得5.67%股权(对应有研亿金投前净资产评估值49.94亿元),有研新材持股比例变更为94.33%,资金专项用于集成电路靶材研发及相关经营业务。大基金二期的入股既是资金,更是对公司靶材技术地位的国家队认证。
3.3 需求侧:存储超级周期是最强的顺风
靶材需求的直接驱动来自晶圆厂稼动率与扩产,而2026年半导体景气的主线是存储。AI服务器需求爆发叠加三星、SK海力士将先进产能转向HBM,DRAM/NAND自2025年下半年起持续涨价;2026年9月,苹果已接受三星2027年一季度DRAM、NAND较2026年三季度再涨30%—40%的报价。国内侧,长江存储、长鑫存储在涨价周期中加速扩产,且均为有研亿金长期合作客户——9月16日有研新材触及涨停的直接催化正是”存储涨价+’十五五’规划提出集成电路全链条攻关”。
3.4 被剥离与被保留的其他业务
转让完成后,公司业务版图为:半导体薄膜材料(核心)+贵金属功能材料(铂族、装联材料、医用贵金属)+磁性材料+医疗器械材料。铂族业务受新能源汽车对燃油车尾气催化剂替代的影响,销量与收入持续下滑,是保留资产中的主要拖累项。值得注意的是,剥离稀土资产等于放弃了稀土价格上行期的弹性;但稀土冶炼本身毛利微薄(2025年板块毛利率8.43%),聚焦逻辑在财务上站得住。
四、财务质量:利润在改善,现金流是短板
盈利端,公司净利率由2025年上半年的2.07%升至2026年上半年的2.88%;毛利率7.42%,同比微降0.51个百分点,主因低毛利的高纯金属材料收入占比提升摊薄了整体毛利率。研发费用1.41亿元,同比大增42.66%,投向先进制程靶材攻关,费用化政策稳健。2023—2025年公司研发费用分别为1.82亿、2.07亿、2.85亿元,三年累计6.74亿元,保持稳步增长。
资产负债端,截至2026年6月末总资产75.2亿元、归母净资产43.6亿元,资产负债率约32.7%,杠杆温和;货币资金9.52亿元,较年初的21.6亿元大幅下降(iFinD资产负债表)。
现金流是最大的瑕疵。2026年上半年经营活动现金流净额为-9.50亿元(上年同期-2.25亿元),公司解释为原材料采购与备货增加;存货从年初12.64亿元升至18.86亿元(iFinD现金流量表)。在金属价格高位囤货的生意模式下,利润表改善与现金流恶化并存,2024、2025两个完整年度的经营现金流也分别为-0.55亿、-0.79亿元,连续两年为负。这意味着扩张需要依赖存量资金、股权转让回款(约6.97亿元)乃至外部融资,15亿元资本开支下的资金链值得持续跟踪。
五、资产交易与治理看点
本次资产剥离的关键条款如下:
| 标的 | 转让比例 | 作价 | 评估依据 |
| 有研稀土 | 45%股份 | 4.54亿元 | 全部权益评估值10.09亿元 |
| 有研国晶辉 | 51%股权 | 2.43亿元 | 评估值5.68亿元扣除过渡期分红9133万元 |
交易对手为控股股东中国有研,属关联交易,定价以备案评估值为依据,已于2026年8月4日经临时股东大会审议通过,合计回笼现金约6.97亿元。此外,公司2024年9月披露的3.2亿元定增预案已停止实施。
治理上需要留意:稀土与红外光学资产转让给集团后,公司与集团之间的同业边界,以及集团后续资产运作预期(中国有研旗下还有有研硅、有研粉材等材料资产),将成为长期议题。
六、市场表现与估值:逻辑对了,价格不便宜
2026年以来,有研新材是A股材料板块的明星标的。行情节奏上,5月底(大基金增资落地)、6月下旬至7月初(稀土+靶材双击,7月1日盘中触及年内高点)、8月上旬(中报披露+资产剥离过会)、9月中旬(存储涨价)构成四波主要拉升;其间也多次出现单日跌停级别的高波动,7月中旬曾出现超过40%的最大回撤。
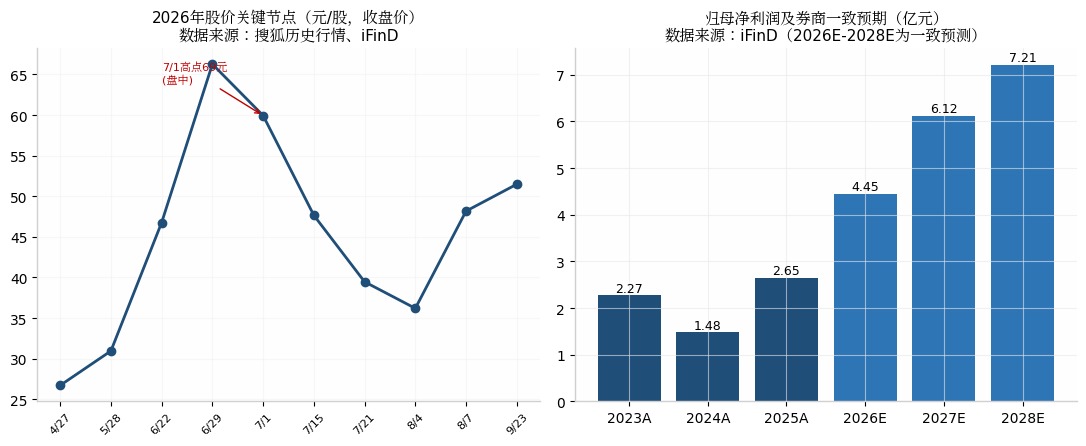
2026年股价关键节点与归母净利润一致预期
2026年股价关键节点与归母净利润一致预期
估值方面,以9月23日收盘价51.48元计,总市值约435.8亿元:
| 估值口径 | 数值 |
| 静态PE(2025年归母净利2.65亿元) | 约164倍 |
| PE(LYR,iFinD口径) | 159.7倍 |
| PB(MRQ,iFinD口径) | 9.7倍 |
| 动态PE(2026E归母净利4.45亿元,一致预期) | 约98倍 |
| 动态PE(2027E归母净利6.12亿元,一致预期) | 约71倍 |
| 动态PE(2028E归母净利7.21亿元,一致预期) | 约60倍 |
(数据来源:iFinD,一致预期为券商预测均值)
与同赛道的江丰电子等靶材成长股相比,2026年板块整体被市场给予了远超历史中枢的估值溢价。需要清醒认识的是:近100倍的2026年动态PE,已经把”转型成功”当作基准情形定价。
七、风险提示
- 估值透支风险:近100倍的2026年动态PE要求业绩连续数年高增长兑现,任何订单、扩产或存储景气不及预期都可能引发剧烈回撤(7月已预演过40%级别的回撤)。
- 现金流风险:经营现金流连续为负、2026H1达-9.5亿元,叠加近15亿元资本开支,若回款不济可能触发再融资摊薄。
- 存储周期反转风险:存储是本轮靶材景气的主引擎,DRAM/NAND涨价节奏一旦放缓或反转,将直接传导至靶材订单与价格。
- 业务剥离的执行与口径风险:稀土资产出表后收入规模下降,新旧口径切换期财务可比性变差;关联交易定价虽经评估备案,仍需关注交割进度。
- 竞争加剧风险:江丰电子、欧莱新材等同行同步扩产,若2027—2028年行业产能集中释放,竞争可能侵蚀当前较高的靶材毛利率。
八、总结:一张”央企+国产替代+存储周期”的明牌,买的是兑现节奏
有研新材的投资逻辑可以压缩成三句话:剥离低质量资产(稀土、红外光学),把资源全部押注在被验证的高景气主业(12英寸高端靶材)上;需求端踩着存储超级周期与国产替代的双重鼓点;供给端产能饱和、扩产路径清晰、大基金背书。 这三条都有公告与财报级别的硬证据支撑,不是概念。
硬币的另一面同样清晰:股价大幅上涨之后,市场已经把”转型成功”当作基准情形定价,动态PE近百倍对应的是2027年6亿以上净利润必须如期而至。对投资者而言,这不是一个”逻辑对不对”的问题,而是”价格给了多少容错”的问题。后续最值得跟踪的验证点是:二期项目2027年9月投产进度、存储客户订单向靶材收入的转化、经营现金流能否在2026年报转正,以及有研亿金层面是否还有进一步的资本运作。
本报告基于公开信息整理,数据来源包括iFinD、公司定期报告与公告、主流财经媒体报道,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。