英伟达通知大客户涨价15%,涨的不是GPU是内存
产棱 · IndPrism 产业观察
笔记时点:2026年8月23日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
本文 8 节
楔子判断
8月23日,多家媒体报道:英伟达已通知部分最大客户,搭载其 AI 芯片的服务器将在多数情况下涨价超过 15%,2027 年初出货的系统开始生效,涵盖 Vera Rubin 与 Grace Blackwell 两代平台。为微软、谷歌、甲骨文代工服务器的厂商,近期也同步向客户发出涨价预警。
市场说:英伟达议价权强势,AI 算力供不应求。产棱说:读这封涨价函,先看涨的是哪一行——通知里写明的涨价原因不是 GPU,是内存芯片成本飙升。英伟达在这封信里是邮差,不是作者。真正的作者,是上游那三家存储原厂。
核心结论|利润池定位
利润池不在涨价函的署名方手里。涨价的源头是存储(DRAM 合约价二季度环比涨 58%–63%、NAND 涨 70%–75%),英伟达做的是成本转嫁而非利润截留——15% 的整机涨幅,对应的是内存占 AI 服务器 BOM 已升至 25%–30% 的成本现实。钱继续向上游流,终点仍是三星、海力士、美光。
定价偏差在归因上:市场把「英伟达涨价」读成英伟达更强,产业事实是存储的税收到了算力链最硬的一环——连英伟达都吸收不了、只能转嫁,说明从原厂到整机,中间没有任何一层能当缓冲垫。被挤压的是没有长协锁价能力的白牌整机厂和二三线云厂商,头部 CSP 用年度长约把冲击摊薄。这与两天前记录的事实互为印证:双雄把自由现金流的 50% 以上锁给股东,供给纪律制度化——这封涨价函就是那道纪律的价格表现。
本段不指向任何证券,仅收束正文已论证的事实。涨价通知的实际落地幅度,以 2027 年初出货订单为准。
一、先把事实摆齐:这封涨价函写了什么
通知内容的四个要点:幅度(多数情况超过 15%,具体取决于芯片代次与内存配置)、时点(2027 年初出货的系统生效)、范围(Vera Rubin 与 Grace Blackwell 平台)、渠道(非英伟达官方公告,通过供应链向大客户传递,多家媒体交叉验证)。代工层同步动作:为大型数据中心运营商代工的厂商已向客户通报即将涨价。
一个值得记录的次序:涨价从 2027 年初出货生效,但通知在 2026 年 8 月就发出——提前近半年的预警期,等于给下游留出锁定旧价订单的窗口。谁有资格在这个窗口里锁量锁价,又回到配额时代的分配规则。
二、拆开涨价函:成本栏里躺着的都是存储
涨价原因写在明处:内存芯片成本飙升。机制早已运行——HBM 挤占通用 DRAM 产能,原厂把先进产能优先给高毛利的 AI 存储,内存占 AI 服务器整机 BOM 的比例已升至 25%–30%。显卡端更极端:高端显卡的 VRAM 已占整机物料成本的 80% 以上,一颗 2GB GDDR7 颗粒报价约 20 美元,RTX 5090 仅显存一项就是约 320 美元。IDC 的预测给这个结构定了总量:2026 年 AI 数据中心可能消耗全球 70% 的内存产出。
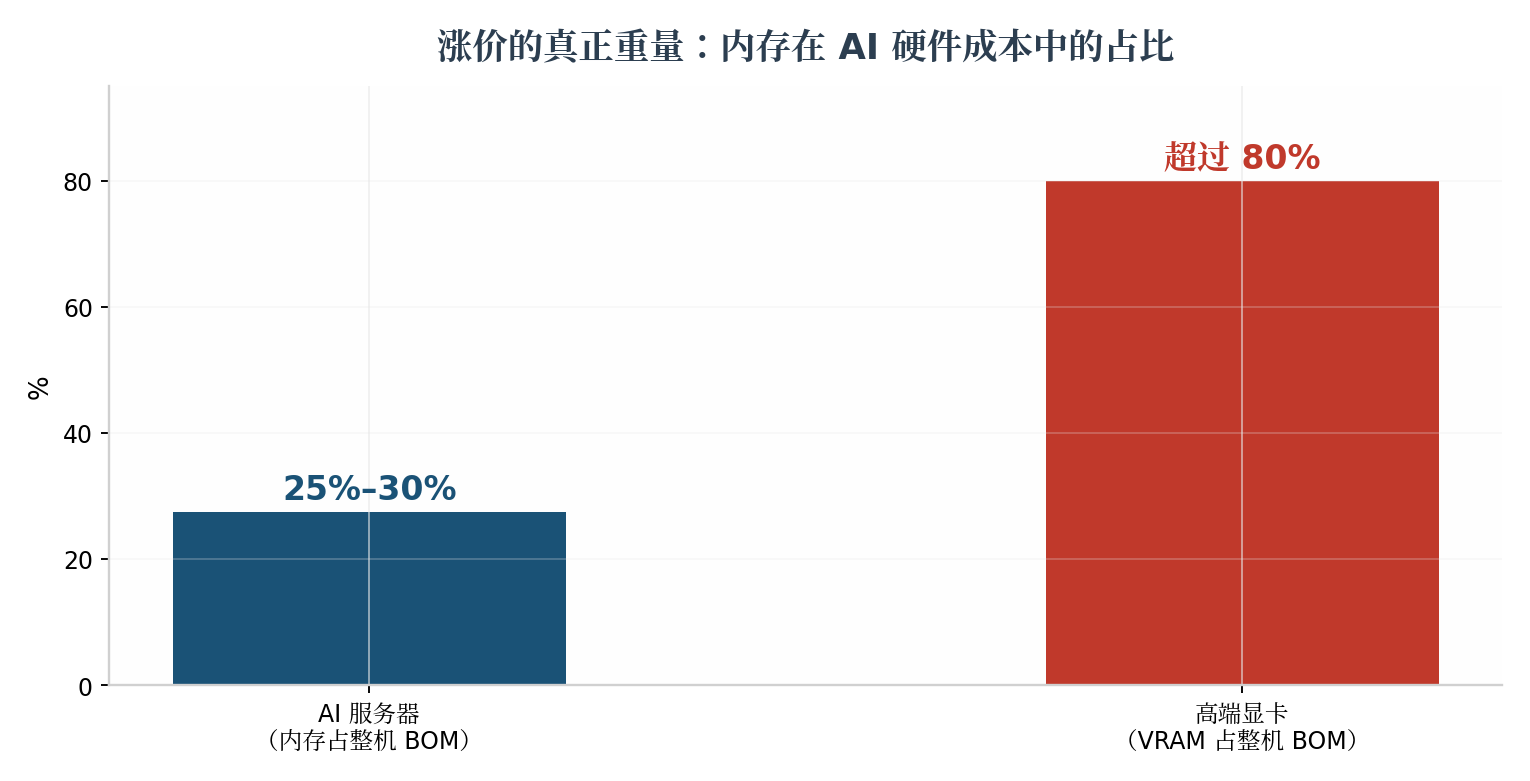
图 1|内存占 AI 服务器 BOM 25%–30%,高端显卡 VRAM 占比超 80%(来源:公开报道、Tech Insider,产棱整理)
把源头涨幅和终端涨幅放在一张图上,量级差一目了然:DRAM 合约价一个季度涨了近六成,NAND 涨超七成,而整机端只转出去 15%。中间的差价,由 GPU 厂、整机厂、云厂商层层吸收——但没有任何一层完全吸收得了,所以涨价函一级一级往下传。
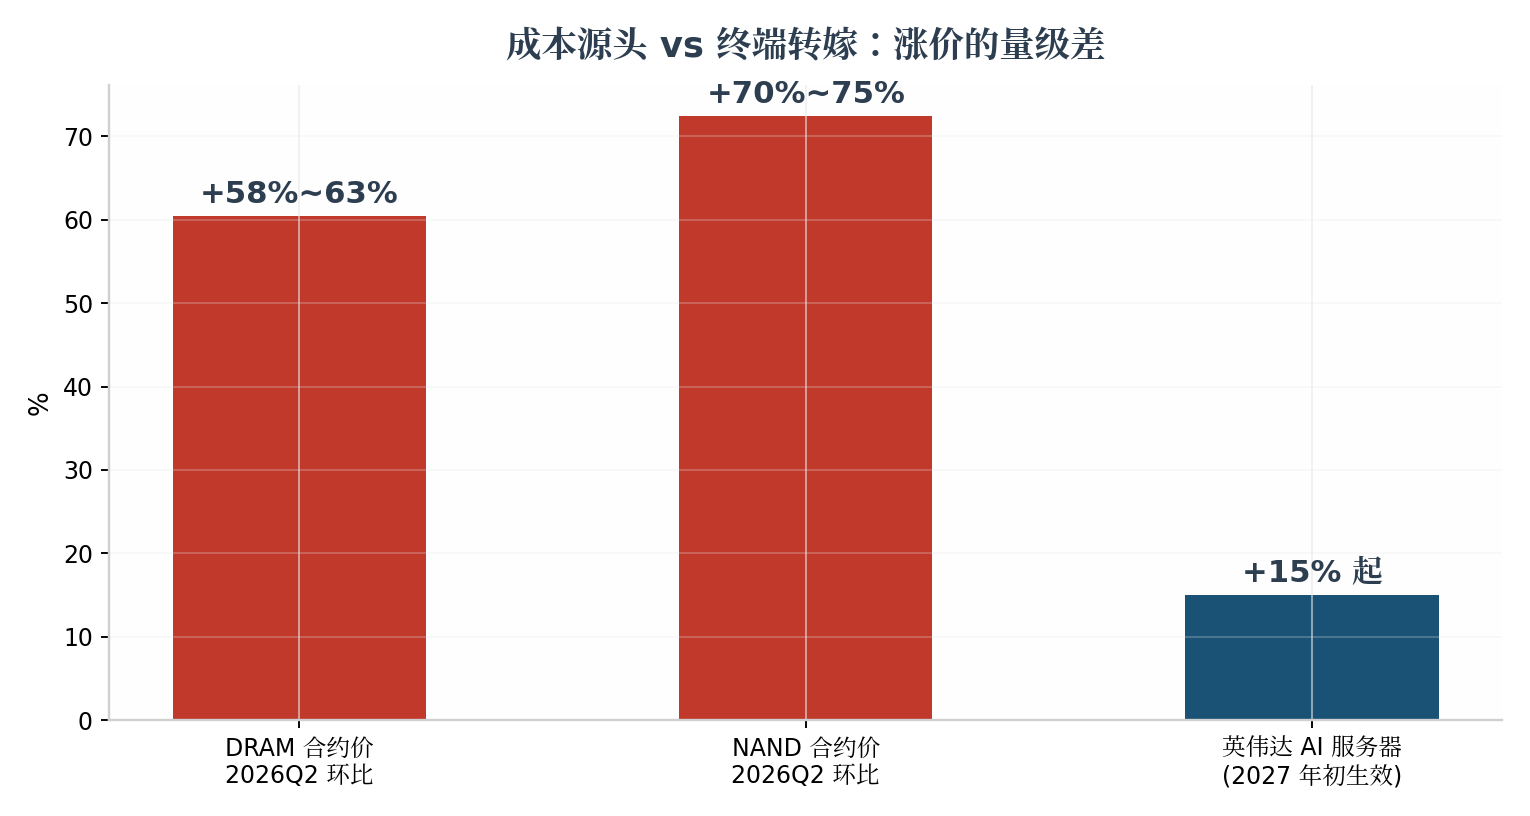
图 2|成本源头与终端转嫁的量级差(来源:公开渠道报价、媒体报道,产棱整理)
三、传导三站:定价者、转嫁者、买单者
第一站是定价者。存储原厂的供给纪律已经在制度层落锁——双雄合计 150 万亿韩元的股东回报承诺,把自由现金流的一半以上挡在了产能门外(见 8 月 23 日《双雄三天抛出 150 万亿》)。涨价能力不是周期运气,是结构位置。
第二站是转嫁者。英伟达的选择是照单转嫁而非自行消化——它一年的采购规模都换不来内存的价格豁免,这本身就是上游议价权最硬的证据。注意一个不对称:英伟达对下游涨价要发函商量,存储原厂对英伟达涨价不需要。
第三站是买单者,而且分层买单:头部 CSP 靠年度长协和规模把涨幅摊薄,白牌整机与二三线云厂商没有锁价能力,只能硬吃 15% 以上的成本跳升。这与 PCB 链记录过的配额逻辑同构——缺货时代,分配规则永远偏向历史规模大、付款稳定的买方。
四、别混谈:这不是「英伟达更强」的证据
把涨价函读成英伟达的利好,是把管道当成了水库。成本转嫁对转嫁者的毛利率是中性偏负——它要把涨幅顶出去,顶不出去的部分自己消化;真正毛利率在上行的是存储原厂(二季度五家原厂营业利润率 77.3% 创历史新高)。同一枚硬币的另一面:AI 算力硬件链整体「量缩价涨」的风险在积聚——价格每抬一次,买不起的买方就退场一批,采购成本压力最终会考验 CSP 的资本开支意愿。
双窗口的背离也在这条链上重演:本催化捕捉到的标的多日涨幅是 -6.2%——现货涨价函在飞,股价在回撤。产业事实与市场定价的口径差,仍是这条链上没被说完的部分。
五、证伪条件
三个判断各带反证:
第一,若 2027 年初实际出货价未涨或涨幅显著低于 15%——涨价函雷声大雨点小,「成本压力真实」降级。
第二,若 DRAM/HBM 合约价连续两季环比转负——成本基础消失,「利润池在上游」证伪。
第三,若头部 CSP 以砍单或资本开支连续两季下修回应涨价——需求端不接盘,「涨价可传导」证伪,链条从「转嫁」转为「淤积」。
六、监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| 涨价函落地 | 已通知大客户,2027 年初出货生效 | 季度 | 实际涨幅显著低于 15% |
| DRAM / HBM 合约价环比 | Q2 环比 +58% 以上,上行中 | 月度 | 连续两季环比转负 |
| 头部 CSP 资本开支指引 | 高位 | 季报 | 连续两季下修 |
| 英伟达数据中心毛利率 | 待下期财报验证转嫁完整度 | 季度 | 毛利率连续两季下滑 |
表 1|四个可跟踪变量:涨价是不是真转嫁,看落地不看通知(产棱整理)
产棱 · IndPrism | 全球产业传导研究系统
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者
依据来源:产棱产业雷达(芯片设计链催化:英伟达 AI 服务器涨价);新浪科技《英伟达 AI 服务器涨价超 15%:存储成本飙升驱动》(2026-08-23,综合多家媒体报道);Tech Insider《Gaming GPU Prices 2026》(2026-07);公开渠道存储合约价数据;产棱观察《双雄三天抛出 150 万亿韩元股东回报》(2026-08-23)。涨价通知非英伟达官方公告,为供应链渠道信息经多媒体交叉验证。
数据截至:2026年8月23日。产业状态以最新事实为准