德科立(688205):中兴系光通信老兵的数通跃迁:DCI放量与利润成色的双重检验
本文 10 节
报告信息
| 项目 | 内容 |
| 报告日期 | 2026年9月23日 |
| 数据截至 | 2026年9月23日(收盘价229.66元) |
| 总市值 | 约365.7亿元 |
| 总股本 | 1.59亿股 |
| 控股股东 | 无锡泰可领科实业投资合伙企业(持股24.24%) |
| 实际控制人 | 桂桑、渠建平、张劭(一致行动人,合计直接持股约26%) |
一、核心结论
德科立是一家”中兴系”出身的科创板光通信公司:前身为中兴通讯控股的无锡中兴光电子,2019年管理层收购(MBO)后独立发展,2022年登陆科创板,主营光收发模块、光放大器(EDFA)、光传输子系统三大产品线。公司正经历从电信传输向数通(DCI/高速光模块)的关键转型:2026年上半年营收5.45亿元(+25.78%)、归母净利润9826万元(+249.74%),数通业务收入占比已接近三成,800G DCI板卡完成客户验证并进入小批量交付。
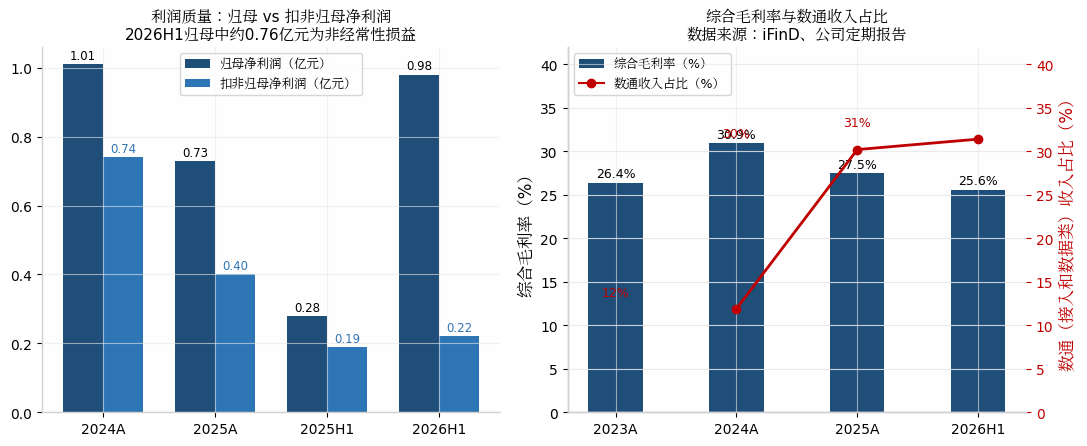
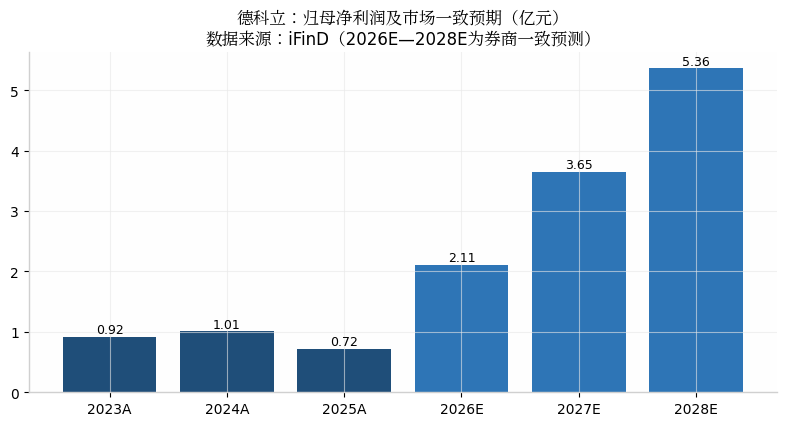
但必须提示:上半年归母净利润中约7605万元为非经常性损益(主要为金融资产公允价值变动收益),扣非归母净利润仅2220万元、同比+16.17%。以9月23日收盘价计,公司市值约365.7亿元,PE(LYR)高达约499倍(iFinD数据),即使按2026年一致预期归母净利润2.11亿元计算,动态PE仍约173倍。这是一家”方向正确、弹性可观、但当前盈利远撑不起市值”的公司——投资本质是买2027—2028年产能释放与1.6T放量的兑现。
关键指标一览
| 指标 | 2023A | 2024A | 2025A | 2026H1 |
| 营业收入(亿元) | 8.19 | 8.41 | 9.34 | 5.45 |
| 归母净利润(亿元) | 0.92 | 1.01 | 0.72 | 0.98 |
| 扣非归母净利润(亿元) | — | 0.74 | 0.40 | 0.22 |
| 综合毛利率 | 26.4% | 30.9% | 27.5% | 25.6% |
| 研发费用(亿元) | 0.83 | 1.04 | 1.10 | 0.51 |
(数据来源:iFinD、公司定期报告)
二、公司画像:带着”中兴基因”的光通信老兵
德科立前身是1999年中兴通讯与两位自然人共同出资设立的中兴光电子(中兴通讯持股65%),依靠与中兴的”配套捆绑销售”独家供应EDFA光放大器起家;2013年中兴退出控股,股权几经转手,2019年由桂桑、渠建平、张劭三位管理层通过泰可领科完成MBO,2022年在科创板上市。这段历史留下两重印记:技术上,公司在光放大器、长距传输模块、子系统领域积累深厚——2011年即开发出阵列式EDFA数据链路采集子系统,2019年研制出高密度低功耗100G光放大设备;客户上,中兴通讯至今仍是公司第一大客户,历史上EDFA对中兴的销售占比一度超过五成。
业务结构方面,公司收入分为传输类(电信侧光放大器、子系统、长距模块)和接入/数据类(数通光模块、DCI)两大板块。2025年传输类收入6.38亿元(毛利率29.0%),接入和数据类收入2.82亿元(毛利率23.9%,收入同比+180.6%)(iFinD分部数据)。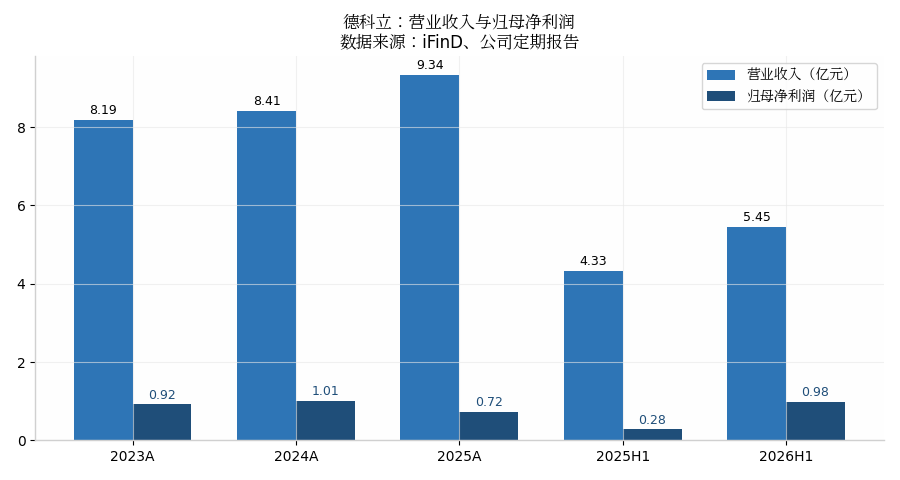
财务轨迹清晰刻画了转型的阵痛:2025年公司营收9.34亿元(+10.99%),但归母净利润7317万元(-27.16%)、扣非净利润仅4049万元(-45.15%)。公司在年报中归因于两方面:一是传统电信市场需求放缓、竞争加剧下的策略性降价,二是高强度研发、DCI新产能和泰国基地等战略投入的刚性支出。综合毛利率从2024年的30.9%降至2025年的27.5%、2026年上半年的25.6%——收入在向数通切换,但盈利能力尚未随之抬升,这是理解公司估值争议的关键。
利润质量与毛利率
利润质量与毛利率
三、增长引擎深拆:DCI、高速数通模块与产能释放
3.1 DCI:Scale-Across重构下的直接受益者
DCI(数据中心互联)是公司数通业务的拳头产品,交付形式有三类:整机、插卡式智能板卡(搭载自产光模块、光保护器件和放大器)、单独器件(相干/非相干模块、可插拔放大器)。公司在北美市场已有客户布局,放大器、400G长距相干/非相干光模块已参与到DCI项目中;相干领域的核心竞争力在于ITLA、PIC等关键器件的自主研发能力。券商研究将公司定位为”Scale-Across(跨数据中心算力扩展)重构DCI”的显著受益者。
2026年上半年,800G DCI板卡已完成客户验证并进入小批量交付,1.6T板卡预研按计划推进;800G相干模块在DCI领域预计逐步上量,公司上半年已在800G相干研发上投入大量资源。公司在手订单整体较去年同期增长,管理层预计未来数季DCI订单将实现同比增长。
3.2 高速数通光模块:400G上量、800G出货、1.6T临门
数通模块的产能与物料已按400G/800G/1.6T差异化布局:国内市场以400G和800G为主,800G产品2026年已实现出货,泰国工厂已转产800G数通模块;海外1.6T产品处于测试验证阶段,预计2026年四季度产生小批量订单,DSP等核心物料已完成备货。技术路线上,公司在1.6T上同步布局EML、硅光、薄膜铌酸锂(TFLN)三种方案,并战略性预研3.2T所需的TFLN技术。此外公司拟使用超募资金2605万元投资光通信高端器件研发测试平台,补齐800G及以上产品的研发测试能力。
3.3 第二曲线:OCS与薄膜铌酸锂
OCS(光电路交换)方向,公司采用区别于常规MEMS的硅基光波导方案:当前以32×32端口为主,64×64已完成样品开发,128×128已启动前期开发;但管理层明确表示硅波导单台设备投入超千万元、产品处于早期阶段,近两至三年的财务预算和业绩规划均未将OCS纳入预期。换言之,OCS是期权而非当期利润来源,市场对OCS概念的热情与公司的实际收入贡献之间存在明显时滞。
3.4 产能:12亿→22亿→32亿元的三年三级跳
产能是本轮成长的硬约束,也是公司投入最坚决的方向:
| 基地 | 定位 | 节奏 | 产能贡献 |
| 存量(截至2025年底) | 综合产能 | 已投产 | 约12亿元 |
| 泰国基地 | 海外(北美、东南亚) | 2026年4月试产、6月正式投产并转产800G,9月产能利用率达规划水平 | 新增约10亿元 |
| 无锡二期 | 国内及日韩等非美市场 | 2026年7月完成基建,10月底至11月初设备部署,2027年上半年逐步释放 | 再增约10亿元,总产能达32亿元 |
新产能预计在2027年上半年逐步释放,2027年下半年的批量订单将由新产能承接——2027年才是产能逻辑的真正兑现年。融资层面,公司于2025年11月公告拟发行境外S股并在新加坡交易所上市,以拓宽全球融资渠道。
四、行业坐标:AI光通信高景气中的”腰部选手”
行业β毋庸置疑。集邦咨询数据显示,400G光模块2024年全球出货超2000万支,到2026年底800G及以上规格出货占比将从2024年不到20%升至60%,全年出货超6300万支;TrendForce预计2026年全球AI光模块市场规模达260亿美元。2026年上半年,A股光模块板块业绩全面爆发:中际旭创营收417.78亿元(+182.49%)、归母净利润136.51亿元;新易盛预告归母净利润70亿—80亿元。
但板块内部分化极其剧烈:2026H1样本公司中,中际旭创和新易盛两家合计贡献了76.9%的收入和92.5%的扣非归母净利润,盈利进一步向龙头集中。德科立上半年归母净利润8900万—1.06亿元的预告区间(其中含公允价值变动收益约6700万元),在光模块环节明显小于新易盛、光迅科技、剑桥科技等。公司的差异化卡位在于DCI子系统/板卡和光放大器——这是龙头相对薄弱的环节,但市场容量也小于标准数通光模块。 另一个不可忽视的外部变量是地缘风险:2026年8月美国政府拟起草禁令限制进口中国数据中心光模块元件,曾引发A股光通信板块单日重挫,公司泰国基地服务北美市场的布局正是对此的对冲。
五、财务质量:报表利润与经营利润之间的鸿沟
2026年上半年是公司基本面分歧最大的一个报告期。表面看,归母净利润9826万元、同比+249.74%,二季度单季归母净利润7862万元、环比+300%;但拆解后发现,非经常性损益高达7605万元,其中金融资产公允价值变动及处置损益税前8527万元;扣非归母净利润仅2220万元,同比+16.17%。也就是说,剔除投资浮盈后,公司主营盈利仍处于温和修复通道,与499倍的静态PE形成强烈反差。
积极的一面是趋势在改善:2025年四季度起收入、利润同比环比均回升,2026年一季度营收2.54亿元(+27.97%)、归母净利润1964万元(+35.08%),二季度扣非利润环比明显放量;数通业务毛利率持续同比、环比提升,海外市场毛利率(2025年34.2%)显著高于境内(26.1%),随着泰国基地承接海外订单,结构改善有望延续。研发投入保持高强度,2023—2025年研发费用从0.83亿元增至1.10亿元,占营收比重约10%—12%(iFinD数据)。
股东行为值得关注:2026年3月和7月,股东钱明颖先后两次通过询价转让减持合计约3%股份(价格分别为135.29元/股、160.28元/股),其中7月转让获17家机构有效认购、认购倍数1.73倍,受让方含公募、QFII等专业机构——减持压力与机构承接意愿并存。
六、市场表现与估值:预期跑得远比利润快
2026年以来德科立是光通信板块的高弹性标的:4月3日斩获20%涨停、年内涨幅一度超79%;8月28日因”光模块+业绩高增+机构认可”触及涨停(191.5元),对应市值302亿元;至9月23日收于229.66元,总市值约365.7亿元(iFinD行情数据)。
归母净利润及一致预期
归母净利润及一致预期
估值是本案最大的争议点:
| 估值口径 | 数值 |
| 静态PE(2025年归母净利0.73亿元) | 约500倍 |
| PE(LYR,iFinD口径) | 498.9倍 |
| PB(MRQ,iFinD口径) | 14.6倍 |
| 动态PE(2026E一致预期2.11亿元) | 约173倍 |
| 动态PE(2027E一致预期3.65亿元) | 约100倍 |
| 动态PE(2028E一致预期5.36亿元) | 约68倍 |
(数据来源:iFinD,一致预期为券商预测均值;国联民生证券预测2026—2028年归母净利润2.6/4.5/6.0亿元,对应其8月21日股价PE为98/57/42倍)
作为参照,光模块全球龙头中际旭创PE超100倍、美股Coherent约100倍、迈威尔约70倍——全球资本都在”追光”,但德科立的估值溢价建立在一个尚待验证的假设上:扣非利润能在2027年随产能释放实现数量级跃升。值得注意的是,券商预测分歧不小(iFinD一致预期2026E约2.11亿元 vs 国联民生2.6亿元),且预测本身高度依赖DCI/1.6T订单节奏。
七、风险提示
- 利润成色风险:2026H1扣非净利润仅2220万元,约77%的归母净利润来自金融资产公允价值变动等非经常性损益,若市场以扣非口径重新审视,估值压力将显著放大。
- 估值透支风险:近500倍静态PE、约173倍2026年动态PE,容错空间极小;光通信板块2026年6—7月已上演过指数级回撤(万得光模块指数最大回撤超五成)。
- 毛利率下行风险:综合毛利率连续下行(30.9%→27.5%→25.6%),数通产品当前毛利率(约24%)低于传统传输业务,收入结构切换短期摊薄盈利。
- 地缘与出口管制风险:美国拟限制进口中国数据中心光模块元件;公司海外产能虽在泰国落地,但客户验证、关税与技术管制细则仍存不确定性。
- 客户集中与股东减持风险:中兴通讯长期为第一大客户;年内重要股东两次询价转让,后续减持节奏值得跟踪。
- 新业务不及预期风险:OCS尚未纳入公司近三年业绩规划,1.6T海外出货预计2026Q4才小批量启动,若云厂商资本开支或技术路线发生变化,第二曲线兑现将延后。
八、总结:方向已被验证,剩下的是利润与估值的赛跑
德科立的故事可以概括为:一家在电信光放大器时代证明过自己的”中兴系”老兵,正在把全部筹码押向数通时代——DCI板卡已交付、800G已出货、1.6T三种技术路线齐备、泰国+无锡产能三年翻近三倍。 行业β(AI算力、DCI/Scale-Across)强劲,公司卡位环节竞争烈度低于标准光模块,转型方向没有问题。
但当前的价格已经把最乐观的剧本写进去了:365.7亿市值对应的是一家扣非年利润不足5000万元的公司,市场定价的实质是”2027—2028年利润5亿以上”的远期兑现。对投资者而言,后续最值得跟踪的验证点清晰而有限:泰国与无锡二期产能爬坡进度、1.6T海外订单在2026Q4的落地、单季扣非净利润能否站上5000万元台阶、以及新加坡S股发行进展。 在这些信号确认之前,它更像一张高赔率的期权,而非一份安稳的持仓。
本报告基于公开信息整理,数据来源包括iFinD、公司定期报告与公告、券商研报及主流财经媒体报道,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。