富信科技(688662):光模块的温控心脏,Micro TEC国产替代叙事
本文 8 节
一、核心结论
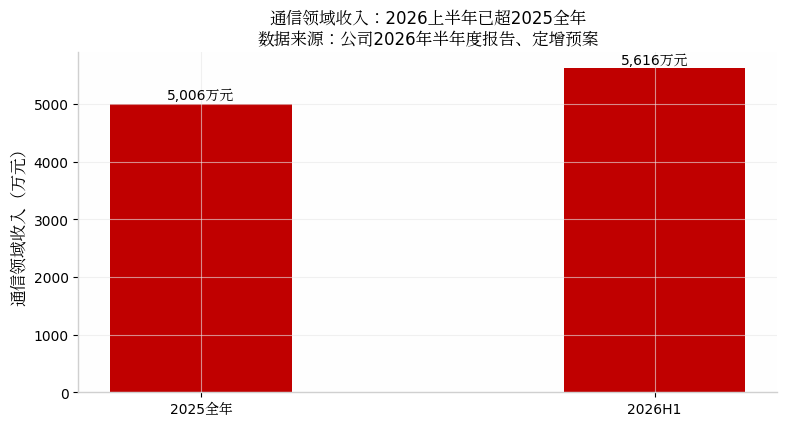
富信科技是全球少数掌握”热电材料—器件—系统—整机”全产业链的半导体热电(TEC)企业,过去二十年收入基本盘是恒温酒柜、冰淇淋机等消费电子整机,如今因为一颗装在高速光模块里的”微型空调”——Micro TEC(微型热电制冷器件)——站上了AI算力的风口。基本面事实链清晰:应用于400G/800G光模块的Micro TEC已批量供货、1.6T已小批供货、CPO用TEC在送样验证,客户包括Coherent、华工科技、索尔思光电等;2026年上半年通信领域收入5616万元、同比+145.96%,半年即超过2025年全年。9月22日公司披露上市以来首次再融资预案,拟募资不超2.7亿元扩产Micro TEC。
但硬币的另一面必须直视:公司2026年上半年归母净利润仅2208万元(+8.52%),通信业务收入占比仍不足两成,以9月23日收盘价计市值约149.8亿元,PE(LYR)高达约327倍、PB约17.9倍(iFinD数据);公司自己在9月23日的异动公告中明确提示”通信领域业务收入占比较低,CPO相关产品预计不会对2026年收入产生影响”。这是一个典型的”小基数、大叙事、高估值”标的——投资本质是买Micro TEC从千万级收入向亿级跃迁的兑现速度。
关键指标一览
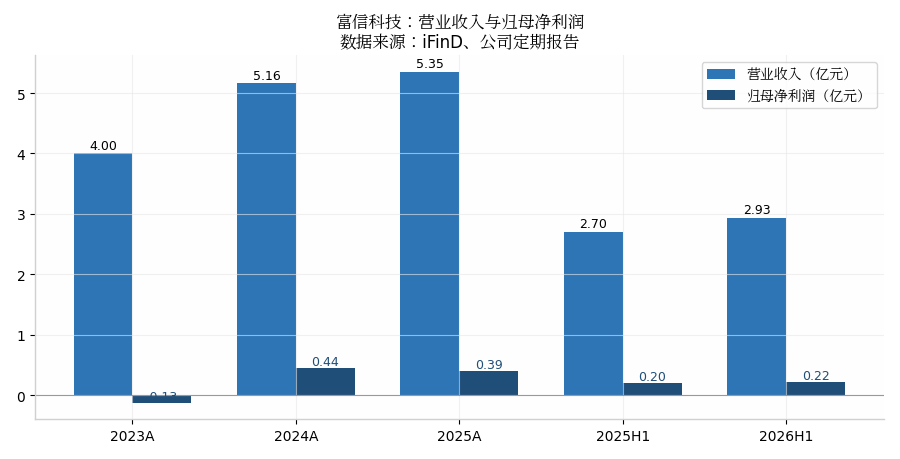
| 指标 | 2023A | 2024A | 2025A | 2026H1 |
| 营业收入(亿元) | 4.00 | 5.16 | 5.35 | 2.93 |
| 归母净利润(亿元) | -0.13 | 0.44 | 0.39 | 0.22 |
| 扣非归母净利润(亿元) | -0.14 | 0.42 | 0.38 | 0.22 |
| 综合毛利率 | 24.7% | 26.1% | 26.8% | 29.4% |
| 经营现金流净额(亿元) | 0.52 | 1.00 | 0.71 | -0.07 |
(数据来源:iFinD、公司定期报告)
二、公司画像:从”酒柜恒温器”到”光模块温控”
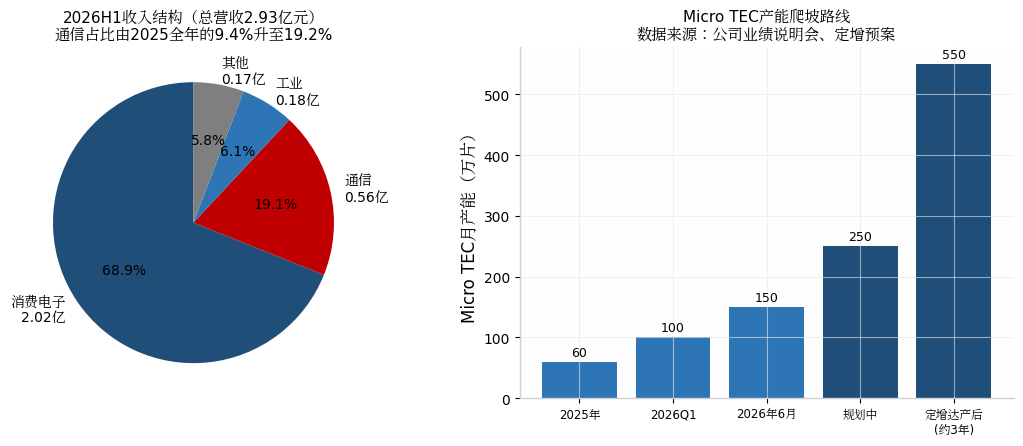
广东富信科技股份有限公司位于佛山顺德,深耕半导体热电技术二十余年,是国家级高新技术企业,曾作为第三完成单位参与项目获国家科技发明奖二等奖,主营半导体热电器件、热电系统及热电整机应用产品(iFinD公司资料)。公司业务结构长期以来”头重脚轻”:恒温酒柜、冰淇淋机、车载冰箱等消费电子整机贡献约七成收入,该板块2023年曾拖累公司出现上市前罕见的年度亏损(归母净利润-1278万元),2026年上半年消费电子收入2.02亿元、同比仍下滑5.74%。
营收与归母净利润
营收与归母净利润
转机来自热电技术的”老树新花”。半导体热电器件基于帕尔贴效应实现电能—热能双向转换,控温精度可达±0.01℃,是精密温控的刚需器件。高速光模块中的激光器对温度极度敏感,温度波动即引起波长漂移,因此400G及以上光模块普遍需要内置Micro TEC做局部精密温控,且速率越高、用量和价值量越大。公司凭借碲化铋材料制备、晶圆加工、精密封装的全链条能力切入该市场,2025年9月通过某海外头部通信企业产品认证并批量应用于400G/800G光模块。2026年上半年,通信领域收入占比已由2025年全年的9.4%跃升至19.2%,其中数通400G/800G/1.6T光模块Micro TEC合计收入3584万元。
收入结构与产能爬坡
收入结构与产能爬坡
三、核心业务深拆:Micro TEC的量、价、产能与客户
3.1 产品进度:400G/800G批量、1.6T小批、CPO送样
公司在2025年年度暨2026年一季度业绩说明会上给出了清晰的产品梯队:应用于移动通信网络光模块温控及400G/800G高速光模块的Micro TEC已批量供货;应用于1.6T高速光模块的Micro TEC已小批出货;与光模块厂商就TEC在CPO新型封装中的应用处于研发验证阶段,预计不对2026年收入产生影响。这一披露口径严谨且克制——公司对CPO的预期管理明显比市场炒作冷静。
3.2 产能与扩产:利用率95%以上,定增再造两个富信
产能是当前最直接的瓶颈。公司Micro TEC月产能从2025年的60万片爬坡至2026年一季度的100万片、2026年6月底的150万片,产能利用率已达95%以上,并着手向250万片/月扩产。9月22日披露的定增预案则是更大手笔:拟募资不超2.7亿元,其中1.5亿元投向Micro TEC生产建设项目(总投资2.02亿元,建设周期3年),达产后新增产能4200万片/年,约为当前年化产能的2.1倍。
| 募投项目 | 总投资 | 拟用募资 | 内容 |
| Micro TEC生产建设项目 | 2.02亿元 | 1.50亿元 | 佛山顺德现有厂区,建设期3年,达产新增4200万片/年 |
| 技术改造与信息化升级 | 5381万元 | 4000万元 | 自动化产线改造、MES系统、研发检测设备 |
| 补充流动资金 | 8000万元 | 8000万元 | — |
(资料来源:公司2026年度向特定对象发行A股股票预案)
需要提示两点:其一,本次为竞价发行、发行对象和价格未定,方案尚需股东会、上交所审核及证监会注册,产能兑现是2028年以后的事;其二,按发行上限30%股本计算,摊薄幅度不容忽视。
3.3 客户与竞争格局:日系垄断下的国产稀缺供给
公司已披露的客户包括Coherent(高意)、华工科技、索尔思光电等国内外知名光通信企业,2025年9月通过某海外头部通信企业认证是标志性事件——光通信客户认证周期长、一旦进入BOM清单替换成本高,构成先发壁垒。竞争格局上,全球高端Micro TEC市场长期由日本Ferrotec(大和热磁)、KELK(小松)等厂商主导,国内能实现400G/800G光模块Micro TEC规模供货的企业极少,富信是其中稀缺的量产者;行业分析普遍认为国产化率仍低、替代空间大。针对市场关注的碲、铋等关键材料出口管制问题,公司董事长刘富林明确表示对公司业务影响不大。
3.4 其他业务:消费电子基本盘与储能、汽车、工业新场景
消费电子整机仍是收入基本盘(占约七成)但增长乏力;热电系统中的储能机柜除湿机已稳定供货多家储能头部企业,2026年上半年工业领域收入1830万元(+94.2%),其中工业系统收入同比增长492.71%;汽车领域已与头部智能网联汽车供应商开展项目合作。这些新场景提供了估值的安全垫叙事,但当前体量尚不足以改变利润结构。
四、财务质量:结构改善与现金流失速并存
积极面:2026年上半年毛利率29.41%,同比提升3.63个百分点,主要系高毛利的热电器件(毛利率31.3%)收入占比提升带动;扣非归母净利润2186万元(+13.04%),与归母净利润基本匹配,利润成色干净、无非经常性损益粉饰;2025年度现金分红占归母净利润比例达89.55%,近三年累计分红是年均净利润的2.79倍,分红意愿在科创板公司中罕见。
通信领域收入
通信领域收入
隐忧面:一是现金流,2026H1经营活动现金流净额-736万元、同比下降130%,为上市以来罕见转负;二是营运资本,期末货币资金仅6167万元、较年初骤降71.7%,应收账款1.47亿元(较年初+61.5%)、存货2.01亿元(+22.65%),扩产备料与账期压力明显;三是研发投入占比从6.45%降至5.16%,研发费用同比下降13.2%,与技术驱动型成长的叙事存在一定张力。货币资金仅6000余万元而募投项目总投资3.36亿元,定增的必要性由此也更容易理解。
五、市场表现与估值:三天异动背后的预期透支
2026年以来富信科技是A股”光模块温控”概念的领涨标的:年初至6月9日累计涨幅达175%;6月10日午后开盘9秒即20CM涨停(112.24元,市值99亿元);9月21—23日连续三个交易日涨幅偏离值累计达30%触发异动公告,9月23日收于130.61元(+16.21%),市值约149.8亿元(iFinD行情数据)。
估值压力一目了然:
| 估值口径 | 数值 |
| 静态PE(2025年归母净利3941万元) | 约380倍 |
| PE(LYR,iFinD口径) | 327.2倍 |
| PB(MRQ,iFinD口径) | 17.9倍 |
| PS(LYR,iFinD口径) | 24.1倍 |
(数据来源:iFinD;公司目前无券商盈利一致预期覆盖)
做一个直观的压力测试:即便通信领域收入2026年全年做到1.5亿元、按30%净利率(远高于公司当前7.5%的整体净利率)乐观估算,贡献净利润约4500万元,加上基本盘利润,全年归母净利润乐观情形也难超8000万元,对应当前市值PE仍在180倍以上。当前价格隐含的已不是2026年业绩,而是定增达产(2028年后)且满销的远期情形。 公司自身在异动公告中的风险提示——“通信领域业务收入占比较低”“Micro TEC业务拓展进度、订单规模及盈利贡献存在不确定性”——值得逐字阅读。
六、风险提示
- 估值透支风险:327倍静态PE、约180倍以上的乐观情形动态PE,几乎不留容错空间;概念退潮时波动剧烈。
- 收入结构错配风险:通信业务占比仍不足两成,消费电子基本盘持续下滑,若消费电子拖累扩大,Micro TEC的增量可能被对冲。
- 扩产兑现风险:定增尚需多道审核程序,建设期3年;期间若光模块技术路线(如CPO温控方案变化)或需求节奏生变,新增产能面临消化压力。
- 客户与认证风险:海外头部客户认证后的订单放量节奏不可控;CPO用TEC仍处送样验证,公司明确2026年不贡献收入。
- 财务风险:经营现金流转负、货币资金骤降、应收账款与存货快速上升,短期流动性依赖定增落地。
- 摊薄风险:发行股数上限为总股本30%,若顶格发行摊薄显著。
七、总结:真逻辑、小基数、贵价格
富信科技的产业逻辑是真实的:Micro TEC是高速光模块的刚需温控器件,日系垄断下的国产替代空间真实存在,公司是国内稀缺的全链条量产者,客户认证、产能利用率、定增扩产都是可验证的硬进展,“通信收入半年超去年全年”也是实打实的财报数据。
但价格的跑得比基本面快得多:一家年利润约4000万元、七成收入来自消费电子的公司,被市场按”AI算力核心器件平台”定价。对投资者而言,后续值得跟踪的验证点是:定增审核与发行进展、通信收入占比能否在2026年报突破25%、1.6T放量节奏、CPO验证结果,以及消费电子基本盘能否止跌。在这些信号确认前,它更像一个”产业趋势看涨期权”,而非用当下业绩可以衡量的持仓。
本报告基于公开信息整理,数据来源包括iFinD、公司定期报告与公告、公司业绩说明会及主流财经媒体报道,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。