燕麦科技(688312):苹果链FPC测试龙头的第二曲线,硅光晶圆测试从0到1
本文 9 节
报告信息
| 项目 | 内容 |
| 报告日期 | 2026年9月23日 |
| 数据截至 | 2026年9月23日(收盘价60.60元,当日+8.16%) |
| 总市值 | 约89.2亿元 |
| 总股本 | 1.47亿股 |
| 控股股东/实控人 | 刘燕(持股44.19%),与张国峰为一致行动人 |
| 上市时间 | 2020年6月(科创板) |
一、核心结论
燕麦科技是FPC(柔性电路板)自动化测试设备细分赛道的隐形冠军:客户覆盖全球前十大FPC厂商中的前七家,包括鹏鼎控股、东山精密、日本旗胜、住友电工、台郡科技等,终端高度指向苹果产业链。2025年公司营收6.19亿元(+24.33%)、归母净利润1.36亿元(+41.68%),交出上市以来最好的一份年报;但2026年上半年急转直下——营收2.09亿元(-8.47%)、归母净利润1529万元(-47.17%)、扣非净利润仅603万元(-74.10%),消费电子终端需求低迷、行业竞争加剧、人民币升值汇兑损失三因素叠加。
支撑当前89亿元市值的并非当期业绩,而是第二曲线的想象空间:公司2025年收购新加坡硅光晶圆测试设备商AXIS-TEC并增持至75%,硅光测试设备已向海外晶圆厂交付并参与客户新一代产品研发;IC载板测试设备样机通过客户验收并有订单出货;MEMS/IMU传感器测试设备进入交付阶段。公司在异动公告中明确提示:硅光相关产品市场推广处于起步阶段,销售收入占比不足1%,未对业绩构成重大影响。 按券商一致预期2026年归母净利润1.81亿元计算,当前动态PE约49倍——这是一家”主业承压、新业务还在0到1、估值已经按转型成功计价”的标的,核心矛盾是业绩与题材之间的时间差。
关键指标一览
| 指标 | 2023A | 2024A | 2025A | 2026H1 |
| 营业收入(亿元) | 3.27 | 4.98 | 6.19 | 2.09 |
| 归母净利润(亿元) | 0.69 | 0.96 | 1.36 | 0.15 |
| 扣非归母净利润(亿元) | 0.52 | 0.83 | 1.22 | 0.06 |
| 研发费用(亿元) | 0.89 | 1.21 | 1.20 | 0.49 |
| 经营现金流净额(亿元) | 0.36 | 0.94 | 0.71 | 1.37 |
(数据来源:iFinD、公司定期报告)
二、公司画像:绑定苹果链的FPC测试设备隐形冠军
深圳市燕麦科技股份有限公司由刘燕、张国峰夫妇创立,专注FPC自动化、智能化测试设备二十余年,产品覆盖通用/专项功能测试治具、多工序测试设备、自动化测试系统、智能化视觉检测设备等。测试设备是FPC量产前的必备环节——每一片手机用FPC软板在出货前都要经过电性能与功能测试,公司深度嵌入苹果供应链的采购体系(苹果直接采购及指定FPC厂商采购两种模式并存),全球前十大FPC制造商均为公司客户。
这种深度绑定带来两个结构性特征。其一是客户高度集中但正在改善:2024年前五大客户销售占比82.16%、第一大客户占44.19%;2025年前五大降至77.13%、第一大客户降至32.68%,第四、第五名客户销售额同比分别增长97.85%和119.38%,新客户拓展成效显现。其二是收入强季节性:FPC客户采购集中在上半年发货、验收周期通常6个月以内,收入确认集中于下半年——这意味着半年报天然是”弱表”,全年成色要看四季度验收节奏,但2026年上半年的下滑幅度(-47%)显然超出了季节性所能解释的范围。
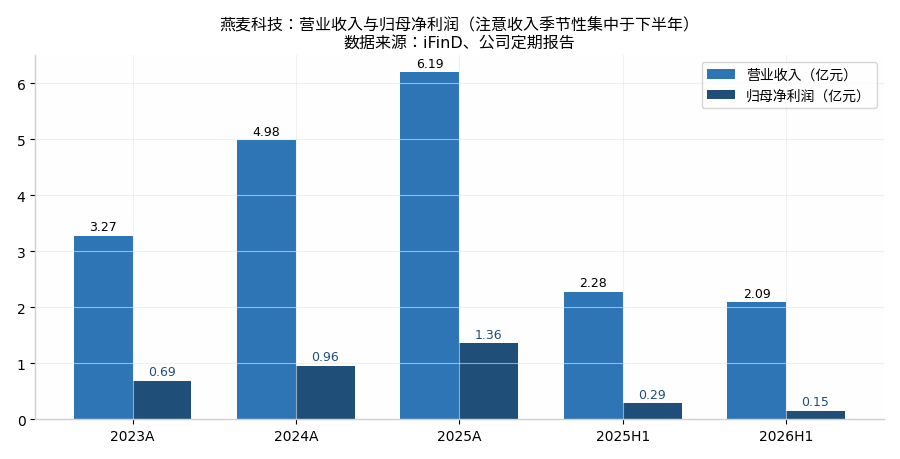
营收与归母净利润
产品结构上,2025年自动化测试设备收入4.68亿元(毛利率49.6%)为绝对主力,配件及其他0.79亿元(毛利率57.3%)、测试治具0.70亿元(毛利率46.3%)为辅,整体毛利率维持在50%左右的高位——设备定制化属性与苹果链的技术门槛共同支撑了盈利质量,这在A股设备公司中属于较高水平。
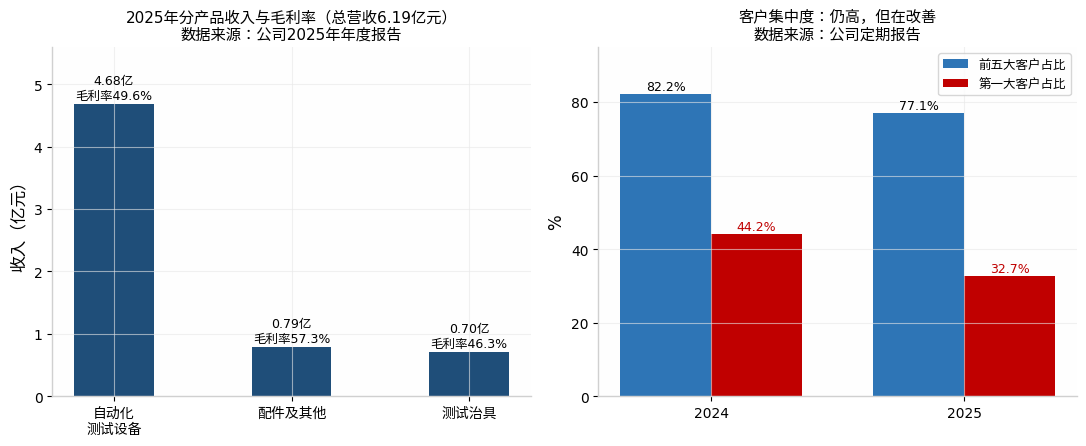
分产品与客户集中度
三、第二曲线深拆:硅光晶圆测试是主角,多条腿走路
3.1 硅光晶圆测试:一笔小收购撬动的大叙事
2025年2月,公司通过新加坡全资子公司以385.92万新加坡元(约合人民币2073万元)收购AXIS-TEC 67%股权,2026年进一步增持至75%。AXIS-TEC总部位于新加坡,专注硅光晶圆级测试设备与光电耦合设备,客户包括新加坡纯硅光代工厂AMF等,在硅光测试细分环节具备全球稀缺的技术卡位。这笔仅两千万元级的收购,在2026年CPO/硅光概念行情中成为公司估值重塑的支点:2026年1月底至2月初,公司股价因”硅光晶圆测试”概念连续三日涨幅偏离值累计达30%触发异动,公司公告明确提示”相关产品市场推广处于起步阶段,销售收入占比不足1%“。
务实的进展同样存在:硅光晶圆检测设备已向海外晶圆厂交付产品,并配套优质客户进行技术迭代及新一代产品研发;2026年上半年完成新增订单交付。硅光/CPO的产业逻辑是真实的——CPO(共封装光学)将光引擎与交换芯片共封装,晶圆级硅光测试成为量产刚需,全球设备供给稀缺——但从”占比不足1%“到”利润支柱”之间,隔着的是数年的客户验证与产能爬坡。
3.2 半导体测试设备矩阵:IC载板、MEMS、SiP多点开花
公司以FPC测试积累的精密对准、电测、自动化能力向半导体测试横向迁移:IC载板测试设备以海外龙头为对标,样机已通过客户验收并有订单出货;MEMS传感器测试设备中惯性类(IMU)设备多台处于交付阶段;SiP级射频芯片测试方向自研校验网分立项,宽带射频开关矩阵等新品推进中。2026年上半年公司在研项目达20个、预计总投资1.86亿元,较2025年的12个、1.07亿元大幅扩容,累计获授专利150件、软著75件。研发强度维持在高位:上半年研发费用4852万元、占营收23.21%,研发人员292人、占员工总数30.77%。
3.3 产能与全球化:杭州投产、泰国建成
杭州基地已建成投产,产能释放空间匹配主业与新业务交付需求;泰国工厂场地购买与建设已完成,2026年开始接收订单——泰国基地的战略意义在于跟随FPC厂商(鹏鼎、东山精密等均在泰国扩产)的产能转移,就近服务苹果链的东南亚布局,同时对冲地缘与关税风险。2026年上半年末境外资产2.56亿元、占总资产14.79%。
3.4 股权激励:考核目标给出管理层的底线承诺
2025年限制性股票激励计划以2022—2024年均值(营收3.81亿元、归母净利润8216万元)为基数,设定2025—2028年四个归属期的考核目标:营收增长率分别不低于40%/50%/60%/70%,或净利润增长率不低于15%/25%/35%/45%。2025年实际营收增长率62.47%,第一个归属期目标已达成。按2026年考核目标倒推,全年营收需不低于5.72亿元——上半年仅完成2.09亿元(36.5%),下半年需确认约3.63亿元收入,略高于2025年下半年的3.90亿元水平并非不可能(季节性集中于下半年验收),但难度明显大于2025年。
四、财务质量:利润腰斩,但现金流与资产负债表在改善
2026年上半年是三份力量对冲的结果:压力端,消费电子终端需求低迷、行业竞争加剧,收入-8.47%;人民币升值导致财务费用从上年同期的-374万元转为+894万元(汇兑损失),仅此一项即侵蚀约1268万元利润;销售费用+40.09%(拓展车载、物联网等新应用的市场投入先行)。利润成色端,扣非净利润603万元(-74.1%)显著弱于归母净利润1529万元,差额926万元来自政府补助383万元与金融资产公允价值变动收益552万元——经常性盈利占比明显走弱。改善端,经营现金流净额1.37亿元(+95.04%),应收账款较上年末压降51.28%,回款质量大幅提升;存货较上年末+42.88%,主因发出商品增加,指向已发货待验收的在途收入,为下半年收入确认提供了一定可见性。
资产负债表极为干净:期末归母净资产14.84亿元,总资产17.32亿元,无有息负债压力;9月1日公司启动首次回购(回购4.37万股),8月董事长刘燕向母校哈工大捐赠市值超4000万元股票。净现金、高毛利、强研发的资产负债表是公司敢于在行业低谷期同时推进多条新业务线的底气。
五、市场表现与估值:题材驱动特征明显
2026年以来,燕麦科技多次因CPO、硅光、PCB等算力硬件概念联动上涨:1月底2月初硅光概念异动触发三日偏离30%公告,9月3日CPO概念走强时跟涨,9月23日收涨8.16%报60.60元、成交额9.70亿元,近三日主力净流入2.27亿元,融资余额连续5天增加。市场定性相当直白——“典型的题材驱动而非业绩驱动,市场买的是2028年CPO放量前夜的预期”。
估值坐标如下:
| 估值口径 | 数值 |
| 静态PE(2025年归母净利1.36亿元) | 约65倍 |
| PE(LYR,iFinD口径) | 60.4倍 |
| PB(MRQ,iFinD口径) | 5.6倍 |
| 动态PE(2026E一致预期1.81亿元) | 约49倍 |
| 动态PE(2027E一致预期2.14亿元) | 约42倍 |
| 动态PE(2028E一致预期2.58亿元) | 约35倍 |
(数据来源:iFinD,一致预期为券商预测均值)
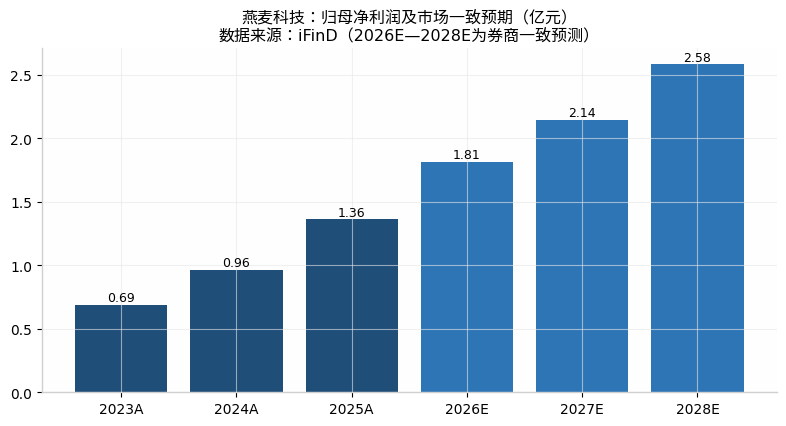
归母净利润及一致预期
与前两份报告中的标的相比,燕麦科技的估值压力不算极端(PE远低于富信科技的327倍、德科立的499倍),但一致预期隐含的假设是2026年净利润同比+33%——而上半年实际为-47%,全年达标完全押注下半年验收高峰与新业务放量。若2026年实际净利润落在1.3亿—1.5亿元区间,当前市值对应PE约60—69倍,并不便宜。
六、风险提示
- 主业持续承压风险:消费电子需求低迷与FPC测试设备竞争加剧可能延续,苹果链资本开支节奏直接影响订单。
- 全年业绩兑现风险:上半年扣非仅603万元,全年达成股权激励目标(营收5.72亿或净利+25%)需下半年大幅放量,存在不达标风险(对应批次限制性股票将作废)。
- 新业务不及预期风险:硅光测试收入占比不足1%,IC载板、MEMS均处爬坡早期,收入贡献节奏存在不确定性;CPO量产时点若推迟,题材估值将回吐。
- 汇率风险:人民币升值对出口收入与汇兑损益的扰动已从潜在风险变为现实侵蚀项。
- 客户集中风险:前五大客户占比仍达77%,苹果产业链景气与份额变化对公司影响显著。
- 题材波动风险:股价与CPO/硅光概念情绪高度联动,融资盘活跃,概念退潮时波动剧烈。
七、总结:高毛利现金牛主业托底,硅光期权免费与否取决于买点
燕麦科技的结构其实清晰:一个毛利率约50%、净现金14.8亿元、深度绑定苹果链的FPC测试设备主业,提供每年1亿—1.5亿元的利润基本盘;加上一组尚处0到1阶段的新业务期权——硅光晶圆测试(AXIS-TEC)、IC载板测试、MEMS测试、泰国基地——其中任何一条跑通都足以再造增长点。股权激励考核目标把管理层的底线承诺写在了纸面上。
问题在于价格。89亿元市值中,主业按25—30倍PE合理估值约30亿—45亿元,其余40亿—60亿元是为硅光/CPO叙事支付的期权费。这笔期权费贵不贵,取决于投资者对”CPO放量时点”和”AXIS-TEC卡位兑现”两个变量的判断。务实的跟踪信号是:2026年年报中新业务收入占比的首次实质披露、下半年验收高峰的收入确认强度、硅光设备新增订单量级,以及泰国工厂接单进展。题材会先于业绩波动,但最终要由业绩定价。
本报告基于公开信息整理,数据来源包括iFinD、公司定期报告与公告、主流财经媒体及券商研报,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。