华正新材(603186):高等级覆铜板突围者,CBF膜对标味之素ABF膜
本文 11 节
报告信息
| 项目 | 内容 |
| 报告日期 | 2026年9月25日 |
| 股票代码 | 603186.SH |
| 所属行业 | 电子化学品/覆铜板 |
| 最新收盘价 | 213.30元(2026年9月24日) |
| 总市值 | 约334.4亿元 |
| 数据来源 | iFinD、公司公告、证券时报、财联社等公开资料 |
一、核心结论
华正新材是国内覆铜板行业第二梯队中率先实现高等级产品突破的民营企业。2026年上半年,公司实现营业收入29.60亿元,同比增长41.28%;归母净利润1.73亿元,同比增长305.28%,其中第二季度单季归母净利润达1.42亿元,盈利能力呈逐季加速态势。本轮业绩反转的核心驱动力是AI服务器需求爆发带动的高等级覆铜板(高速材料)量价齐升:公司高等级覆铜板销量占比从2023年的20.97%持续提升至2026年上半年的37.63%,高等级产能利用率达到105.13%,交付周期从9天拉长至33天,在手订单从7月初的4亿元增至8月中旬的8亿元,供需紧张程度可见一斑。
产品结构方面,公司已构建完整的高速材料梯队:Ultra low loss级别产品实现批量生产并在AI数据中心领域批量销售,Extreme low loss(HSD8)获得小批量订单,ELL+(HSD9)通过客户认证,ELL++(HSD10)配方完成并参与客户测试,技术迭代节奏与国际龙头基本同步。客户层面,公司产品已通过胜宏科技、奥士康、沪电股份、深南电路、兴森科技等头部PCB厂商认证,终端覆盖华为、中兴、浪潮、曙光、新华三等算力设备巨头。此外,公司CBF膜(对标味之素ABF膜)已具备批量交付能力,铝塑膜在小动力领域批量供货,为长期成长储备了第二、第三曲线。
需要清醒认识的是:其一,2025年公司归母净利润2.77亿元中包含约1.9亿元(税后)的临安土地搬迁补偿收益,扣除后主业利润约0.9亿元,利润含金量需甄别;其二,公司资产负债率高达65.09%,显著高于同行46.07%的平均水平,扩产高度依赖债务融资与本次12亿元定增;其三,当前股价对应2026年一致预期净利润5.57亿元的市盈率约60倍,对应2027年预期8.64亿元约39倍,估值已充分定价AI算力景气预期,安全边际有限。综合判断,公司处于”基本面反转确认+估值高位”的组合,适合作为AI算力材料环节的高弹性配置标的,但需密切跟踪订单兑现、定增进展与行业涨价持续性。
关键指标一览
| 指标 | 2023A | 2024A | 2025A | 2026H1 |
| 营业总收入(亿元) | 33.62 | 38.65 | 43.69 | 29.60 |
| 归母净利润(亿元) | -1.21 | -0.97 | 2.77 | 1.73 |
| 同比增速 | — | — | 扭亏 | +305.28% |
| 高等级覆铜板销量占比 | 20.97% | 26.55% | 32.24% | 37.63% |
| 基本每股收益(元) | -0.85 | -0.69 | 1.95 | 1.21 |
二、公司画像:覆铜板主业聚焦,多元化材料平台成型
华正新材成立于2003年,2017年在上交所主板上市,控股股东为华立集团(持股35.85%),实际控制人为汪力成。公司以覆铜板为核心主业,同时布局交通物流用复合材料、导热材料、功能性复合材料(含铝塑膜、CBF膜等)三大板块,形成”一主多翼”的产品矩阵。
从2025年收入结构看,覆铜板业务收入33.75亿元,占总营收约77%,毛利率9.07%;交通物流复合材料收入3.77亿元,毛利率18.3%;导热材料收入2.94亿元,毛利率27.3%;功能性复合材料收入1.70亿元,毛利率28.7%。覆铜板贡献了绝大部分收入但毛利率最低,而三个新兴板块合计收入占比约23%,毛利率显著更高,是公司优化盈利结构的重要方向。
覆铜板(CCL)是印制电路板(PCB)的核心基材,约占PCB成本的30%—40%,其性能直接决定信号传输速率与损耗。按照介电损耗(Df)等级,覆铜板从低到高分为Standard loss、Mid loss、Low loss、Very low loss、Ultra low loss、Extreme low loss等层级,等级越高,技术壁垒与单价越高。AI服务器对高速信号传输的苛刻要求,使高等级覆铜板成为本轮算力硬件景气周期中最紧缺的环节之一。全球高等级覆铜板市场长期由松下、斗山、台光、联茂等日韩台厂商主导,中国大陆企业中仅生益科技、南亚新材、华正新材三家进入全球前十五,合计市占率约8.3%,国产替代空间广阔。
三、业务深拆:高等级覆铜板放量是本轮反转的核心
3.1 产品梯队完整,技术迭代对标国际龙头
公司高速覆铜板产品已形成清晰的代际梯队:Ultra low loss级别产品实现批量生产,已在AI数据中心领域批量销售,是当前收入贡献的主力;Extreme low loss级别产品HSD8已获得小批量订单,正逐步放量;ELL+级别产品HSD9已通过客户认证;ELL++级别产品HSD10配方开发完成,正参与客户测试。从Very low loss到Extreme low loss的跨越,公司用时明显短于行业历史水平,反映出研发体系的高效运转。2026年上半年公司研发投入1.34亿元,同比大幅增长,为产品迭代提供了坚实支撑。
客户认证方面,公司高等级产品已导入胜宏科技、奥士康、沪电股份、深南电路、兴森科技、方正科技、生益电子、科翔股份、志超集团等国内主要PCB厂商,终端应用覆盖华为、中兴、浪潮、曙光、新华三等服务器与通信设备龙头。头部客户的批量导入不仅带来订单,更通过联合开发加速了公司产品的迭代升级,形成良性循环。
3.2 订单能见度空前,产能瓶颈凸显
需求端的爆发在订单数据上体现得淋漓尽致。公司在手订单从2026年7月7日的约4亿元,增至8月20日的约8亿元,一个半月内翻倍;高等级覆铜板产能利用率达到105.13%,处于超负荷运转状态;产品交付周期从正常的9天大幅拉长至33天。根据公司披露,2026年7—8月两个月实现营业收入16.65亿元,同比增长140%;归母净利润3.55亿元,同比增长6958%,三季度业绩爆发已成定局。
产能瓶颈成为制约收入兑现的首要因素。公司前次募投项目2026年上半年年化效益完成率达192.4%,超预期的效益兑现增强了市场对本次扩产的信心。2026年8月,公司启动12亿元定增,其中10亿元投向年产1200万张高等级覆铜板项目,该项目达产后预计年新增营业收入19.2亿元、净利润7959万元,内部收益率12.54%。定增已于8月6日获上交所受理,9月15日完成问询函回复,审核推进顺利。
3.3 行业涨价链传导顺畅,量价齐升逻辑强化
本轮覆铜板景气由上游原材料涨价与下游AI需求共振驱动。上游方面,建滔积层板年内已7次上调覆铜板价格,累计涨幅超过40%;电子布7628年内经历5轮提价,价格升至7.4元/米,涨幅约100%;PPE树脂因全球70%产能所在地沙特朱拜勒停产,价格大幅上涨,带动M8/M9级别材料价格上涨约120%。中游覆铜板厂商成本传导顺畅,行业迎来历史罕见的量价齐升窗口。
需求侧,据Prismark预测,2026年全球覆铜板市场规模将达242亿美元,同比增长29.4%,其中高速覆铜板市场95亿美元,同比增长52.6%;高盛预计AI服务器覆铜板需求将从2026年的4200万张增至2028年的1.31亿张,年复合增长率高达77%。华正新材作为国内少数具备高等级产品批量供货能力的厂商,正深度受益于这一轮”海外产能受限+国产替代加速”的双重红利。
3.4 新材料储备打开长期空间
除覆铜板主业外,公司在新材料领域的布局同样值得关注。CBF膜(积层绝缘膜)对标味之素ABF膜,是FC-BGA封装基板的核心材料,长期被日本味之素垄断,公司已具备批量交付能力,有望在半导体封装材料国产化浪潮中占据一席之地。铝塑膜方面,公司产品已在小动力领域批量供货,并积极卡位固态电池封装材料方向。导热材料与功能性复合材料板块毛利率均在27%以上,随着收入占比提升,将持续改善公司整体盈利质量。
四、财务质量分析:反转成色十足,但需甄别利润结构
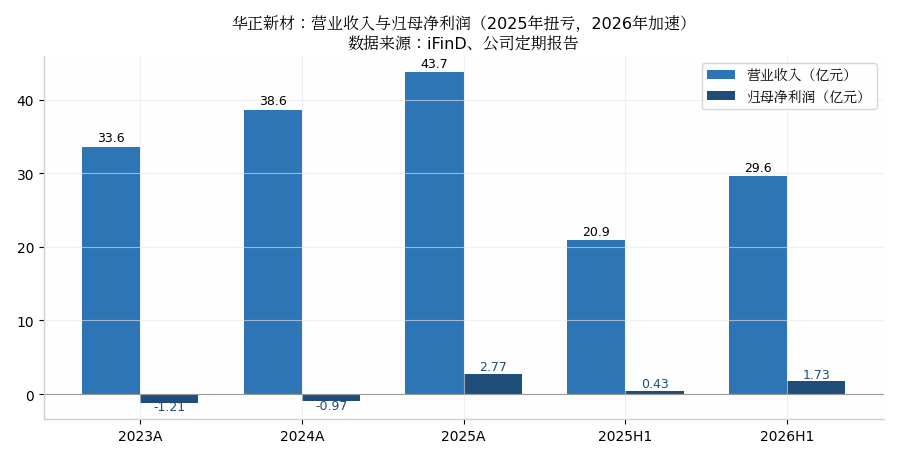
华正新材营收与归母净利润
从财务数据看,公司经历了2023—2024年的深度亏损后,于2025年实现扭亏,2026年进入利润加速释放期。2023年、2024年公司归母净利润分别为-1.21亿元、-0.97亿元,亏损主因是覆铜板行业产能过剩、价格竞争激烈叠加新产能爬坡拖累。2025年公司实现营收43.69亿元、归母净利润2.77亿元,但需注意其中包含临安生产基地土地搬迁补偿款3.01亿元(税后影响约1.9亿元),扣除该非经常性损益后,主业利润约0.9亿元,实际仍处于微利状态。
2026年上半年是公司基本面真正意义上的拐点:营收29.60亿元(+41.28%),归母净利润1.73亿元(+305.28%),其中Q2单季归母净利润1.42亿元,环比Q1的0.31亿元大幅跃升,且7—8月单月盈利进一步加速,显示主业盈利能力已发生质变。这轮利润释放完全由高等级覆铜板放量驱动,含金量显著高于2025年。
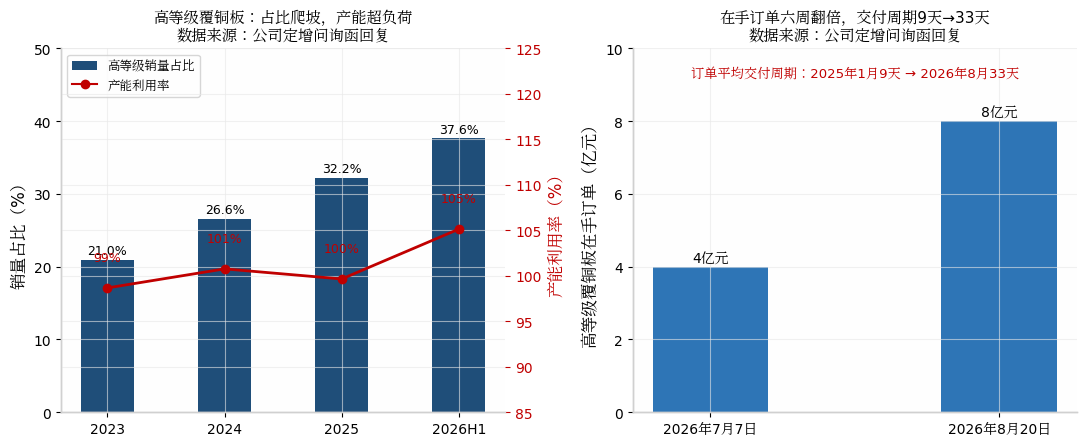
高等级覆铜板销量占比与订单情况
财务风险方面需要重点关注两点。一是资产负债率:截至2026年6月末,公司资产负债率达65.09%,明显高于同行业46.07%的平均水平,公司已获得银行授信总额35.05亿元以支撑运营与扩产资金需求,本次12亿元定增若顺利落地将有效改善资本结构。二是盈利结构:2025年利润中搬迁补偿占比近七成,投资者在对比同业估值时应以扣非口径为准。整体而言,公司正处于”困境反转”的早中段,财务数据的边际改善趋势明确,但杠杆水平偏高、现金流压力仍需持续跟踪。
五、市场表现与估值:高弹性背后的高预期
2026年以来,华正新材成为A股AI算力材料主线中弹性最大的标的之一,年内股价涨幅超过400%。8月4日至7日四个交易日内收获三个涨停板,区间涨幅约45%;9月9日盘中市盈率一度达109倍。截至9月24日,公司收盘价213.30元,总市值约334.4亿元,对应静态市盈率(LYR)120.9倍、市净率13.6倍。
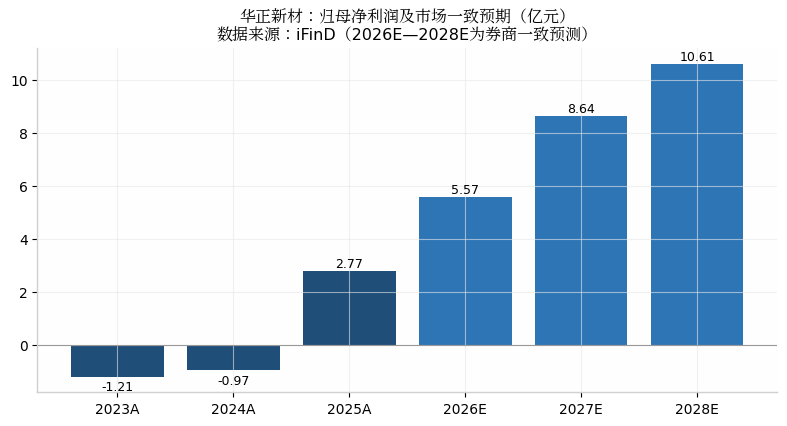
归母净利润及市场一致预期
以一致预期衡量,市场预计公司2026—2028年归母净利润分别为5.57亿元、8.64亿元、10.61亿元,对应当前市值的市盈率约为60倍、39倍、32倍。估值的核心支撑在于:一是高等级覆铜板订单与产能利用率的持续超预期,7—8月业绩已验证单季盈利弹性;二是定增扩产项目达产后近20亿元的新增收入空间;三是CBF膜、铝塑膜等新材料业务的期权价值。但客观来看,60倍的2026年动态市盈率已较充分地反映了景气预期,估值进一步扩张需要订单、涨价、定增等催化剂的持续兑现,任何环节的低于预期都可能引发较大波动。
估值要素对照表
| 估值要素 | 现状 | 跟踪要点 |
| 静态PE(LYR) | 120.9倍 | 2025年利润含搬迁补偿,静态PE失真 |
| 2026E动态PE | 约60倍 | 关注7—8月盈利势能在Q3的延续性 |
| 2027E动态PE | 约39倍 | 取决于定增产能投放节奏 |
| 一致预期净利润 | 2026E 5.57亿/2027E 8.64亿/2028E 10.61亿 | 关注券商盈利预测上调/下调方向 |
| 市净率 | 13.6倍 | 定增落地后净资产增厚将摊薄PB |
六、风险提示
行业景气度回落风险。 覆铜板行业具有强周期属性,本轮涨价由AI需求爆发与上游供给受限共振驱动,若AI服务器资本开支增速放缓或上游原材料产能恢复,产品价格与盈利水平可能快速回落,公司业绩弹性将双向放大。
估值高位波动风险。 公司股价年内涨幅超过400%,对应2026年一致预期约60倍市盈率,估值处于历史与同业高位。市场情绪、资金风格切换或业绩兑现不及预期均可能引发剧烈调整,9月24日单日下跌6.32%已显示高位分歧加大。
扩产与定增不确定性风险。 本次12亿元定增尚需交易所审核与证监会注册,存在进度或结果不及预期的可能;1200万张高等级覆铜板项目建设周期较长,达产进度、良率爬坡与效益兑现均存在不确定性。
财务杠杆风险。 公司资产负债率65.09%,显著高于同行平均水平,扩产与运营高度依赖外部融资。若行业景气回落导致经营现金流恶化,高杠杆将放大财务风险。
客户集中与竞争加剧风险。 高等级覆铜板下游主要面向头部PCB厂商,客户集中度较高;同时生益科技、南亚新材等国内同行及台系厂商均在加码高速材料产能,未来行业竞争可能加剧,压缩公司的份额与盈利空间。
七、总结
华正新材是本轮AI算力硬件景气周期中基本面反转最清晰的覆铜板标的之一。高等级产品销量占比从20.97%提升至37.63%、产能利用率105.13%、在手订单一个半月翻倍、7—8月归母净利润同比增长近70倍,一系列硬数据确认了公司从行业第二梯队向高等级市场主流供应商的跃迁。完整的产品代际梯队、头部PCB客户的批量导入、12亿元定增扩产以及CBF膜等新材料的储备,共同构成了中期成长的支撑。
与此同时,投资者必须正视三大现实:2025年利润高度依赖搬迁补偿、资产负债率显著高于同行、当前估值已充分定价景气预期。本报告认为,公司适合作为AI算力材料方向的高弹性配置品种,操作上宜以订单兑现、定增进展、行业价格走势为锚,动态评估风险收益比,避免在情绪高点重仓追高。
免责声明:本报告基于公开信息撰写,仅供一般信息参考,不构成任何投资建议。市场有风险,投资需谨慎。
参考资料
- 华正新材2026年半年度报告(公告原文):https://vip.stock.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?stockid=603186&id=12574649
- 华正新材2026年半年度业绩预增公告:https://vip.stock.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?stockid=603186&id=12442622
- 华正新材向特定对象发行股票申请文件的审核问询函回复:https://vip.stock.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?stockid=603186&id=12611012
- 证券时报:华正新材定增募资12亿元投向高等级覆铜板项目:https://www.stcn.com/article/detail/4161763.html
- 金融界:华正新材2026年半年报解读报道:https://m.jrj.com.cn/madapter/stock/2026/08/25/23262836.shtml
- 观点网:华正新材股票交易异常波动公告(2026年8月7日):https://www.guandian.cn/article/20260807/582111.html
- 财联社:覆铜板行业涨价与AI需求专题报道:https://www.cls.cn/detail/2426564
- 每日经济新闻:覆铜板产业链涨价跟踪报道:https://www.nbd.com.cn/articles/2026-06-16/4427549.html
- 同花顺F10:华正新材(603186)公司资料与财务数据:https://basic.10jqka.com.cn/603186/
- iFinD:华正新材财务报表、业务分部、盈利预测与行情数据