先导基电(600641):铋材料+离子注入机+收购先导微电子:20亿元切入光模块核心材料
本文 10 节
从万业企业到先导基电:离子注入机国产化旗手,利润表却还没跟上叙事
报告信息
| 项目 | 内容 |
| 报告日期 | 2026年9月24日 |
| 数据截至 | 2026年9月24日(盘中约52.25元,当日涨约9%) |
| 总市值 | 约495亿元 |
| 总股本 | 9.48亿股 |
| 控股股东 | 先导汇芯(上海)科技投资有限公司(持股23.82%) |
| 实际控制人 | 朱世会(先导科技集团创始人) |
| 前身 | 万业企业(1993年上交所主板上市) |
一、核心结论
先导基电是A股半导体设备板块中身份最特殊的公司之一:前身是地产背景的万业企业,2018年起通过收购凯世通切入离子注入机,2024年末”先导系”朱世会入主并更名,如今形成”铋材料(收入引擎)+离子注入机(技术旗帜)+精密零部件(新培育)”的业务格局,并拟以20亿元增资控股先导微电子(磷化铟/砷化镓衬底、高纯金属、前驱体、电子特气),向平台化半导体材料装备集团演进。
产业进展是实打实的:凯世通离子注入机累计交付超55台、订单总额超14亿元、客户16家,先进制程低能大束流机型Hyperion已交付国内头部12英寸逻辑与存储客户验证,而离子注入机整体国产化率不足8%、先进制程不足5%——公司站在国产替代最坚硬的环节之一,且是稀缺标的。但财务现实同样直白:2025年归母净利润-1.27亿元(上市以来首亏),2026年上半年归母净利润2.10亿元(+415%)几乎全部来自新股臻宝科技上市带来的约4亿元金融资产公允价值变动,扣非归母净利润-1.12亿元、亏损同比扩大近10倍。以约495亿元市值计,对应2026年一致预期净利润1.56亿元的PE高达约318倍。这是一个”产业逻辑S级、当期盈利D级”的标的,投资本质是认购朱世会产业版图的整合期权。
关键指标一览
| 指标 | 2023A | 2024A | 2025A | 2026H1 |
| 营业收入(亿元) | 9.65 | 5.81 | 18.52 | 11.47 |
| 归母净利润(亿元) | 1.51 | 1.08 | -1.27 | 2.10 |
| 扣非归母净利润(亿元) | — | -0.55 | -1.74 | -1.12 |
| 研发费用(亿元) | 1.63 | 1.85 | 2.27 | 2.30 |
| 综合毛利率 | 47.0% | 47.7% | 19.7% | 20.0% |
(数据来源:iFinD、公司定期报告)
二、公司画像:三次转型,从地产商到半导体平台
先导基电前身万业企业1993年上市,早期为外资背景地产企业。公司经历三次关键转型:2015年引入浦东国资启动”去地产化”;2018年三林万业向大基金转让7%股份、浦科投资成为控股股东,此后收购凯世通(离子注入机)、设立嘉芯半导体、参股Compart Systems(气体输送零部件),完成半导体赛道的原始布局;2024年末,先导科技集团创始人朱世会以约25亿元入主,公司更名”先导基电”,加速构建”半导体装备+新材料+零部件”平台化布局。朱世会1995年创立广东先导稀材,深耕稀散金属三十年,旗下光智科技(红外光学)、先导电科等资产此前已有多次资本运作,其入主为上市公司带来铋材料业务与持续的资产注入预期。
股权与筹码结构需要留意:大基金自2020年以来累计减持2846万股;原第二大股东三林万业多年净减持超7500万股,2026年2月再度披露减持不超1911万股(占总股本2.05%)的计划;与之相对,2026年8月实控人及核心管理层推出不低于1600万元的增持计划,控股股东承诺12个月不减持,公司同时推出覆盖核心技术人员的股权激励与员工持股方案——新旧股东的动作方向清晰相反。
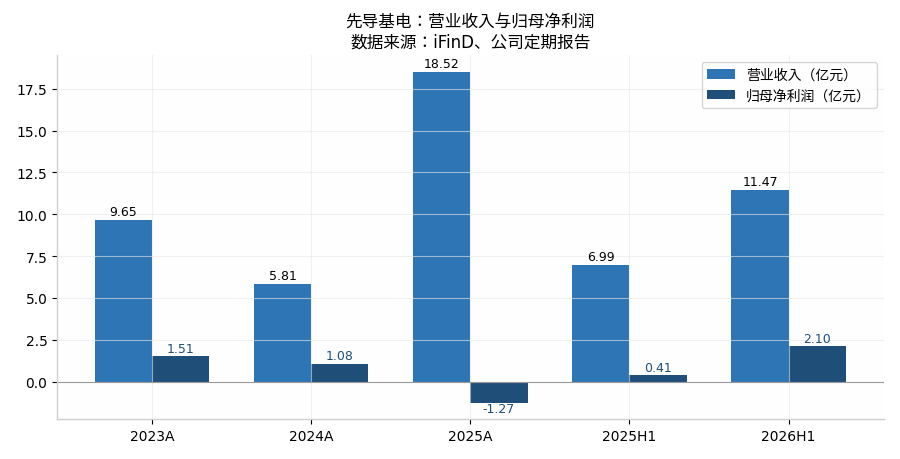
营收与归母净利润
三、业务深拆:铋养现在,设备赌未来
3.1 铋材料:撑起八成收入的”现金牛”,也是毛利率稀释器
全资子公司安徽万导2025年起开展铋材料业务,恰逢2025年2月中国对钨、碲、铋、钼、铟相关物项实施出口管制、海外铋价大涨的窗口期,收入快速放量:2025年铋材料收入13.20亿元(占全年营收71%),2026年上半年收入9.96亿元(+89%),占比升至86.9%,毛利率19.6%(环比提升5个百分点)。铋业务依托先导集团在稀散金属领域的全球供应链地位,为公司提供了转型期的收入与现金流底座,但也将公司整体毛利率从2024年的47.7%拉低至20%左右——收入体量暴增的同时,收入的”设备含金量”被显著稀释,这是理解公司报表结构的第一把钥匙。
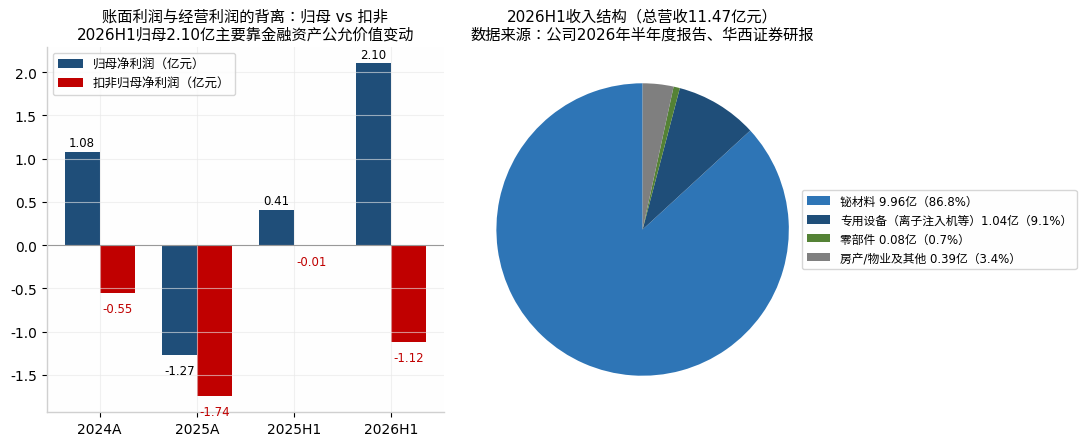
归母vs扣非与收入结构
3.2 离子注入机:国产替代最硬环节之一的稀缺旗手
离子注入机与光刻、刻蚀、薄膜沉积并称前道四大关键设备,技术门槛极高,长期由美国AMAT、Axcelis等垄断,整体国产化率不足8%、先进制程不足5%。凯世通是国内极少数实现12英寸产线产业化应用的厂商:2020年首台低能大束流机型进入头部晶圆产线,2020年至今累计交付超55台、服务国内超14条重点产线、12英寸晶圆产品片安全生产过货量突破2000万片,累计设备订单总额超14亿元;产品矩阵覆盖低能大束流(客户14家)、超低温(7家)、高能(3家)、先进制程大束流(2家)四大品类。2026年3月SEMICON China发布两款新品:面向先进逻辑与存储浅结掺杂的Hyperion(已向头部12英寸逻辑与存储客户批量交付验证)和能量达360keV、适配SiC/GaN及Smart Cut工艺的iKing-360;6月首台薄膜铌酸锂中束流离子注入机交付光电芯片客户,切入TFLN这一CPO/高速光模块上游新场景。2026年上半年新签4家客户订单(含2家头部晶圆厂重复订单),交付6台、验收3台,设备收入1.04亿元(+47%)。
冷静的一面是:设备收入确认慢于订单与交付节奏,1.04亿元的半年收入与14亿元累计订单之间存在大量待验收在途机台(期末存货51.4亿元、同比+50%,其中相当部分为设备在产品与发出商品),设备业务的利润贡献远未跟上其产业地位。
3.3 拟收购先导微电子:20亿元切入光模块核心材料
2026年7月,公司公告拟以20亿元增资方式收购先导微电子50.63%股权实现控股(交易构成关联交易,尚需股东会审议)。标的聚焦四大赛道:化合物半导体衬底(2—8英寸砷化镓、4—8英寸锗、6英寸磷化铟量产线)、电子级高纯金属(7N级镓/锑/砷/铝,具备8N镓量产能力)、半导体前驱体(6N级四氯化铪、MO源)、电子特气(锗烷、砷烷)——其中磷化铟是800G/1.6T光模块激光器的核心衬底材料。标的2025年营收8.84亿元、净利润0.91亿元,2026年1—4月营收3.52亿元、净利润0.40亿元;投前估值19.5亿元(市场法评估20.2亿元、增值率139%),业绩承诺2026—2028年累计扣非净利润不低于5亿元,未达标由清远先导现金补偿。资金安排上,20亿元中70%(14亿元)来自银行贷款、30%自有资金。若落地,公司将形成”材料+设备+零部件”的完整拼图,但也意味着关联交易定价、整合效果与杠杆上升三重考验。
3.4 资本运作全景:35亿定增+增持+激励的组合拳
2026年3月,公司披露定增预案,拟由控股股东全额认购募资不超35.1亿元,投向半导体、新材料及科学仪器领域。叠加实控人增持、控股股东锁定、员工持股与股权激励,朱世会正在用真金白银把上市公司与”先导系”深度绑定。这一系列安排的积极解读是利益一致化;审慎的解读是,公司自身造血能力(扣非连续亏损)尚不足以支撑扩张,资本运作是转型的必要燃料。
四、财务质量:利润表是转型阵痛的最诚实记录
2026年上半年的报表呈现极端的两张脸。账面:营收11.47亿元(+64.06%)、归母净利润2.10亿元(+414.95%),但增量主要来自新股臻宝科技上市带来的金融资产公允价值变动(约4亿元级别浮盈)。经营:扣非归母净利润-1.12亿元(上年同期-0.01亿元),扣非净利率-9.81%;毛利率19.97%(同比-7.55个百分点);期间费用率44.65%(+8.92个百分点),其中研发费用2.29亿元、同比+189.37%、研发费用率高达20%,研发人员增至699人。2024年、2025年扣非归母净利润分别为-0.55亿元、-1.74亿元,扣非口径已连续两年半亏损且亏损在扩大——这是高研发投入(设备)+低毛利放量(铋)+人员资产扩张三重叠加的必然结果。
资产负债表方面,截至2026年6月末有息负债约16.8亿元(短期借款15.25亿元、长期借款4.81亿元),综合融资成本2.83%,自有货币资金约12亿元;若20亿元收购款中14亿元以贷款解决,杠杆将进一步抬升。存货51.4亿元(+50%)与合同负债1.9亿元(+6%)的组合,既指向设备在途验收的蓄水池,也需要警惕铋业务囤货的跌价风险。
五、市场表现与估值:一周涨四成的背后
2026年下半年以来,先导基电是半导体设备板块的情绪龙头之一:6月30日—7月1日因筹划收购先导微电子两连板并触发异动;8月12日涨停(35.72元,市值338亿元);9月17日再度涨停(36.80元,市值348亿元),当日半导体设备板块资金净流入超30亿元;9月24日盘中再涨约9%至52.25元附近,市值约495亿元——一周内市值上涨逾四成,中邮证券、华西证券等相继给出买入/增持评级。
估值坐标:
| 估值口径 | 数值 |
| PE(LYR,iFinD口径) | 亏损(-358倍,无意义) |
| PB(MRQ,iFinD口径) | 5.4倍 |
| PS(LYR,iFinD口径) | 24.5倍 |
| 动态PE(2026E一致预期1.56亿元) | 约318倍 |
| 动态PE(2027E一致预期2.79亿元) | 约178倍 |
| 动态PE(2028E一致预期5.04亿元) | 约98倍 |
(数据来源:iFinD,一致预期为券商预测均值)
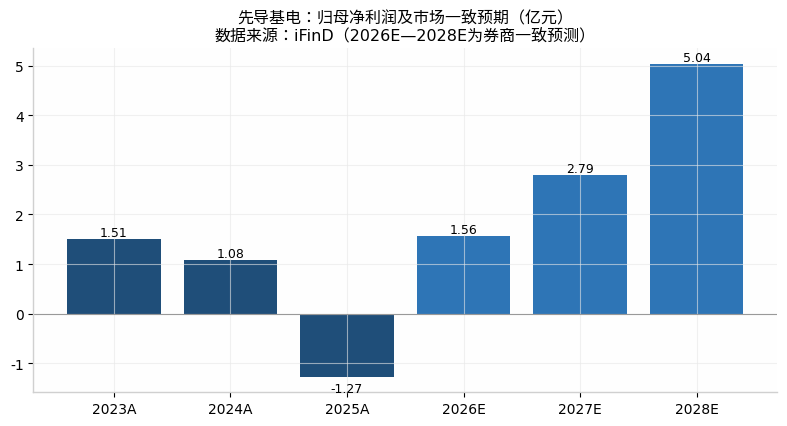
归母净利润及一致预期
换句话说,当前495亿元市值定价的已经不是报表上的任何一年利润,而是”离子注入机国产替代份额提升+先导微电子并表+先导系持续资产注入”的复合期权。一致预期2028年净利润5.04亿元(隐含三年利润翻数倍)对应PE仍近百倍——即便最乐观的卖方剧本兑现,估值也只是从”极贵”回到”很贵”。
六、风险提示
- 扣非持续亏损风险:扣非净利润已连续两年半为负且2026H1亏损扩大,若研发投入产出不及预期,亏损期可能拉长。
- 估值透支风险:约318倍的2026年动态PE、近百倍的2028年PE,容错空间极小;近期单周上涨逾四成,情绪交易特征明显。
- 关联交易与整合风险:20亿元收购先导微电子尚需股东会审议,标的评估增值139%,业绩承诺(三年累计扣非5亿元)兑现与整合效果存在不确定性;后续先导系资产注入均涉关联交易定价问题。
- 杠杆上升风险:收购款70%依赖银行贷款,叠加35亿元定增若未能顺利实施,资金链压力将上升。
- 股东减持风险:三林万业等老股东持续减持,大基金历史退出,筹码供给压力与增持力量对冲。
- 铋价波动风险:铋材料贡献近九成收入,其价格受出口管制政策与海外供需影响剧烈,存货51亿元含跌价风险敞口。
- 设备验收节奏风险:离子注入机从交付到验收确认收入周期长,14亿元在手订单向收入的转化节奏可能低于市场预期。
七、总结:买设备国产化的旗帜,还是买利润表的现实?
先导基电的叙事层次罕见地丰富:离子注入机国产化率不足8%的硬核赛道+凯世通55台交付与Hyperion先进制程验证的产业证据+铋材料出口管制红利的现金流+20亿元收购磷化铟衬底的AI光模块卡位+35亿元定增与实控人增持的利益绑定——每一条单独拿出来都足以支撑一个投资故事。
但利润表给出的答案同样清晰:扣非连亏两年半,2026年上半年的2.1亿归母净利润是新股浮盈而非经营改善,设备收入1.04亿元的体量撑不起495亿元市值。这家公司当前更像朱世会产业版图的一只”整合期权”——期权价值取决于先导微电子并表后的业绩承诺兑现、离子注入机订单向收入的转化速度,以及扣非亏损何时收窄转正。对投资者而言,务实的跟踪信号是:股东会对收购案的表决结果、2026年报设备收入与扣非亏损幅度、定增进展,以及Hyperion在头部客户的验证转批量节奏。旗帜是真的,但旗帜的价格已经很贵。
本报告基于公开信息整理,数据来源包括iFinD、公司定期报告与公告、券商研报及主流财经媒体报道,仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。
参考资料
- 经济参考报:先导基电上半年扣非归母净利润亏损超亿元:http://www.ce.cn/cysc/newmain/yc/jsxw/202608/t20260803_3123608.shtml
- 界面新闻:4亿浮盈难掩主业失血,朱世会掌舵先导基电转型成色几何?:https://www.jiemian.com/article/14887309.html
- 界面新闻:25亿入主万业企业,“先导系”朱世会资本凶猛:https://www.jiemian.com/article/12056797.html
- 第一财经:先导基电2025年净利润亏损1.27亿元 同比转亏:https://www.yicai.com/news/103125908.html
- 公司2026年半年度业绩说明会报道(新浪财经):https://finance.sina.cn/tech/2026-09-06/detail-iniqxchu6244845.d.html?vt=4
- 华西证券2026年中报点评:持续高额研发投入,离子注入机、半导体材料加速突破(中财网转载):http://www1.cfi.net.cn/p20260806002143.html
- 东方财富:先导基电拟20亿元增资收购先导微电子50.63%股权:https://wap.eastmoney.com/a/202607133804145774.html
- 经济观察网:先导基电拟20亿元收购先导微电子50.63%股权,切入光模块核心材料赛道:http://www.eeo.com.cn/2026/0806/988469.shtml
- 公司公告:关于通过增资方式收购广东先导微电子科技有限公司控股权暨关联交易的公告(新浪财经公告库):https://money.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?stockid=600641&id=12443926
- 公司关于上交所问询函的回复公告(股价波动及收购资产事项):http://file.finance.sina.com.cn/211.154.219.97:9494/MRGG/CNSESH_STOCK/2026/2026-7/2026-07-14/12443925.PDF
- 财联社:2连板先导基电筹划增资收购先导微电子控股权:https://news.qq.com/rain/a/20260701A09XAQ00
- 每日经济新闻:先导基电拟20亿元增资收购先导微电子50.63%股权:https://www.nbd.com.cn/articles/2026-07-13/4470152.html
- 新浪财经:凯世通以全周期一站式服务构建国产离子注入机护城河:https://finance.sina.cn/stock/jdts/2026-09-08/detail-inirapze4804663.d.html?vt=4
- 新华财经·读财报:先导基电计划定增募资35.1亿元,2025年由盈转亏:https://view.inews.qq.com/a/20260331A020IX00
- 财新网:中国实施出口管制后相关金属海外价格全线上涨:https://m.caixin.com/m/2025-02-13/102287946.html
- 新浪财经:先导基电2026年8月12日涨停分析:https://finance.sina.com.cn/stock/aiassist/ydfx/2026-08-12/doc-inimzivt3779127.shtml?froms=ggmp