三星跌7%、海力士收涨,A股存储最深跌10.8%
产棱 · IndPrism 产业观察
笔记时点:2026年8月24日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
本文 8 节
8月24日,三星电子盘中重挫7.1%(收跌6.57%),拖累 KOSPI 下跌1.89%、日经225下跌0.4%——触发点是股东回报细节「令人失望」:只敲定了三季度约30万亿韩元分红,余量推迟到明年1月,且没有面向股东的注销式回购。同一天,SK海力士收涨0.35%。
而在A股,存储板块跌得比新闻主角还狠:普冉股份-10.78%、兆易创新-6.70%、佰维存储-6.64%、德明利-5.90%、江波龙-5.25%、香农芯创-4.90%、君正股份-4.56%。市场说:存储周期见顶的信号在传染。产棱说:先看跌幅的分布——最狠的刀,落在了离涨价函最远的一环。
核心结论|误伤区定位
误伤区在A股模组与利基设计。今天的跌幅排序就是链条位置排序:定价端的海力士收涨,形式争议主角三星跌6.6%,而映射层的A股模组厂普跌5%到11%。被挤压的机制很清楚——模组厂的利润是库存重估的钱(低价进货、涨价兑现),是贝塔不是壁垒;周期叙事的可信度一旦出现裂痕,原厂跌的是估值,映射层跌的是商业模式。
定价偏差在错配:市场把「三星分红形式的失望」定价成「存储周期的失望」,两者不是一回事。三星失望清单的四项(分红为主、余量推迟、无注销回购、50%比例未上调)全部关于钱怎么分,没有一项触碰钱有没有;与此同时,三星在自由现金流中扣除了「保证金性质的存储LTA预付款」——下游客户正在交押金锁产能。产业事实没有转弱,被定价转弱的只是叙事。误伤的解除条件:情绪层完成形式定价,或映射层公司证明自己正在向定价层移动(自研颗粒、主控绑定、长协资格)。
本段不指向任何证券,仅收束正文已论证的事实。板块后续走势以产业事实与盘面共同验证为准。
一、先把事实摆齐:三个市场,三种跌法
同一触发点,三组反应。韩国:三星收跌6.57%,盘中最深7.1%;KOSPI -1.89%。日本:日经 -0.4%。而最值得注意的是海力士 +0.35%——同为存储原厂,同在涨价周期里,市场只砸那个「分配形式不合心意」的。A股:存储板块全线重挫,跌幅最深的普冉股份 -10.78%,比新闻主角还多跌四个点。
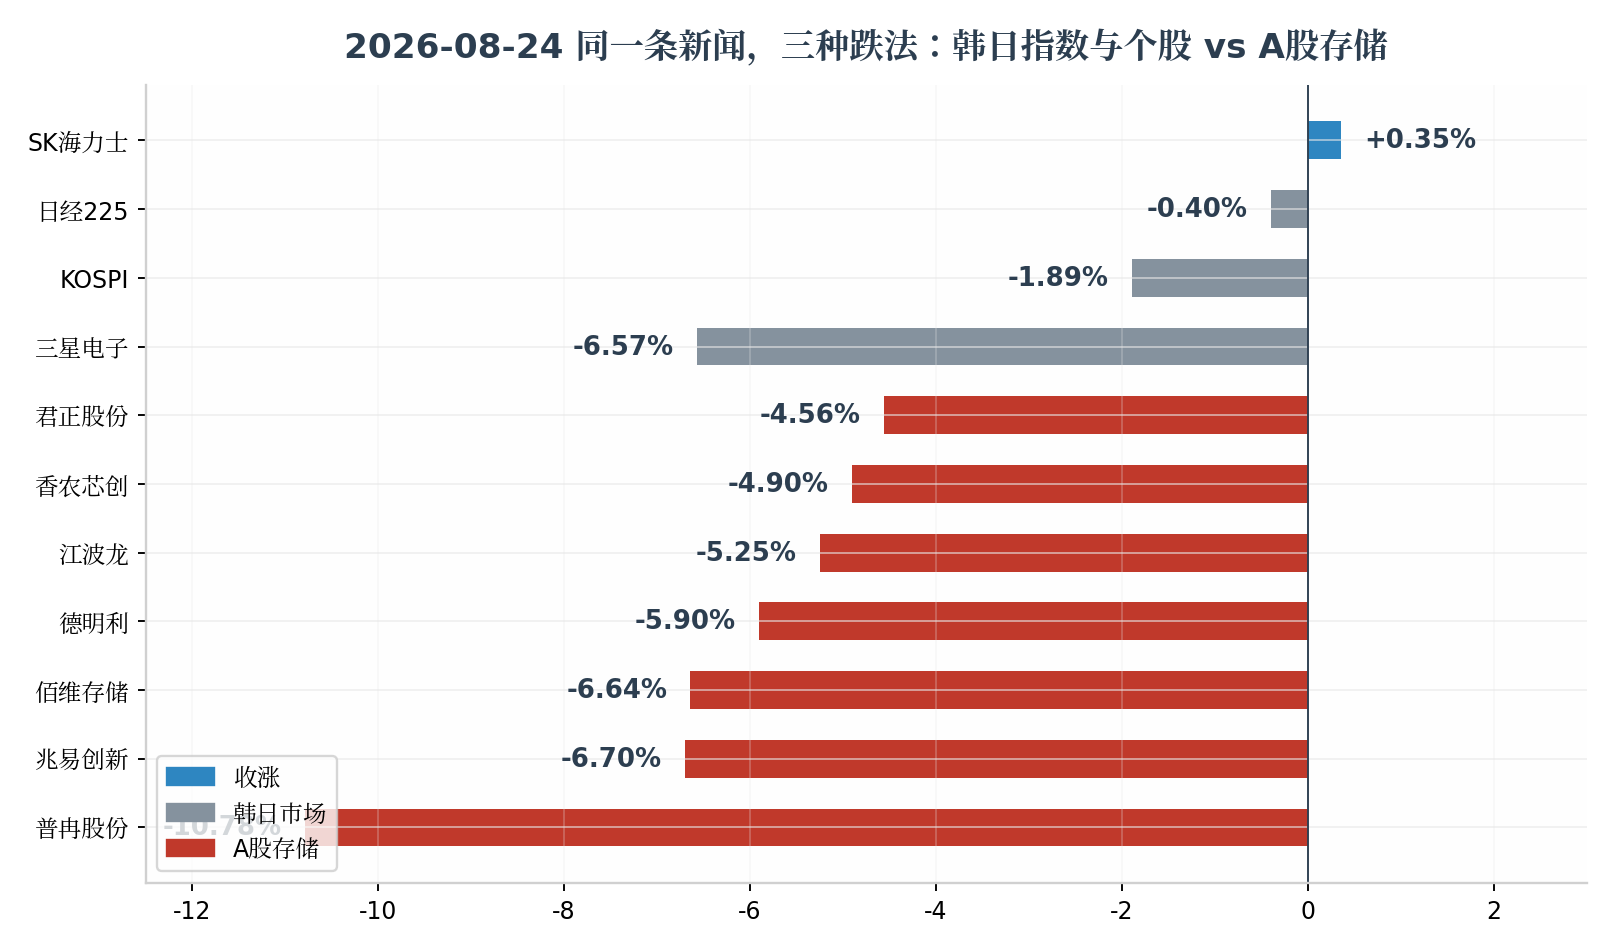
图 1|2026-08-24 同一条新闻的三种跌法(来源:公开行情,产棱整理)
二、拆开失望清单:全是形式,没有产业
市场失望的四项具体内容:Q3只落定30万亿分红、余量60–80万亿推迟到2027年1月董事会、没有注销式回购(15万亿回购用于员工薪酬而非注销)、FCF 50%的回报比例没有上调——外加一项预期差:上限110万亿低于市场传闻的150万亿。把这四项对着产棱8月23日《双雄三天抛出150万亿》的三条证伪条件逐条核:规模区间未破、供给纪律未变、现金照分。无一触发。
结论:这是一次「形式定价」——市场在给分配方式打分,不是在给存储产业打分。形式定价的特征是来得快、不分链条位置、无差别传染;它改变的只是风险偏好,不改变任何一条产线的稼动率。
三、为什么跌最惨的是中国存储:位置函数
A股存储名单的构成就是答案:江波龙、佰维、德明利、香农是模组厂,普冉、兆易是利基设计,君正偏车规利基——没有一家是原厂。模组厂的利润本质是库存重估:低价进货、涨价兑现,赚的是价差的一次性确认。涨价周期里这层利润又肥又快,所以它们前期涨得比原厂猛;但它是贝塔,不是定价权。
对照利润锚的有无:海力士定价底下垫着二季度60.54万亿韩元营业利润和69.4万亿净现金,跌不动;A股映射层定价底下垫着的是「周期预期的延续」,预期越满,对叙事裂痕越敏感。离定价权越远,波动越大——这不是市场错了,是市场精确地定价了链条位置。「哪里跌我们都跌」不是缺陷,是位置函数;真正的结构变量只有一条:谁能从映射层往定价层挪——自研颗粒、主控绑定、长协锁价资格。
四、反方向的细节:买方在交押金
今天所有报道都在讨论分红和回购,但三星公告里有一行更值得记录:计算可分配自由现金流时,扣除了「具有保证金性质的存储产品长期供应协议(LTA)预付款」。翻译过来:下游客户在给三星交押金锁存储产能。押金模式在光通信(InP押金付到2031年)和PCB(臻鼎预付款锁到2029年)都记录过,现在它出现在存储原厂的现金流量表里。市场在为「分红还是回购」吵架的时候,产业链的买方已经在用押金投票——这是今天真正的新信息,方向和股价相反。
五、证伪条件
三个判断各带反证:
第一,若原厂合约价连续两季环比转负——「误伤」定性失效,那不是错杀是真杀,本篇判断作废。
第二,若A股模组厂三季报出现大规模库存跌价计提——「库存重估利润」模式在报表层证伪,映射层的贝塔逻辑反噬。
第三,若海力士等定价端个股补跌、板块无差别下杀持续两周以上——「形式定价」升级为「周期定价」,误伤区定位失效。
六、监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| DRAM / NAND 合约价环比 | 上行中 | 月度 | 连续两季环比转负 |
| A股模组厂三季报存货与减值 | 中报季库存收益兑现中 | 季报 | 大规模库存跌价计提 |
| 海力士 / 三星相对走势 | 8/24 海力士收涨、三星跌6.57% | 双周 | 定价端补跌、无差别下杀持续两周 |
| 存储 LTA / 预付款披露 | 三星 FCF 已扣除保证金性质 LTA | 季度 | 原厂披露预付款规模收缩 |
表 1|四个可跟踪变量:误伤还是真杀,看合约价和存货(产棱整理)
产棱 · IndPrism | 全球产业传导研究系统
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者
依据来源:产棱产业雷达(A股存储板块行情,2026-08-24);华尔街见闻《股东回报计划“令人失望”,三星大跌7%,日韩股市双双下跌》(2026-08-24);财联社/新浪财经关于三星股东回报细节的报道(2026-08-24);摩根大通 Jay Kwon 报告(转引自公开报道);产棱观察《双雄三天抛出150万亿韩元股东回报》(2026-08-23)。
数据截至:2026年8月24日。产业状态以最新事实为准