产棱拆解|玻璃基板:AI大芯片时代,封装基板为何正在走向玻璃?
本文 28 节
- 1. 芯片为什么不能直接插在PCB上?
- 第一:芯片越来越大
- 第二:Chiplet越来越多
- 第三:HBM数量增加
- 1. 更好的平整度
- 2. 更好的尺寸稳定性
- 3. 更高的刚性
- 4. 可以支持更大的基板尺寸
- 路线一:CO₂ Laser(CO₂激光)
- 路线二:Laser Modification + Etching
- 瓶颈一:Package Size
- 瓶颈二:Warpage
- 瓶颈三:TGV Density
- 瓶颈四:TGV Yield
- 瓶颈五:Copper Fill
- 瓶颈六:RDL Density
- 瓶颈七:Reliability
- 瓶颈八:Cost
- 第一阶段:技术证明
- 第二阶段:工程验证
- 第三阶段:客户认证
- 第四阶段:量产爬坡
- 第五阶段:大规模采用
- 条件一:有机基板继续进步
- 条件二:封装尺寸增长放缓
- 条件三:TGV良率长期无法提升
- 条件四:玻璃可靠性出现长期问题
- 条件五:成本明显高于有机方案
从ABF、Build-up到Glass Core、TGV,拆解下一代AI封装底座的物理逻辑
如果把一颗AI GPU比作一座高度复杂的城市,那么晶体管是城市里的建筑,芯片封装是城市的交通系统,而封装基板,则更像连接城市与外部世界的“超级交通枢纽”。
过去几十年,芯片性能不断提高,封装基板也不断变得更复杂。
但进入AI加速器、Chiplet(小芯粒)和HBM(高带宽存储器)时代之后,一个过去并不那么突出的问题开始变得越来越重要:
封装正在变得越来越大,而基板必须在越来越大的面积上承载越来越密集的连接。
这会逐渐把传统有机封装基板推向一个非常关键的物理问题:
如果封装继续变大、芯片继续增加、I/O继续增加,传统有机材料还能不能继续稳定地承载这么大的高密度封装?
这正是Glass Core(玻璃核心基板)重新受到产业关注的根本原因。
需要首先澄清一个非常容易产生误解的概念:
玻璃基板并不是“ABF基板的下一代产品”,玻璃也不是简单地替代ABF。
ABF(Ajinomoto Build-up Film,味之素积层膜)本质上是一种封装基板中的绝缘介电材料,主要用于形成多层高密度线路。
Glass Core(玻璃核心层)则是封装基板的核心承载材料。
因此,未来真正可能出现的结构不是:
ABF → 玻璃,二选一。
而更可能是:
Glass Core + Build-up(积层线路)+ ABF或其他介电材料
也就是说,玻璃可能首先改变的是封装基板的“骨架”,而不是直接取代ABF这种“线路层之间的绝缘材料”。
这一点,是理解整个玻璃基板产业逻辑的第一把钥匙。
一、核心结论:玻璃真正要解决的不是ABF,而是“大封装”的物理极限过去芯片封装的问题主要是:
芯片越来越小、线路越来越细。
但AI时代出现了一个新的变化:
芯片系统本身开始越来越大。
原因非常简单。
一颗现代AI加速器已经不再只是“一块GPU”。
它可能包含:
- GPU / ASIC(专用集成电路)
- HBM(高带宽存储器)
- Chiplet(小芯粒)
- I/O Die(输入输出芯粒)
- Cache(高速缓存)
- 高速SerDes(高速串行通信接口)
- 电源管理结构
这些不同芯片需要在一个封装内部高速互联。
因此,先进封装正在出现一个非常明显的趋势:
芯片内部越来越复杂,封装尺寸越来越大,封装内部连接越来越密集。
Intel已经公开将Glass Core Substrate(玻璃核心基板)作为下一代先进封装平台之一,并明确指出玻璃材料在平整度、机械稳定性、热稳定性以及高密度互连方面具有潜在优势。
日本电气硝子(NEG)也已经开发出515×510mm的大尺寸玻璃核心基板,并进一步开发了带TGV(玻璃通孔)的同尺寸样品。
2026年,Intel又与蓝思科技(Lens Technology)宣布合作探索面向AI和数据中心的玻璃基板封装方案,合作重点包括更高的互连密度和未来计算平台的封装需求。
所以,玻璃基板并不是一个孤立的新材料故事。
它背后真正对应的是:
AI算力规模不断扩大之后,封装系统正在进入“大尺寸、高密度、高速互连”的新阶段。二、先把“封装基板”到底是什么讲清楚
很多人第一次接触Glass Core,会直接把它理解成:
“芯片下面的一块玻璃。”
实际上远没有这么简单。
要理解玻璃基板,首先必须理解Package(封装)和Package Substrate(封装基板)。
1. 芯片为什么不能直接插在PCB上?
PCB(Printed Circuit Board,印刷电路板)是我们熟悉的电脑主板。
但是芯片本身的连接点非常密集。
例如,一个大型AI芯片可能拥有大量I/O(Input/Output,输入输出连接)。
这些连接点的间距可能非常小。
而PCB上的线路和焊盘尺寸要大得多。
于是就出现了一个巨大的“尺度不匹配”。
可以简单理解成:
芯片端:城市里的密集高层道路
PCB端:城市外面的高速公路
两者不能直接连接。
中间必须存在一个“交通枢纽”。
这个交通枢纽就是:
Package Substrate(封装基板)。
它的作用就是:
把芯片非常密集的连接,逐步转换成PCB可以承载的连接。
因此,封装基板本质上是一个:
“尺度转换器 + 电气连接器 + 机械承载结构”。
三、封装基板到底由什么组成?可以把传统高性能封装基板简化成下面这个结构:
这里最重要的是:
Core(核心层)和Build-up(积层线路)不是同一个东西。
Core更像建筑物的“钢筋骨架”。
Build-up则像建筑物不断向上增加的楼层和走廊。
ABF主要参与的是后者。
四、ABF到底是什么?ABF全称:
Ajinomoto Build-up Film(味之素积层膜)
它是一种高性能封装基板使用的绝缘材料。
这一点非常重要。
ABF不是一整块“基板”。
它更准确的定位是:
用于封装基板多层线路之间绝缘和积层形成的关键材料。
日本味之素官方资料显示,ABF被用于高性能CPU复杂封装基板的层间绝缘,并通过积层工艺形成高密度线路。
可以把它理解成:
ABF的作用就是:
让不同层的铜线路既能够形成复杂的三维网络,又不会互相短路。
五、为什么ABF如此重要?因为现代芯片需要把大量信号从芯片传出去。
而且这些信号不能全部放在同一个平面。
如果全部铺在一个平面上:
面积很快就不够了。
所以必须进行“立体布线”。
这就是Build-up(积层)的核心思想。
可以想象一座城市:
第一层道路不够。
怎么办?
增加第二层、第三层、第四层……
最终形成一个多层立体交通网络。
封装基板也是如此。
ABF承担的就是:
让封装基板能够不断增加线路层,并在每一层之间实现精细互连。
所以,ABF本身是一个非常重要的产业环节。
而且随着芯片I/O数量增加,ABF需要不断提高:
- 绝缘性能
- 热稳定性
- 机械稳定性
- 激光加工能力
- 铜线路形成能力
- 更细线路适配能力
味之素官方资料也明确指出,ABF的演进一直与CPU性能和线路集成度提高同步。
六、那么为什么还需要Glass Core?问题终于来了。
如果ABF一直升级不就可以了吗?
答案是:
ABF能够解决“线路层”的问题,但无法从根本上解决“核心承载层”的尺寸稳定性问题。
这就是Glass Core出现的原因。
七、传统有机核心层的问题到底在哪里?传统封装基板大量使用有机材料。
所谓Organic Core(有机核心层),可以简单理解为:
以树脂等有机材料为基础的封装基板核心承载结构。
有机材料有很多优势:
- 成本相对成熟
- 工艺成熟
- 易加工
- 产业链成熟
- 大规模生产经验丰富
所以它不是一种“不好的材料”。
恰恰相反:
它是过去几十年先进封装能够快速发展的重要基础。
问题在于:
AI时代的封装正在把它推向新的物理边界。八、真正关键的物理变量:CTE
CTE是理解玻璃基板最重要的概念之一。
CTE:
Coefficient of Thermal Expansion(热膨胀系数)
简单说:
材料温度升高以后,会膨胀多少。
可以用一个最简单的公式表示:
ΔL = α × L × ΔT
其中:
- ΔL:长度变化
- α:热膨胀系数
- L:原始长度
- ΔT:温度变化
看起来很简单。
但对于一块大型封装基板来说,这个问题非常重要。
因为封装在制造过程中会经历:
- 加热
- 冷却
- 回流焊
- 固化
- 电镀
- 热循环
- 芯片工作发热
温度一直在变化。
九、为什么热膨胀会造成大问题?假设芯片、基板、铜线路、PCB的热膨胀系数都不一样。
那么升温以后:
它们想膨胀的程度不同。
但是它们又被固定在一起。
于是:
谁都不能自由膨胀。
结果就会产生机械应力。
如果这种应力足够大,就可能造成:
- 翘曲
- 开裂
- 焊点失效
- 线路断裂
- 芯片连接问题
- 长期可靠性下降
Warpage:
封装翘曲。
简单来说就是:
一块本来应该平的封装基板,经过加热、冷却、制造之后发生弯曲。
可以想象一张塑料卡片:
对于普通电子产品,这可能只是一个机械问题。
但对于先进AI封装来说,它可能直接影响:
几十万甚至更多微小连接点能不能准确对准。
所以:
封装越大,翘曲控制越困难。
这就是一个非常重要的物理关系:
封装面积越大 → 热应力累计越明显 → 翘曲控制越困难。十一、为什么AI把这个问题突然放大?
因为AI芯片正在发生三个变化。
第一:芯片越来越大
大型GPU、AI ASIC本身面积越来越大。
第二:Chiplet越来越多
Chiplet:
小芯粒。
过去可以做成“一颗巨大芯片”。
但芯片越大,制造难度和成本越高。
于是产业开始把大型系统拆成多个小芯片:
然后把它们放到一个封装里面。
第三:HBM数量增加
HBM:
High Bandwidth Memory(高带宽存储器)
AI GPU旁边需要大量HBM。
于是封装从:
一个芯片
变成:
GPU + 多组HBM + I/O + Chiplet + 其他功能模块
整个封装自然越来越大。
日本电气硝子也明确指出,生成式AI和数据中心需求增长推动Chiplet应用,而多个芯片集成到一个封装中会要求更大的基板。
十二、所以真正的产业链逻辑是这样的所以:
玻璃基板不是凭空出现的。
它是AI封装不断变大的结果。
十三、Glass Core到底是什么?Glass Core:
Glass Core Substrate(玻璃核心基板)
最简单的理解:
把传统封装基板中承担核心机械支撑功能的有机材料,换成玻璃。
注意:
这里说的是核心层。
不是整块封装全部变成玻璃。
更准确地说:
因此未来的玻璃基板完全可能与ABF共存。
这也是为什么:
Glass Core与ABF并不是简单的替代关系。十四、玻璃为什么可能比有机材料更适合大型封装?
这里主要看四个特性。
1. 更好的平整度
玻璃天然具有非常好的表面平整性。
这意味着:
当封装尺寸变得很大时,基板仍然更容易保持平整。
对于高密度线路来说,这一点非常重要。
2. 更好的尺寸稳定性
玻璃属于无机材料。
相比很多有机材料,它在温度和湿度变化环境下的尺寸变化可以更容易控制。
日本电气硝子公开资料也将玻璃核心基板的平坦性、平滑性、刚性以及高温高湿条件下的尺寸稳定性列为主要优势。
3. 更高的刚性
Rigidity:
刚性。
简单说:
不容易弯。
这对于大尺寸封装非常重要。
因为封装越大,“一块板子保持平”的难度越高。
4. 可以支持更大的基板尺寸
这点非常关键。
如果一块基板可以做得更大,那么同一张大Panel(面板)上就可以同时制造更多封装。
这意味着:
单片制造效率可能提高。
日本电气硝子目前已经公开展示515×510mm尺寸的玻璃核心基板,并提供TGV加工样品。
这里的意义不只是“尺寸大”。
而是:
玻璃开始从实验室材料向大尺寸工程材料迈进。十五、但玻璃并不是“完美材料”
这是理解这个产业最重要的第二把钥匙。
如果玻璃这么好,为什么过去没有直接用?
因为:
玻璃解决了一批问题,同时又制造了一批全新的问题。
其中最重要的,就是:
TGV。十六、玻璃最大的工程问题:怎么让电流穿过玻璃?
玻璃本身是不导电的。
但封装基板需要把上面的线路连接到下面。
怎么办?
必须在玻璃里面制造垂直方向的导电通道。
这就是:
TGV(Through Glass Via,玻璃通孔)。
可以把TGV想象成:
在一栋高楼里面打通上下楼层的垂直电梯。十七、TGV到底长什么样?
简单理解:
中间这些垂直通道就是TGV。
它们需要经过:
- 打孔
- 孔壁处理
- 金属化
- 铜填充或形成导电结构
- 与上下线路连接
因此:
玻璃基板真正困难的地方,不是“做一块玻璃”。
而是:
如何在大尺寸玻璃上,高速度、高精度、高良率地制造数以万计甚至更多的微小TGV。十八、TGV怎么制造?
目前主要可以看到两类路线。
路线一:CO₂ Laser(CO₂激光)
直接利用激光在玻璃上加工孔。
优点:
- 工艺路径相对直接
- 加工速度有优势
- 可以减少部分湿法工艺
- 有望利用部分成熟激光设备体系
日本电气硝子已经公开开发CO₂激光加工玻璃核心基板,并将其作为大型TGV方案之一。
路线二:Laser Modification + Etching
即:
激光改质 + 化学蚀刻。
基本思路是:
第一步:
用激光改变玻璃局部区域的材料性质。
第二步:
再利用化学蚀刻,把被改质区域去掉。
可以理解成:
这种方法可以支持更小孔径和更窄间距的TGV。
日本电气硝子已经公开提供两种路线的大尺寸TGV样品,包括515×510mm尺寸。
十九、TGV真正困难的地方是什么?不是“能不能打孔”。
而是:
能不能稳定、批量、低成本地打出数百万个质量一致的孔。
这里会出现一个半导体制造中非常重要的词:
Yield(良率)。
良率就是:
生产100个产品,最终有多少个是合格品。
假设:
100个产品中99个合格:
良率99%。
看起来非常高。
但如果一个产品内部有大量关键连接点,每个连接都存在微小失效概率,那么整体系统良率会快速下降。
这就是为什么:
TGV不是实验室能做出来就结束了。
真正的产业门槛是:
大面积 + 高密度 + 高一致性 + 高良率 + 长期可靠性。
二十、TGV还有一个重要参数:Aspect RatioAspect Ratio:
深宽比。
例如:
玻璃厚度500μm。
通孔直径50μm。
那么深宽比大约就是:
10:1。
简单来说:
孔越深、直径越小,制造难度越高。
因为你不仅要把孔打进去。
还需要保证:
- 孔壁质量
- 孔形一致性
- 金属覆盖
- 铜填充
- 热应力
- 长期可靠性
全部合格。
所以:
TGV尺寸并不是越小越好。
真正重要的是:
在满足封装需求的情况下,找到成本、密度、良率和可靠性的平衡点。二十一、TGV之后,还有一个问题:怎么把它变成真正的导线?
玻璃本身不导电。
打孔只是第一步。
接下来还要:
Metallization(金属化)
也就是:
在孔壁或者孔内部形成导电金属结构。
最重要的材料之一就是:
Copper(铜)。
因为铜具有良好的导电性能,而且封装线路长期以来已经形成成熟的铜互连体系。
因此可以简单理解:
这一步又产生新的工程问题:
铜能不能均匀地进入非常深、非常窄的TGV?
这就是Copper Fill(铜填充)。
二十二、为什么铜填充是一个重要瓶颈?因为如果铜填充不完整,就可能产生:
- 空洞
- 电阻增加
- 局部发热
- 连接失效
- 长期可靠性问题
而且随着TGV越来越细:
铜越难进入孔内部。
所以玻璃基板产业真正的工艺链不是:
玻璃 → 打孔 → 完成。
而是:
玻璃材料 → 激光加工 → TGV形成 → 孔壁处理 → 金属化 → 铜填充 → 多层线路 → 封装集成 → 可靠性验证。二十三、玻璃基板还需要RDL
RDL:
Redistribution Layer(重布线层)
这是先进封装里面非常重要的一层。
为什么需要RDL?
因为芯片上的I/O可能非常密集。
但是封装外部连接不需要这么密集。
所以必须进行:
重新分配线路。
可以简单理解为:
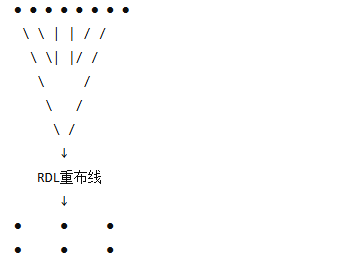
RDL就是把:
非常密集的芯片连接
逐渐转换成:
封装和外部系统可以使用的连接结构。
因此,Glass Core并不会单独工作。
它最终必须和:
- TGV
- RDL
- ABF
- 铜线路
- 芯片
- HBM
- PCB
共同组成一个完整的封装系统。
二十四、这也是为什么不能简单说“玻璃替代ABF”把整个结构重新画一次,就非常清楚了:
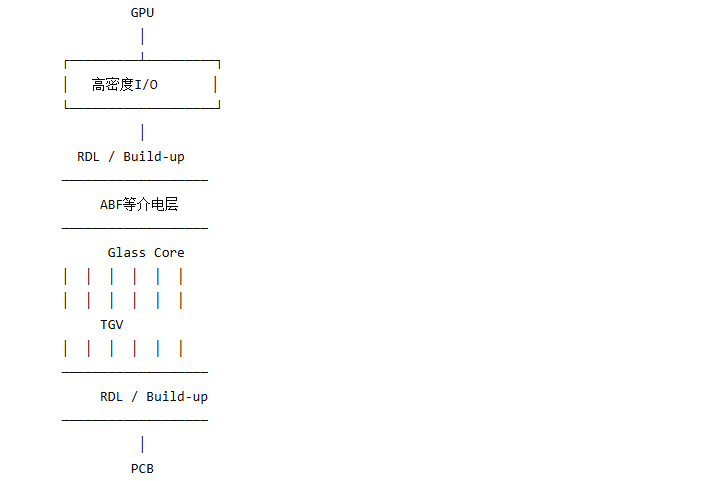
这里:
Glass Core负责“骨架”。
ABF负责“绝缘与积层”。
RDL负责“重新分配线路”。
TGV负责“上下贯通”。
铜负责“传输电流和信号”。
所以这不是一个材料替代问题。
而是:
整个封装架构正在发生变化。二十五、为什么Glass Core特别适合“大封装”?
可以把传统有机基板和Glass Core进行一个物理层面的对比。
| 维度有机CoreGlass Core | ||
| 平整度 | 较好,但尺寸越大控制越难 | 潜在优势明显 |
| 刚性 | 相对较低 | 高 |
| 尺寸稳定性 | 受温湿度影响较明显 | 潜在优势 |
| 大尺寸能力 | 持续提升,但面临挑战 | 天然适合大面板方向 |
| 翘曲控制 | 难度随尺寸增加 | 有望改善 |
| 高频电气性能 | 依材料体系而定 | 可针对材料优化 |
| TGV | 不适用 | 核心工艺 |
| 加工难度 | 工艺成熟 | 新工艺体系 |
| 良率 | 产业成熟 | 仍需持续验证 |
| 成本 | 具有成熟优势 | 仍需下降 |
| 产业生态 | 非常成熟 | 正在建立 |
这里必须强调:
玻璃并不是所有指标都比有机材料好。
它真正的价值在于:
当封装尺寸和互连密度继续提升以后,它可能在一些最关键的物理指标上拥有更好的扩展空间。二十六、真正的竞争不是“玻璃好不好”,而是“有机材料还能撑多久”
这是整个产业判断中非常关键的一点。
如果传统有机基板继续通过:
- 更好的树脂
- 更好的ABF
- 更先进的Build-up
- 更细的线路
- 更好的工艺控制
- 更好的设备
就能够满足未来5—10年的AI封装需求。
那么:
Glass Core的商业化速度就可能慢。
反过来:
如果未来AI封装继续向:
- 更大面积
- 更多Chiplet
- 更多HBM
- 更高I/O密度
- 更高速信号
- 更高功耗
- 更严格平整度
发展。
那么Glass Core的价值就会越来越明显。
所以真正应该跟踪的不是:
“某家公司又宣布玻璃基板了。”
而是:
封装尺寸是不是还在持续扩大?
有机基板的翘曲和尺寸稳定性是不是开始成为系统瓶颈?
TGV是不是已经达到产业需要的密度和良率?
玻璃基板是不是已经从实验样品走向客户认证?二十七、Glass Core产业真正的“瓶颈池”
如果按照产业研究的方式拆解,玻璃基板未来真正值得持续跟踪的不是一个“玻璃基板”概念,而是一组连续演化的瓶颈。
瓶颈一:Package Size
封装尺寸。
如果封装不再继续扩大,玻璃基板的需求逻辑自然会减弱。
瓶颈二:Warpage
封装翘曲。
这是玻璃最重要的价值来源之一。
需要观察:
有机基板在多大尺寸下开始出现明显的翘曲控制困难?
瓶颈三:TGV Density
TGV密度。
不是能不能做TGV。
而是:
单位面积到底可以放多少个高质量TGV?
瓶颈四:TGV Yield
TGV良率。
这是从实验室进入产业化的关键门槛。
瓶颈五:Copper Fill
铜填充。
需要持续观察:
深孔、细孔、窄间距下铜填充能否保持稳定。
瓶颈六:RDL Density
重布线密度。
如果玻璃Core很好,但上面的高密度线路做不出来,整个系统仍然没有意义。
瓶颈七:Reliability
长期可靠性。
包括:
- 热循环
- 温湿度
- 机械应力
- 金属疲劳
- 玻璃裂纹
- TGV失效
这些都必须通过长期验证。
瓶颈八:Cost
成本。
这是最终决定商业化速度的关键变量之一。
实验室里能够制造:
不等于可以卖。
能够卖:
也不等于客户愿意大规模采用。二十八、从技术到产业化,真正存在一条很长的路径
玻璃基板未来真正的产业状态,可以理解为:
因此:
“技术发布”只是第一阶段。
甚至:
“样品成功”也远远不是商业化。
真正重要的是后面的:
客户认证 → 试生产 → 良率爬坡 → 大规模量产。二十九、为什么515×510mm这样的尺寸值得关注?
很多人看到这个数字可能觉得:
“只是玻璃变大了,有什么特别?”
实际上,大尺寸非常重要。
因为封装制造本质上存在一个:
Panel(面板)效率问题。
假设一块大面板可以同时切出更多封装:
那么:
同一块母板可以生产更多产品。
这意味着:
单位面积设备成本、材料成本、加工成本都有机会下降。
因此,大尺寸玻璃Core的意义不仅仅是“可以做大封装”。
它还关系到:
未来能不能形成真正具有经济性的制造体系。
NEG目前已经公开提供515×510mm的TGV加工玻璃核心基板样品,这说明产业正在从单纯的材料概念向大尺寸工程验证继续推进。
三十、玻璃基板的另一个潜在方向:高频与光电融合玻璃还有一个值得关注的长期价值。
它具有比较好的:
- 平整度
- 尺寸稳定性
- 高频电气性能优化空间
- 光学兼容性
因此未来如果封装继续向:
Electrical + Optical(电 + 光)
融合发展,玻璃可能不仅仅承担机械和电气互连功能。
它还有可能成为:
光学结构与电气结构融合的平台材料。
尤其是CPO:
Co-Packaged Optics(共封装光学)
未来可能进一步推动:
- 光波导
- 光耦合
- 高速电互连
- 光电共封装
等技术与封装平台结合。
Intel目前的先进封装研究也已经同时覆盖Glass Core与CPO等方向。
这意味着:
Glass Core的长期价值可能并不只来自“替代有机Core”。
它可能成为下一代大规模异构封装的一种底层平台。
三十一、但这里必须保持一个重要边界不能因为Intel、NEG以及其他厂商持续推进,就直接得出:
“玻璃基板马上全面替代有机基板。”
这是目前证据无法支持的结论。
真正需要跨越的是:
技术可行性 → 工程可行性 → 商业可行性。
三者完全不同。
三十二、玻璃基板什么时候可能真正进入大规模产业化?可以观察五个信号。
第一阶段:技术证明
能够稳定完成:
- TGV
- 金属化
- 铜填充
- RDL
这说明:
技术能做。
第二阶段:工程验证
能够在:
- 大尺寸
- 高密度
- 多层线路
条件下稳定运行。
说明:
工程能做。
第三阶段:客户认证
真正的芯片厂商、封装厂商、系统厂商开始认证。
说明:
客户愿意承担导入风险。
第四阶段:量产爬坡
良率不断提高。
说明:
工厂能赚钱。
第五阶段:大规模采用
最终进入实际GPU、AI ASIC、HPC等产品。
这才意味着:
玻璃基板真正完成产业突破。三十三、因此,Glass Core真正的产业传导链应该这样理解
这才是一个完整的产业系统。
而不是:
“玻璃基板涨价 → 某个股票上涨。”
真正的产业研究应该追踪的是:
瓶颈在哪里发生变化。
三十四、如果用“产棱”的方式跟踪Glass Core,应该看什么?真正值得跟踪的不是新闻数量,而是以下几个状态变量。
① 封装尺寸
Package Size是否持续扩大。
② I/O密度
芯片需要多少连接。
③ Chiplet数量
一个封装里面到底塞多少颗芯片。
④ HBM数量
HBM堆叠规模和封装占用面积。
⑤ Core尺寸
有机Core是否已经进入明显的尺寸稳定性瓶颈。
⑥ Warpage
翘曲是否开始成为量产障碍。
⑦ TGV孔径
TGV能做到多小。
⑧ TGV Pitch
Pitch(间距)能做到多窄。
⑨ TGV良率
能否稳定量产。
⑩ 铜填充
有没有空洞、裂纹和可靠性问题。
⑪ RDL线宽/线距
线路还能做到多细。
⑫ Reliability
热循环、温湿度等可靠性是否通过。
⑬ Customer Qualification
是否真正进入客户认证。
⑭ HVM
是否真正进入大规模量产。
⑮ Cost
最终单位封装成本是否能够与有机方案竞争。
三十五、Glass Core最重要的“证伪条件”真正成熟的产业研究不能只有“为什么它会成功”。
还必须问:
什么情况下它可能失败?
玻璃基板至少存在以下几个重要证伪条件。
条件一:有机基板继续进步
如果有机材料通过新一代树脂、ABF、工艺和设备继续解决大封装问题,那么Glass Core的紧迫性会下降。
条件二:封装尺寸增长放缓
如果未来芯片性能提升主要通过:
- 更先进制程
- 更高晶体管密度
- 更高效架构
而不是不断扩大封装面积,那么玻璃的价值也会降低。
条件三:TGV良率长期无法提升
如果玻璃能够做出来,但是:
TGV良率始终低。
那么商业化会非常困难。
条件四:玻璃可靠性出现长期问题
尤其是:
- 裂纹
- 热应力
- 金属界面失效
- 热循环问题
如果不能解决,客户不会大规模导入。
条件五:成本明显高于有机方案
即使性能优秀,如果:
性能提升不足以覆盖成本增加。
商业化同样可能推迟。
三十六、所以Glass Core不是一个简单的“新材料故事”把整个逻辑压缩到最底层,可以得到这样一个关系:
AI算力增长 → 封装复杂度增长 → 封装面积增长 → 传统有机材料的尺寸稳定性压力增长 → Glass Core获得新的工程价值。
而Glass Core自身又会产生新的瓶颈:
TGV → 金属化 → 铜填充 → RDL → 可靠性 → 良率 → 成本 → 客户认证。
因此,玻璃基板不是一个单点技术。
它实际上是一条完整的:
新型封装基础设施链。
三十七、最终判断:玻璃真正改变的,是封装的“骨架”如果只记住本文几个最重要的结论,可以浓缩成五句话。
第一
ABF不是封装基板本身。
ABF是高性能封装基板中的关键绝缘/积层材料。
第二
Glass Core也不是ABF的简单替代品。
Glass Core解决的是封装基板核心承载层的问题。
第三
玻璃最大的价值来自“大封装”。
AI GPU、HBM和Chiplet不断把封装做大,使平整度、尺寸稳定性、翘曲和高密度互连的重要性不断提高。
第四
玻璃最大的工程难点来自TGV。
真正的产业竞争不是“谁能做出玻璃”,而是:
谁能在大尺寸玻璃上稳定制造高密度、低缺陷、高可靠性的TGV,并最终把良率和成本做到量产水平。
第五
Glass Core最终能否成为主流,取决于“封装尺寸增长速度”与“有机基板继续进步速度”的竞争。
所以未来真正需要观察的不是:
“玻璃基板是不是下一代技术?”
而是:
AI封装的物理需求,是否已经开始超过传统有机基板的扩展能力。
如果答案逐渐变成“是”,Glass Core的产业价值才会真正开始释放。
产棱的最终观察框架从产业研究角度看,Glass Core不应该被单独观察。
它应该被放进更大的AI先进封装系统:
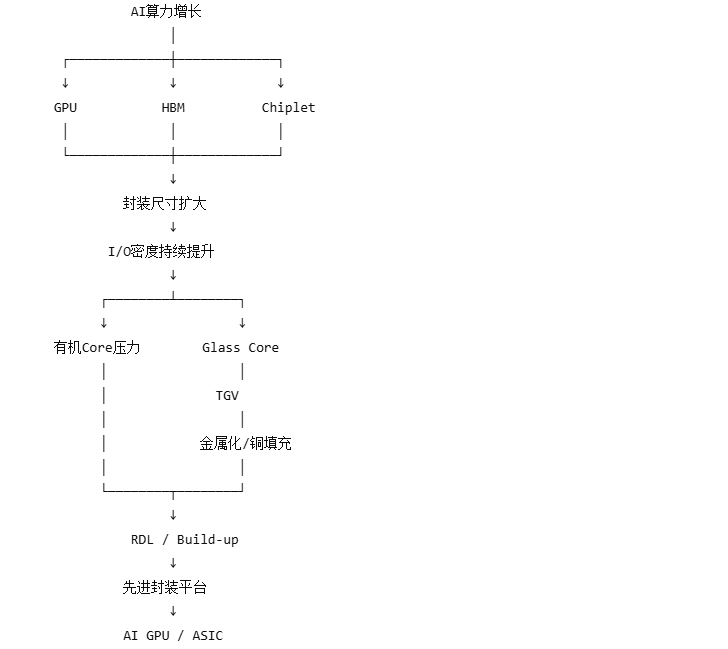
真正值得跟踪的,是这张图里的瓶颈如何迁移。
如果未来瓶颈从:
“芯片制造”
逐渐迁移到:
“封装面积”
再迁移到:
“基板尺寸稳定性”
再迁移到:
“TGV密度”
再迁移到:
“良率和成本”
那么Glass Core的产业地位就会不断上升。
反过来,如果有机基板持续解决这些问题,那么玻璃的产业化节奏就会继续被推迟。
因此,玻璃基板真正值得研究的不是“玻璃”两个字,而是AI封装正在发生的物理结构变化。
这也是理解下一代先进封装最重要的入口之一。
——产棱拆解