英伟达删掉风扇,机柜热预算越过风冷极限4倍
产棱 · IndPrism 产业观察
笔记时点:2026年8月24日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
本文 8 节
两个月内,算力链的两端在同一件事上签字。6月21日,英伟达官方博客宣布:Vera Rubin 平台实现 100% 全液冷,系统里没有任何一个风扇——全球首个做到这一点的 AI 计算平台,2026 年秋季批量出货。8月24日,美光 HBM 设计架构研究员在 Hot Chips 2026 上警告:内存墙没有缓解,还在恶化——AI 算力每两年翻 3 倍,HBM 带宽同期翻不到 2 倍,而堆叠层数继续往上加,散热正在成为 HBM 自己的上限。
市场说:液冷千亿赛道,利好散热板块。产棱说:把这两条新闻拼起来才读得懂——热已经不是工程问题,是预算问题。英伟达删掉的不是风扇,是「空气」这个散热介质本身;美光给出的 17% 训练中断率说明,热已经是可靠性的定价项。一端在机柜里消灭空气,一端在芯片里撞上热墙,两条线在同一年交叉,不是巧合。
核心结论|总阀门定位
约束停在「热」这一层。三个证据:功耗曲线——单 GPU 从 GB300 的 1400W 跳到 Rubin 的 2300W(+64%),单机柜上限突破 200kW,而风冷机柜的物理极限是 30–50kW,超出极限 4 倍,这不是优化能弥合的差距;规则改写——液冷从「可选升级」变成「交付前置条件」,无液冷配套的整机无法交付,2026 年一季度国内新建的 40 座大型智算中心已 100% 配套液冷;价值量迁移——单柜液冷组件从 GB300 的 49,860 美元升至 Rubin 的 55,710 美元,全球液冷市场从 2025 年 89 亿美元跳到 2026 年 170 亿美元以上(摩根大通口径)。
总阀门什么时候解:短期不解,只能绕行——绕行路线就是 45°C 温水闭环(把散热从「花钱消灭热」变成「直接排掉热」,干掉冷水机、水耗归零、PUE 压到 1.05–1.10)和 HBM 的混合键合(从封装层降低热阻)。注意:阀门解不解不影响阀门的位置——只要功耗曲线继续陡于散热曲线,热就是算力链的第一物理约束,排在资本开支和电力之后、但在芯片层面比它们都硬。
本段不指向任何证券,仅收束正文已论证的事实。液冷渗透节奏与 HBM 封装路线以公司量产公告为准。
一、先把事实摆齐:两端各自的官方文本
机柜端,英伟达官方博客(6月21日,伦敦气候周):Rubin 是全球首个 100% 液冷 AI 基础设施,「每一颗芯片、每一个网络组件,全部液冷,系统里没有任何风扇」;冷却液进水温 45°C、回水 55°C,75% 水加 25% 丙二醇闭环;水耗从每兆瓦每年 260 万加仑降到接近零;制冷能耗占比从 35%–40% 压到 15%–20%;一座 50MW 超大规模数据中心每年省下 400 万美元以上的制冷成本。覆盖范围从 GPU 扩到 CPU、NVSwitch、CX-9 网卡、光模块——冷板贴到每一块发热的硅上。
芯片端,美光在 Hot Chips 2026(8月23–24日):算力每两年 3 倍、HBM 带宽不到 2 倍,缺口在拉大;Meta 训练 Llama 3 时 17% 的意外中断由 HBM 故障引起;一颗 GPU 配四个 12 层 HBM 堆栈时,内存硅片面积已占整个封装的 90%、是 GPU 自身硅片的 8 倍——AI 系统大部分时间在「等数据」。堆叠层数从 12–16 层向 20 层以上走,功率密度骤升,散热成为 HBM 继续堆高的第一约束。美光给出的出路:液冷、混合键合、先进封装——和英伟达删掉风扇是同一张处方的两端。
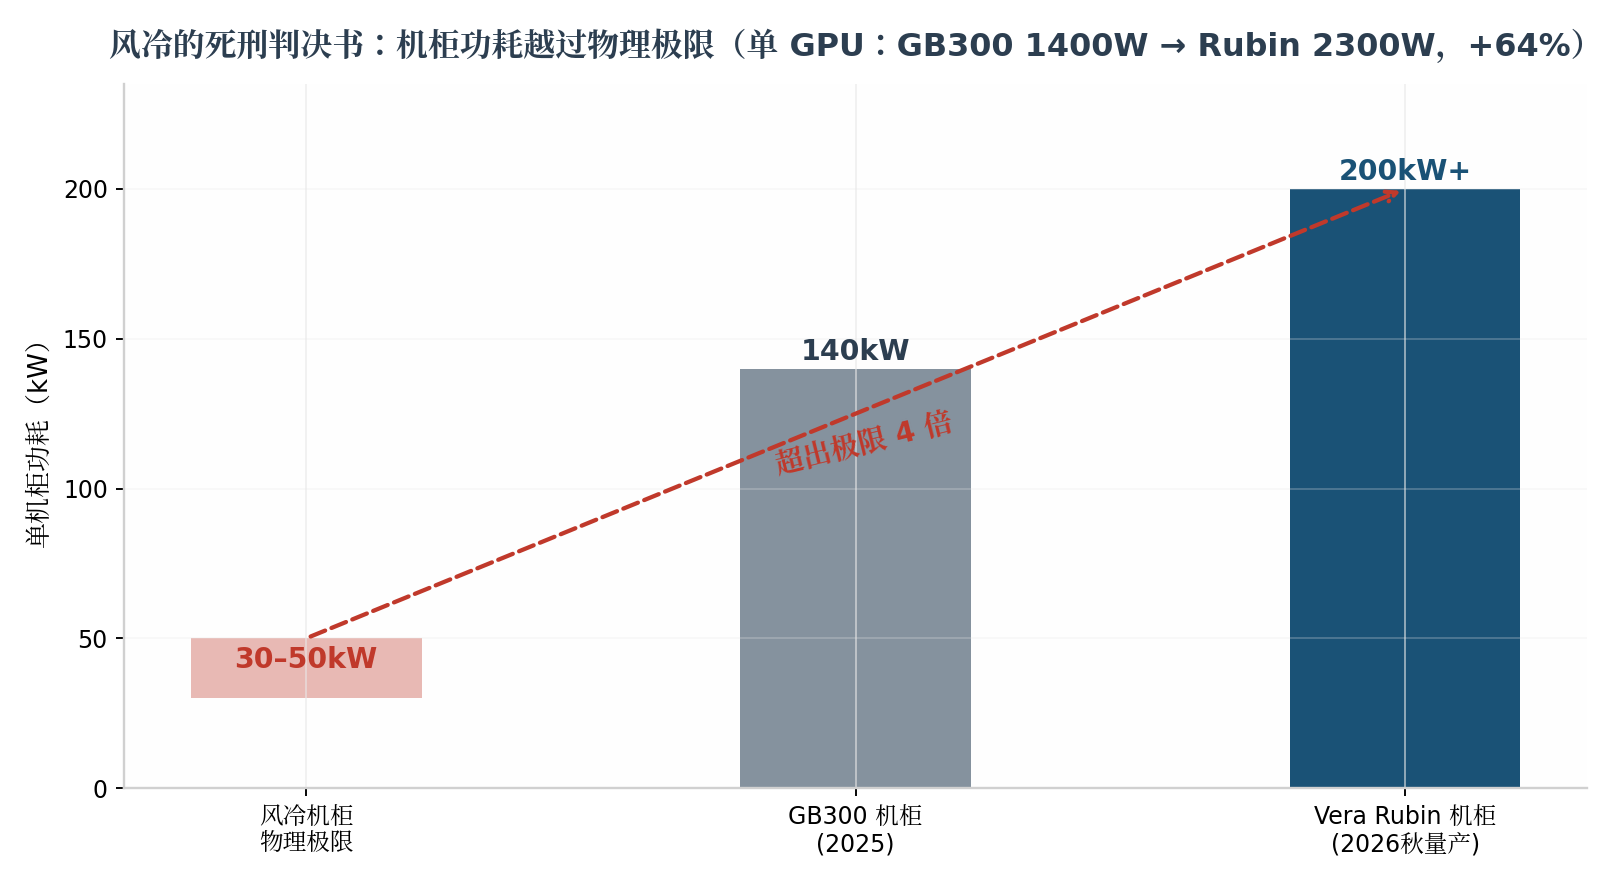
图 1|机柜功耗 200kW+ vs 风冷极限 30–50kW:超出 4 倍,无回旋空间(来源:英伟达官方博客、行业资料,产棱整理)
二、45°C 温水的含义:把热从成本变成排放
这套方案最反直觉的数字是进水温度 45°C——比热水浴缸还烫。工程含义是:冷却液够热,室外干冷器(无压缩机的大号散热器)就能直接排热,绝大多数气候区全年不需要冷水机组。传统散热的逻辑是「花钱把热压下去」(冷水机吃电、冷却塔喝水),Rubin 的逻辑是「把热抬到可以直接排掉的温度」。一个 50MW 园区年省 400 万美元,水耗归零——在电力和水都成约束的时点,这张能效账比散热本身更值钱。施耐德等配套商的口径佐证了不可逆性:单芯片功耗破阈值后,液冷没有替代方案。
三、从可选到准入:资格重排
液冷的身份变化是本次事件的产业核心:GB200 时代液冷覆盖 70%、GB300 到 85%,Rubin 直接 100%——更关键的是英伟达把它写进了 DSX AI 工厂参考设计,要求所有合作云厂商与 IDC 全面切换。散热方案从「配置单上的一个选项」变成「准入证」。谷歌同步绑定:TPU v8 单芯片 1300W,全面液冷。国内侧,2026 年一季度新建 40 座大型智算中心 100% 配套液冷,高端 AI 训练服务器渗透率 74%。
价值量跟着资格走:单柜液冷组件从 GB300 的 49,860 美元涨到 Rubin 的 55,710 美元(+17%),摩根大通测算全球市场 2025 年 89 亿美元跳到 2026 年 170 亿美元以上,渗透率从 20% 跳向 37%。台系散热厂的订单口径在扩品类——奇鋐确认无风扇方案覆盖网卡、光模块、交换机;双鸿看到 CPU 与存储模组液冷营收占比将破两位数,DDR5 内存模组开始上液冷。注意这和美光的警告闭环了:内存也要液冷了。
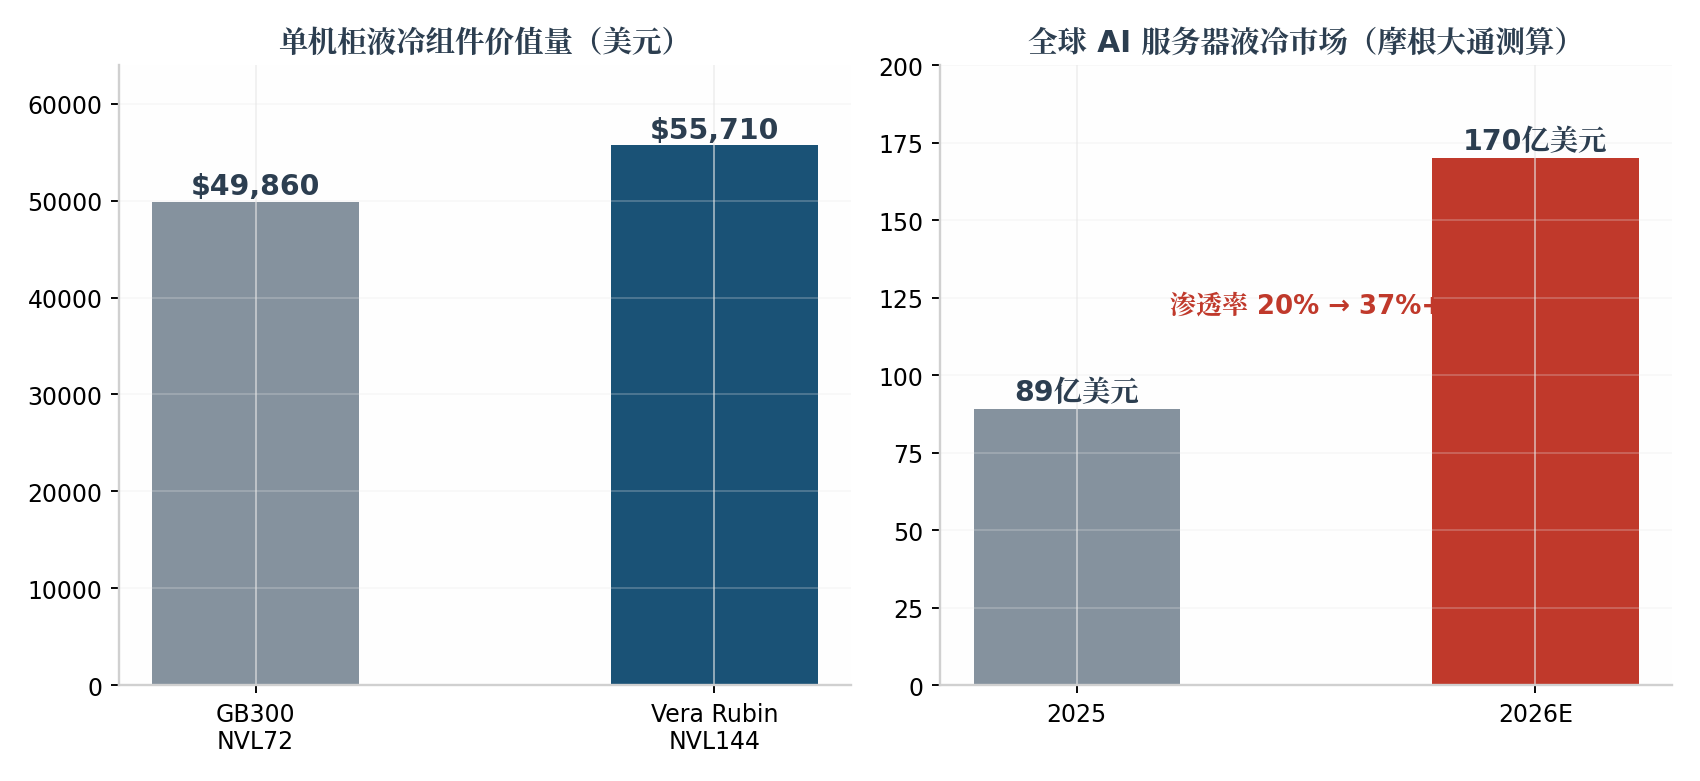
图 2|单柜液冷价值量 +17%,市场规模一年翻倍(来源:公开报道、摩根大通测算,产棱整理)
四、别混谈:这不是「散热板块利好」
把这件事读成板块利好,是把资格重排读成了需求增长。差别在于:需求增长人人有份,资格重排只发给有证的人——无液冷能力的整机与数据中心,连交付资格都没有。冷板、快接头、CDU 的单一制造环节壁垒不算高,真正的门槛在「极致可靠性下的成本与规模」:200kW 机柜里冷却液贴着 2300W 的硅跑,漏液的代价是整柜报废,认证周期和失效率数据才是入场券。同时也要记下减项:英伟达官方明说这是「趋势正式化」而非技术突破——Supermicro、联想、HPE 的 100% 液冷方案更早就在跑,先发者的窗口在收窄。
五、证伪条件
三个判断各带反证:
第一,若 Rubin 量产版回退风冷混合设计或出货跳票超两季——「风冷死刑」证伪,热的预算约束被重新谈判。
第二,若 2026 年液冷渗透率显著低于机构口径的 37%,或头部 CSP 新建智算中心退回风冷混合——「从可选到准入」证伪,规则改写未落地。
第三,若 HBM4 之后带宽增速重新追上算力增速(美光口径的两年 3 倍对 2 倍反转)——「内存墙恶化」证伪,芯片端的热约束解除。
六、监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| Rubin 量产与出货 | 2026 年秋季批量出货,Q4 OEM 整机柜上市 | 季度 | 跳票超两季或回退风冷 |
| 液冷渗透率 | 2025 年 20%,国内新建智算中心 100% 配套 | 季度 | 2026 年显著低于 37% |
| 单柜液冷价值量 | Rubin NVL144 55,710 美元(+17%) | 平台迭代 | 价值量环比下滑 |
| HBM 堆叠与封装路线 | 12–16 层主流,20 层以上受散热约束 | 季度 | 带宽增速追上算力增速 |
表 1|四个可跟踪变量:风冷死刑是否执行,看出货不看发布会(产棱整理)
产棱 · IndPrism | 全球产业传导研究系统
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者
依据来源:英伟达官方博客《Hotter Than a Hot Tub: The 45°C Breakthrough》(2026-06-21);财联社《美光研究员警告:「内存墙」依然存在》(2026-08-24);半导纵横、China Flash Market 对 Hot Chips 2026 美光演讲的报道(2026-08-24);电子工程专辑《100%全液冷来袭,散热需求暴涨》(2026-05-19);摩根大通、摩根士丹利测算(转引自公开报道)。
数据截至:2026年8月24日。产业状态以最新事实为准