CCL供需紧张并没有缓解,但紧张换了位置
产棱 · IndPrism 产业观察
笔记时点:2026年8月26日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
本文 8 节
进入8月下旬,PCB上游再次传出涨价声:花旗研报指出建滔积层板8月CCL含税现货价将再上调10%–15%,距7月6日第六轮涨价仅约一个月;台媒同步报道载板三雄(欣兴、景硕、南电)调价空间打开,高阶载板交期拉长至一年半到两年。市场真正关心的问题不是「又涨了」,而是另一个——CCL的供需紧张,到底缓解了没有?
分歧就在这里。乐观派看到的是:建滔1.8亿米电子布新产能、中国巨石5万吨新窑炉都在路上,涨价总有尽头。谨慎派看到的是:8月电子布三大规格均价环比再涨17%–18%,为年内最大单月涨幅,累计涨幅已达118%–165%——如果紧张在缓解,价格不该是这个走法。
核心结论|总阀门定位
紧张没有缓解,但它换了位置——从「全面缺货」变成「高端断供、低端见顶」的结构分裂。整条CCL涨价链的总阀门,不在覆铜板厂,不在电子布厂,而在日本丰田的高端织机上:全球90%以上的高端织机来自丰田,在手订单超2万台、交期18–24个月,新订单排到2029年。这台织机决定了:2027年Q2之前,任何新增供给都只是规划口径。
三个证据支撑这个定位:第一,价格——8月电子布单月涨幅为年内最大,建滔第七轮涨价在即,年内CCL均价接近翻倍;第二,动作——建滔已停产传统规格7628、红河实业停产2116,头部厂商在主动放弃低端产能喂AI,这是「缓解」的反面;第三,分化——弘则8月产业口径显示,FR-4低端价格已在400元/张的供需平衡线附近松动,而LowDK二代布缺口超60%、Q3高端CCL涨价预期20%–30%。同一条CCL链,正在裂成两个价格宇宙。
一、先把事实摆齐:8月的价格表
涨价链条自下而上传导:电子布/HVLP铜箔(上游)→ 覆铜板CCL(中游传导中枢)→ PCB/载板(下游)。8月各环节的实测状态如下。
电子布:卓创资讯数据,8月1080、2116、7628三大规格均价分别达13.1元/米、12.7元/米、10.1元/米,环比均涨17%–18%,年内累计涨幅118%–165%,单月绝对涨幅为年初至今最高。散单已出现8.5–9.5元/米的极端报价,机构给出的年内顶部预期先看15元/米。
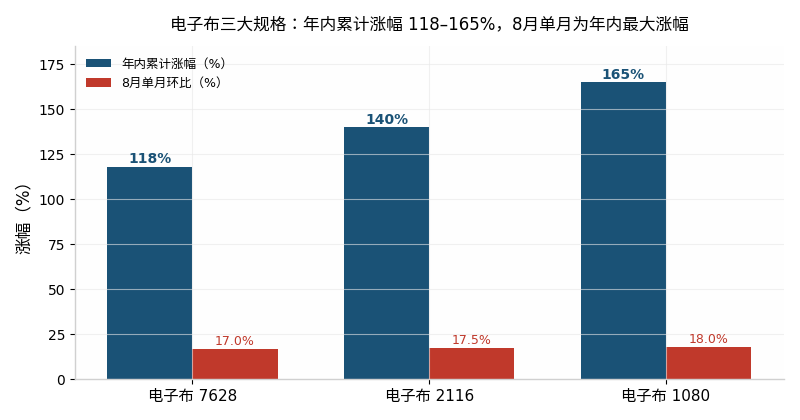
图1:电子布三大规格年内累计涨幅118%–165%(区间代表值),8月单月环比17%–18%为年内最大涨幅。数据来源:卓创资讯,截至2026年8月。
CCL:建滔7月6日第六轮涨价已将FR-4及半固化片上调15%,交付周期拉长至45天并控量接单;8月第七轮计划再加10%–15%。花旗估算建滔Q2净利环比增长超80%至约18亿港元,Q3–Q4有望续升至25–35亿港元,全年毛利率从19.6%抬至34.6%——超过2021年上一轮周期高点。
PCB与载板:多家PCB企业已跟进涨价函,涨幅20%–30%,多层板交期拉长至2–3个月;载板格局最优,ABF载板2026年转入紧缺、2027–2028年缺口持续扩大,欣兴、Ibiden等瓜分英伟达高阶载板订单,订单能见度直达2028年。
二、阀门在织机:为什么供给端2027年前无解
把涨价链一节一节往上追,每一节的供给瓶颈最终都收敛到同一个物理约束:织机。
电子布的上游是电子纱,电子纱要变成布,必须过高端织机——而全球高端织机90%以上来自日本丰田。行业年需求约6000–7000台,丰田年交付只有2000–2500台,在手订单已超2万台,二手织机被炒至90–100万元。更关键的是结构:2026年约2000台织机中,1300台被挤占去生产AI用薄布——AI薄布单机产能仅为厚布的26%,普通布的供给被进一步抽血。这就是为什么连最传统的7628都在涨:不是它缺需求,是它的产能被AI规格物理挤占。
扩产远水难解近渴:建滔1.8亿米电子布新产能进度大幅滞后,2026年只能释放约两成规划产量,规模化投产顺延至2027年Q2之后;中国巨石5万吨新产能最快2026年八九月点火。中邮证券与一线专家口径一致:织机瓶颈一到两年内难以有效缓解,供给刚性锁定至2027年。
三、同链两速:高端断供与低端的400元平衡线
这轮涨价最需要说清的一件事:「CCL紧缺」已经不是一个词能概括的状态。高端和低端正在脱钩。
高端侧,缺口按AI浓度排序:LowDK二代布2026年下半年缺口超60%,T-Glass低翘曲布缺口32%–40%(日东纺掌握全球过半产能,2027年缺口仍达25%),HVLP4铜箔缺口33%(2027年预计扩大至2500吨),Q-Glass石英布缺口28%。越靠近AI规格,缺口越大、扩产越难。
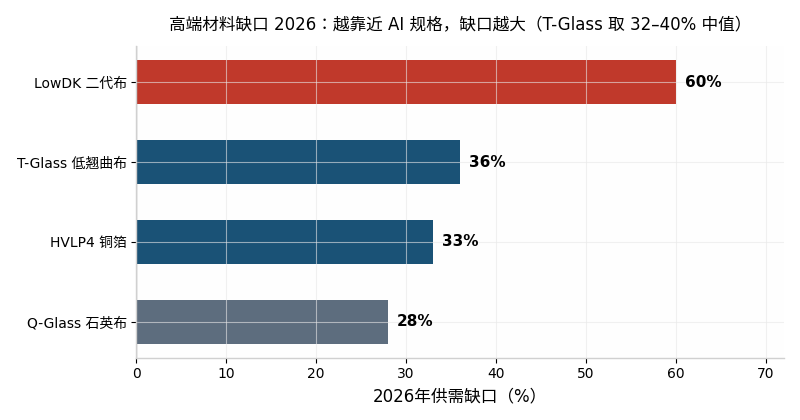
图2:2026年高端材料供需缺口,越靠近AI规格缺口越大。数据来源:福邦投资2026H2 PCB产业报告、Digitimes,截至2026年8月。
低端侧,信号是反的:弘则8月产业口径显示,FR-4低端品种价格已经松动,400元/张被测算为供需平衡价。建滔停产7628这个动作要读两面——它既证明传统规格也被挤到缺货(涨价支撑),也证明头部厂判断低端的长期价值不如AI布(放弃而非扩产)。低端涨价的本质是「被抽血的被动涨价」,不是需求拉动,一旦高端供给2027年放量回流,低端是第一个被回灌的。
四、别混谈:H2的正确读法是「涨价接力」而非「全面紧缺」
对2026年下半年的趋势判断:旺季叠加工Rubin平台量产放量,高端侧(M8/M9级CCL、二代布、HVLP4、高阶载板)紧缺无解,Q3高端CCL再涨20%–30%是产业共识;低端侧(FR-4、普通消费板)在400元平衡线附近见顶震荡。行业交易逻辑已从「涨价缺货」的价格贝塔,切换到「涨价持续性×2027年盈利中枢×份额」的成长逻辑——这意味着同样是涨价新闻,落在有一体化布局和高端产能的厂商身上是利润,落在纯低端产能厂商身上只是成本过手。
利润池的分布也因此清晰:建滔(铜箔-玻纤布-树脂-CCL一体化)吃掉上游涨价的大部分价差;台光、生益等高端CCL厂吃规格升级;载板三雄吃交期溢价;而无上游配套的中小CCL厂和纯低端PCB厂,是这条链上被两头挤压的位置。涨价新闻里的「欣兴、景硕、南电受益」是准确的,但「PCB厂普遍受益」不成立——受益的是有涨价权的环节,不是整条链。
五、证伪条件
① 织机阀门松动:丰田织机交付显著放量,或国产织机(泰坦股份、卓郎智能等)通过高端布验证并规模供货——总阀门定位证伪。
② 高端价格见顶:1080/2116薄布月均价连续两个月环比转负,或高端CCL Q3调价幅度显著低于20%——「高端断供」降级为「高位平衡」。
③ 需求侧失速:头部CSP资本开支指引下修或英伟达链拉货节奏放缓,M8/M9放量不及预期——需求拉动逻辑证伪,全链回归成本定价。
六、监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| 建滔调价函(第七轮及之后) | 8月计划+10%–15%,距上轮仅一月 | 逐次 | 停止调价或涨幅<5% |
| 电子布三规格月均价环比 | 8月+17%–18%,年内最大涨幅 | 月度 | 连续两月环比转负 |
| 国产织机验证进度 | 泰坦/卓郎验证1080超薄布中 | 季度 | 高端布规模供货=阀门松动前兆 |
| FR-4现货价 vs 400元平衡线 | 低位松动、平衡线附近 | 月度 | 有效跌破=低端确认见顶 |
产棱 · IndPrism | 全球产业传导研究系统
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
依据来源:花旗研报(建滔调价与盈利预测)、卓创资讯(电子布月度均价)、弘则科技2026年8月PCB产业观点、福邦投资2026H2 PCB产业报告、Digitimes(T-Glass缺口)、TrendForce及台媒载板报道等公开信息。
数据截至:2026年8月26日。产业状态以最新事实为准。