英伟达Q2财报,毛利率指引松了一档,供应承诺一个季度加了1600亿
产棱 · IndPrism 产业观察
笔记时点:2026年8月27日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
本文 8 节
美东时间8月26日盘后,英伟达发布2027财年Q2财报:营收962.21亿美元、同比+106%,数据中心收入890亿、同比+117%,Q3营收指引1080亿、单季将首破千亿。盘面却演了一出分歧剧:财报后一度跌3%–4%,电话会期间转涨近5%。市场的争论集中在「超预期为什么还跌」——但这层数字游戏里没有新信息。
真正的新信息藏在三处指引细节里:毛利率路径首次松动且官方归因内存涨价;对供应商的采购承诺从1190亿膨胀到2790亿美元;以及CFO首次给出提前一整年的FY2028指引——+70%,而市场共识只有45%。这三处细节,每一处都直接落在产棱台账的既有判断上。
核心结论|状态定位
这份财报是需求与成本两侧状态的官方确认书:约束在供给,不在需求——CFO原话,当前无约束真实需求可达100%增速,全年增长受限的唯一因素是供应链产能不足。这句话把2026年以来整条AI硬件链的定价逻辑从产业调研口径升级为全球算力龙头的官方口径。
三个动作同向指向上游:第一,毛利率指引Q3 74%、Q4触底71%–72%,官方归因DRAM/HBM持续超预期涨价,修复条件写明「伴随产品涨价落地」——8月传出的涨价15%(产棱第8篇)从传闻变成指引,邮差开始付邮费,且确认邮费能转嫁;第二,采购承诺单季+1600亿美元、主要锁定存储芯片——押金锁产能模式蔓延到全球最大买方,与三星LTA预付款、华邦2030配额、南亚科NCNR完全同构;第三,需求唯一瑕疵是宽度:Hyperscale收入487.1亿大超预期(+52亿),ACIE企业端403.1亿不及预期(-16亿)——总量无约束,宽度在收窄,需求越来越集中于超大厂。
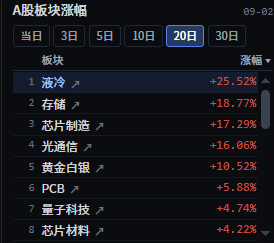
一、先把事实摆齐:数字与指引
Q2 FY27(截至7月26日):营收962.21亿美元、同比+106%、环比+18%,两年来最快增速;数据中心890亿、同比+117%,占比92.5%;GAAP与非GAAP毛利率均为75.0%;当季以回购分红返还股东260亿美元,回购授权余990亿。
指引与电话会增量:Q3营收指引1080亿±2%(不含中国数据中心算力收入);Q3毛利率指引74.0%±50bp,Q4预计71%–72%触底,FY2028修复至72%–73%;首次提前一年给出FY2028营收指引+约70%(市场共识45%),黄仁勋称「以前从未提前一年给出业绩指引」;Vera Rubin已全面投产、本月开始发货,Q3即贡献数据中心约20%营收,每部署1GW对应约400亿美元营收机会。
二、74%的毛利率:内存成本第一次进官方指引
毛利率少了一个点,是这份财报里最有信息量的一个点。过去两年英伟达毛利率稳在75%附近,这是它定价权的报表表达;这次官方主动给出「74%→71%–72%触底→修复72%–73%」的完整路径,且把归因写得明明白白:受全球存储芯片(DRAM/HBM)持续超预期涨价影响。
这段话要读两层。第一层,成本侧确认:内存占高端GPU物料成本超八成、占AI服务器BOM约三成的压力(产棱第8篇的测算基础),现在正式进入了全球最大买方的利润表指引——CFO原话「英伟达正面临内存价格极端高企的局面」。第二层,传导侧确认:修复条件不是「等内存降价」,而是「伴随产品涨价落地」——英伟达选择向下游转嫁而非自己消化,涨价函从8月的渠道传闻升级为财报电话会上的官方路径。邮差不仅不是作者,邮差已经证明自己收得上来邮费。
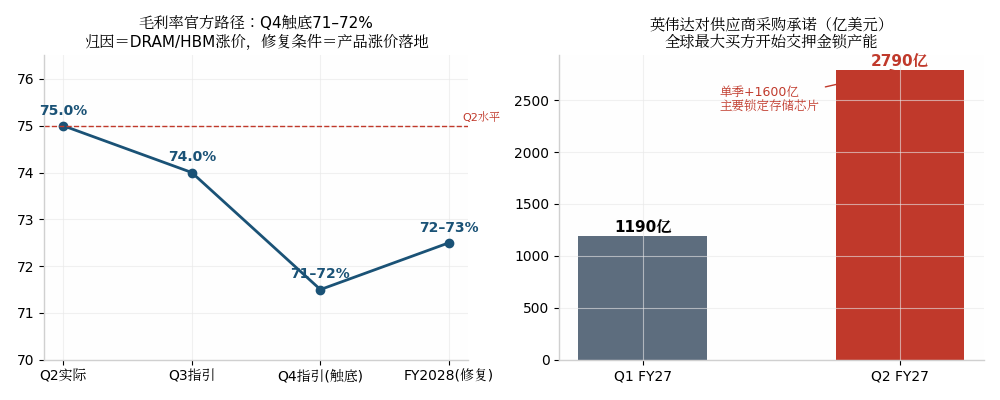
图1:左——毛利率官方路径(Q4触底71–72%,修复条件为涨价落地);右——对供应商采购承诺单季+1600亿美元。数据来源:英伟达Q2 FY27财报及电话会,截至2026年8月27日。
三、1190→2790亿:押金模式蔓延到链条顶端
采购承诺(purchase commitments)从Q1的1190亿美元膨胀至2790亿美元,单季净增1600亿,财报口径明确「主要与存储芯片采购有关」。这个数字要放进产棱已经跟踪了一个月的押金链条里读:三星FCF开始扣除存储LTA预付款(8月24日边际事件)、华邦电客户洽谈2029–2030年产能配额、南亚科五成产能被LTA+NCNR+预付款锁定——现在,全球最大买方英伟达也交出了2790亿美元的押金。
押金模式的本质是买方对「未来产能不可得」的投票。从光通信的InP衬底、PCB的臻鼎预付款、存储的LTA,到今天英伟达的2790亿——同构动作在链条上逐层向上蔓延,每一层买方都在用不可逆现金为供给紧张背书。这个链条上所有人的行为都在说同一件事:供给约束不是季度性的,是年度的。
四、别混谈:盘后跌4%与需求无关
盘后先跌后涨的分歧,本质是两组信息的时间差:先到的信息是「Q3指引1080亿只是略超、部分买方预期已到1100亿、且不含中国收入、毛利率少一个点」——这是预期差交易;后到的信息是电话会里的FY2028 +70%、无约束需求100%、Rubin每GW产值400亿美元——这是产业状态。市场先交易了前者,后定价了后者。
需要留痕的真实瑕疵只有一个:宽度。Hyperscale(超大厂)收入487.1亿、大超预期52亿,而ACIE(AI云/工业/企业)403.1亿、低于预期16亿——AI需求的总量无约束,但买单者越来越集中于少数超大厂。对链条的意义是双向的:超大厂独挑意味着需求韧性系于少数买家的资本开支(集中度风险),但也意味着这些买家的采购决策更理性、更长期(亚马逊追加200万块GPU、Anthropic 450亿美元锁算力、印度AI公司订购9000颗Rubin——全是多年期大单)。中国收入被剔除出指引,则是另一个悬置的上行期权。
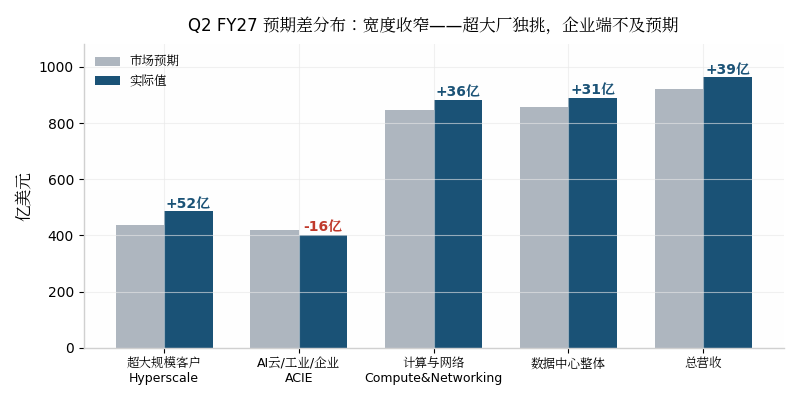
图2:Q2 FY27预期差分布——超大厂独挑,企业端不及预期。数据来源:英伟达财报、华尔街见闻,截至2026年8月27日。
五、证伪条件
① FY2028 +70%指引被撤回或显著下修,或「无约束需求100%」口径在后续季度不再被管理层重复——需求状态定位证伪。
② 毛利率跌破71%且管理层不再给出修复路径,或「产品涨价落地」未在2027年初出货价中体现——涨价传导证伪,成本侵蚀失控(与第8篇证伪条件③联动复核)。
③ 采购承诺余额环比下降——全球最大买方停止交押金锁产能,意味着其内部对供给/需求的判断逆转,押金链条从顶端瓦解。
六、监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| 季度毛利率实际值 vs 官方路径 | 75.0%→指引74%→触底71–72% | 季度 | 跌破71%且无修复路径 |
| 采购承诺余额环比 | 1190→2790亿美元,单季+1600亿 | 季度 | 环比转负 |
| Hyperscale vs ACIE 环比 | 超大厂+52亿超预期/企业端-16亿 | 季度 | Hyperscale环比转负 |
| 中国数据中心收入口径 | Q3指引剔除中国 | 事件 | 连续两季剔除=上行期权关闭 |
产棱 · IndPrism | 全球产业传导研究系统
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
依据来源:英伟达2027财年Q2财报及财报电话会实录、华尔街见闻、财联社、每日经济新闻等公开报道,截至2026年8月27日。
数据截至:2026年8月27日。产业状态以最新事实为准。