PCB 产业邑昇营收创历史新高,CCL 开始按配额供料
产棱 · IndPrism 产业传导笔记
笔记时点:2026年8月17日
本文 7 节
邑昇 7 月营收 1.85 亿新台币,月增 51.12%,年增 43.54%,创历史新高。AI 与 BBU 订单放量,订单簿是满的。
但同一周,这家公司自己说出另一半事实:CCL 缺料已成为产业共同课题。两句话放在一起,才是这条链此刻最完整的切片——订单是真的,拿不到料也是真的。
市场说:AI 推升高端 PCB 接单动能,板厂利好。产棱说:订单已经不是这条链的变量,料才是。CCL 厂全面转向配额供货,按历史采购规模、订单稳定性、预付款划分额度——中小板厂的营收天花板,从此不再是产能,是 CCL 厂给的额度。AI 把订单给了邑昇,把分配权给了别人。
一、先把订单这半面说清楚:需求是真的
邑昇不是题材股,是有"半导体国家队"标签的台湾 PCB 厂,1–7 月累计营收 8.99 亿新台币,7 月单月 1.85 亿创历史新高的驱动很明确:AI 服务器与 BBU(电池备份单元)订单放量。这和之前验证过的链上事实互相咬合——和硕备料到 1H27、生益电子净利 +109%、Electronics Weekly 连续报道缺货恶化。需求端没有任何一条证据指向缓和。
所以这篇要纠的不是需求,是归因:订单放量不等于利润放量。在配额制下,这两者之间隔着一张分配表。
二、配额制:缺货时代的分配规则已经改写
供给紧张到一定程度,定价机制就会从"价高者得"滑向"额度分配"。这条链现在滑过去了:CCL 厂全面实行配额供货,额度的划分依据三条——历史采购规模、订单稳定性、预付款。每一条都天然偏向大客户:历史规模奖励龙头,稳定性奖励长约客户,预付款奖励有现金的公司。三重偏向叠加,中小 PCB 厂份额大幅缩减,部分小厂已经拿不到 A 级板。
交期是这套机制最诚实的刻度:普通 FR-4 从 2 周拉长到 6 周以上,AI 用高频高速料要等半年,新订单排产顺延至 2027 年。财联社调研里那句话把荒诞感说透了——有 PCB 厂把仓库里的板料转手卖给同行能赚 20 块,自己做成 PCB 反而可能倒亏 10 块。当原料比成品更值钱,制造环节的议价权就已经名存实亡。
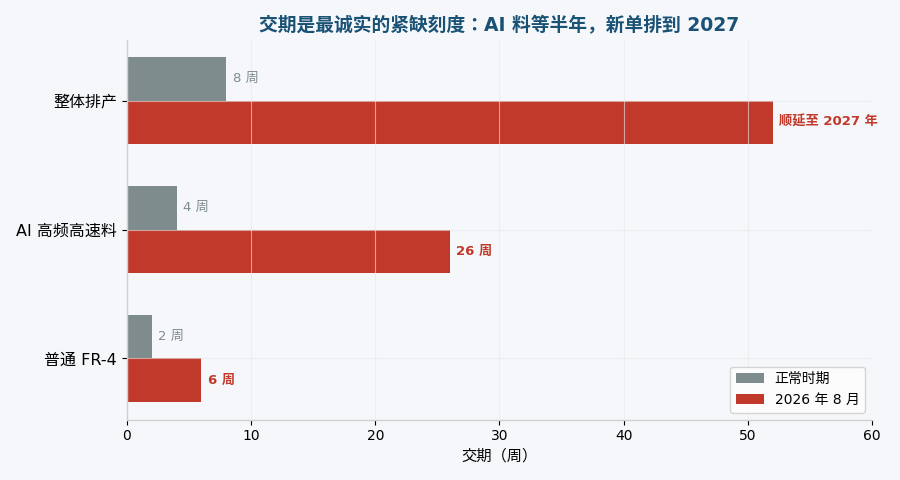
图 1|交期对照:普通料 2 周变 6 周,AI 料等半年,新单排至 2027(来源:财联社产业调研、DIGITIMES,产棱整理)
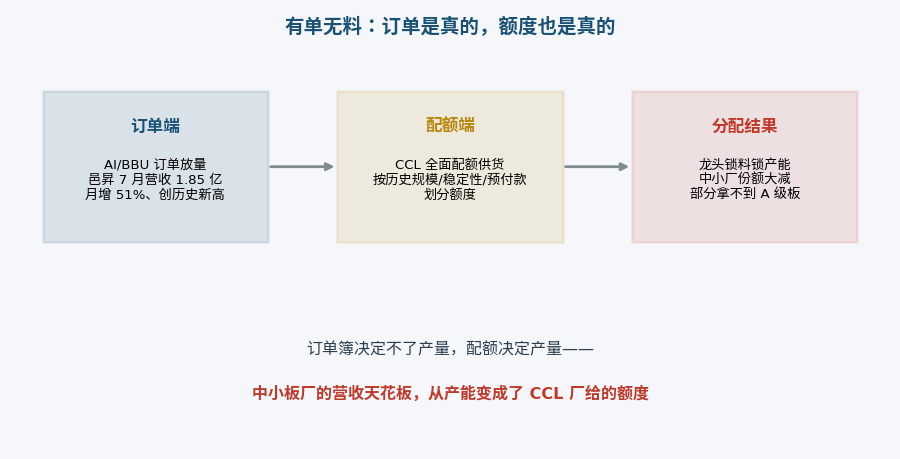
图 2|配额制下的分配结构:订单流向板厂,额度偏向龙头(来源:财联社、公司公告,产棱整理)
三、利润三账的第三账,终于有了活体样本
三天前的 PCB 产业状态观察里,利润三账的第三账写的是"中小 PCB 厂询不到价、要老板出面才能拿到货"。当时那是判断,现在有了样本。
对照三层处境:龙头板厂(生益、臻鼎)用预付款和长约锁料锁产能,顺价通畅,赚结构升级的钱;CCL 与材料厂收配额租金,定价权在手;中小板厂(邑昇这一类)夹在中间——订单爆满,但料按额度分,现货价按市场叫,营收新高不等于利润新高。韩国 PCB 厂 5 月那张 100 亿韩元、五倍于正常月用量的锁单,本质就是中小厂在配额时代的恐慌溢价。
这就是误伤区的完整形态:总阀门(玻纤布织机)抽紧了供给,利润池向上集中,被挤到的是链条中段没有长约、没有预付款、没有规模的那一层。有单无料,不是经营问题,是分配位置问题。
四、别混谈:缺货里有没有泡沫?有,但泡沫不在织机上
要把本轮缺货说完整,必须正面回应"假象论":有观点认为这轮缺料是牛鞭效应——下游恐慌性重复下单、囤货放大需求,巨头又结构性减产,缺货是人为造出来的。这个逻辑在普通料上部分成立:2–6 周的交期拉长里,确实有重复下单的水分,年底普通电子布新增产能释放后,这部分"紧张"大概率会退潮。
但假象论解释不了织机。高端喷气织机交期 18–24 个月、月产能 120–200 台且无扩产规划,日东纺占 Low-CTE 布九成份额、三倍扩产到 2028 年一季度仍有五成缺口——这些是物理约束,不是情绪。正确的读法是分层:普通料的紧张有泡沫成分,高端料的紧张是实心的。把泡沫当成全部,和把泡沫当成没有,是同一种错。
五、什么情况算这篇错了
三个证伪条件,出现任意两个,本文判断作废重审:一、CCL 配额制松动,中小厂重新可按需拿货——分配机制证伪;二、普通 FR-4 交期回落至 2–3 周且 AI 料交期同步缩短——紧张整体性缓解而非分层;三、邑昇等中小板厂毛利率连续两季上行——被挤压层证伪,说明顺价已传导至链尾。
兑现约束:本文讨论的配额制与有单无料现象限定于当前供给紧张期的 PCB 链;邑昇经营数据以其公告为准,月度营收存在波动;配额分配规则为产业调研口径,各 CCL 厂执行细则不同。
六、利润池定位
把全篇证据收成三句话:配额租金在 CCL 与材料手里——分配权就是定价权,额度表的每一条规则都在奖励既有大客户;利润池继续沿链向上集中,中小 PCB 厂是本轮最确定的被挤压层,订单爆满改变不了分配位置;分层会继续加深——普通料的泡沫成分年底退潮,高端料的物理缺口到 2028 年,两个时间表不能合并阅读。
定价偏差在估值口径上:市场按"接单动能"给中小板厂定价——营收创新高就是利好。而产业实际应按"配额份额"定价——拿不到料的订单只是纸上营收。接单动能写在标题里,配额份额写在调研纪要里,两个口径的差,就是这条链上被挤压层还没有被说透的部分。
以上为产业层面的利润分配事实陈述,指向的是环节而非任何证券;买不买、何时买,不在产棱的职责范围内。
| 约束声明:本文为产业传导研究快照,所有判断基于 2026 年 8 月 17 日前的公开信息冻结。CCL 配额制的执行细则、交期与价格处于快速变化中,若证伪条件触发,产棱将公开发布修正笔记。 |
依据来源:产棱产业雷达(PCB 链催化:CCL 及玻纤布缺料涨价);邑昇营收公告(2026 年 7 月)、财联社产业调研、DIGITIMES、公司法说会、日东纺公告、国金证券等公开信息交叉验证
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
数据截至2026年8月17日