英伟达给存储层级加了一层 NAND,HBM 一层没少
产棱 · IndPrism 产业观察
笔记时点:2026年8月19日
本文 8 节
8 月 19 日,韩国半导体专家在节目上说了一句话:英伟达想减少 HBM 需求,却增加了闪存需求。而另一边,存储股的调整已经跑了两个月——五大原厂合计市值 6 月 25 日见顶 4.77 万亿美元,34 个交易日最深回撤 44%,8 月 19 日仍比峰值低约 29%。
产业层和交易层背向跑了两个月:一边不断给需求加层,一边把市值砍掉四成。产棱先看产业层这句对不对,再看这场背离到底谁在定价错误。
市场说:英伟达要甩掉 HBM,NAND 接棒。产棱说:一半对一半错。对的一半是 NAND 的需求函数确实被改写了;错的一半是"减少 HBM"——HBM 一层没少,英伟达做的是在存储层级里新插入一整层 NAND。不是替代,是加层。这两个读法的利润流向完全不同。
核心结论|利润池定位
把全篇证据收成三句话:利润池在 NAND 原厂手里扩出一块新地盘——G3.5 层是凭空多出来的需求,海力士、铠侠、闪迪、三星四家各站一条路线,认证闸门在英伟达;HBM 的利润池没有受损——强度下降、绝对量上升,海力士的双层位置(HBM 第一 + HBF 标准制定者)反而最厚;被挤压的是没有认证能力的二线模组厂——G3.5 的门槛是 1 亿 IOPS,这道门槛会把新增需求直接筛进原厂,绕开模组层。
定价偏差在归因口径上:市场按两个月的回撤给这条链定价——周期怀疑与筹码出清;产业实际在按"架构加层"积累需求——NAND 的需求函数里多了一个自变量,而这个变量尚未进入任何行业需求预测模型。回撤按月计价,架构按年计价,两个口径的差,就是这条链还没被说完的部分。
以上为产业层面的利润分配事实陈述,指向的是环节而非任何证券;买不买、何时买,不在产棱的职责范围内。
一、先把事实摆齐:英伟达到底做了什么
这位专家说的"外置 SSD 方案"不是传闻,是有名有姓的平台:CES 2026 上黄仁勋发布的 ICMS(推理上下文记忆存储平台)。结构很具体——BlueField-4 DPU 挂载一层"G3.5"以太网闪存层,插在机架内存储和网络存储之间,专门承接 AI 推理爆炸式增长的 KV Cache。英伟达自己的说法是:这层闪存是"AI 基础设施的智能体长期记忆",带来 5 倍 token 吞吐和 5 倍能效。
供应链的跟进名单是实的:SK 海力士在开发 1 亿 IOPS 的 AI-NP SSD,铠侠按英伟达要求研发 PCIe 7.0 SSD(读写目标为普通 SSD 的 100 倍),英伟达还做了 SCADA 软件平台绕过 CPU 直连 SSD。这是从芯片、固件到软件栈的全套动作,不是概念。
另一条平行路线也在八月落地:8 月 4 日 FMS 大会上,SK 海力士与闪迪发布首版 HBF(高带宽闪存)OCP 标准——8/16 层 NAND 堆叠、单栈 512GB、带宽最高 3TB/s、UCIe 直连处理器,谷歌 DeepMind 和 Tenstorrent 站台,下半年出样、2027 年商用。注意:英伟达不在 HBF 联盟里,它选了 eSSD 路线;HBF 的头号潜在客户是谷歌。两条路线互为竞争,但方向完全一致——都把 NAND 拉进 AI 内存层级。
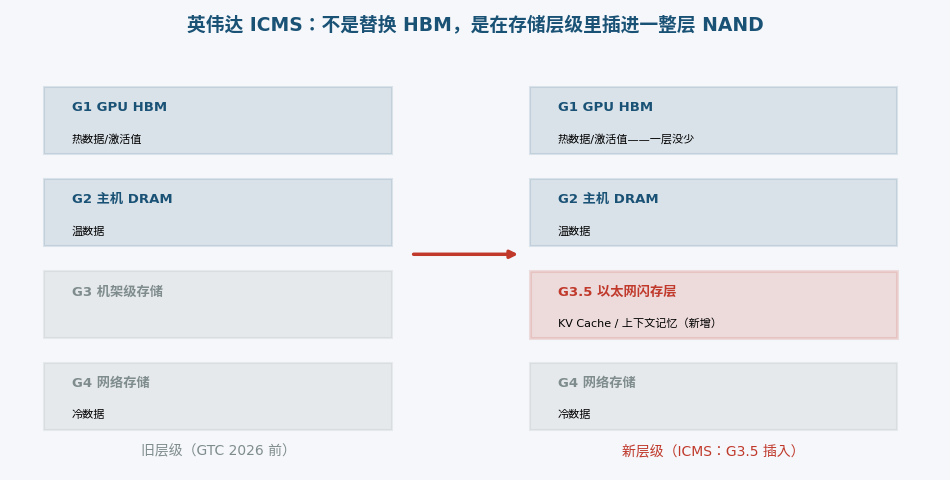
图 1|ICMS 的层级插入:G3.5 以太网闪存层为新增层,G1 HBM 未动(来源:英伟达 CES 2026 发布、Blocks & Files,产棱整理)
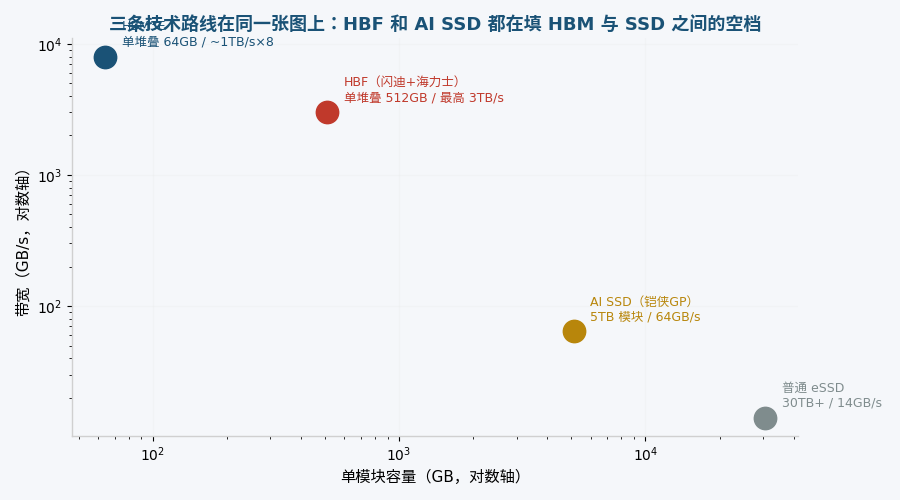
图 2|HBM / HBF / AI SSD / eSSD 的带宽-容量定位(来源:OCP HBF 规范、铠侠、公开资料,产棱整理)
二、纠偏:"减少 HBM"这个词用错了
专家的说法里藏着一个人人都会踩的归因错误。HBM 的需求来自训练和高带宽推理,这个需求没有任何一条证据显示在收缩——Rubin 平台照旧搭载 HBM4。英伟达减少的不是 HBM 的需求,是"用 HBM 装 KV Cache"的浪费:推理场景的模型权重和上下文读多写少,全塞 HBM 等于用跑车拉货。ICMS 和 HBF 做的事,是把这部分负载卸到便宜五倍、容量大 8–16 倍的 NAND 上。
所以对 HBM 的正确表述是:每 token 的 HBM 强度下降,HBM 的绝对需求继续上升——因为推理总量在爆炸。对 NAND 的正确表述是:它从"存储器件"变成了"内存层级的一层",需求函数里多了一个以前不存在的自变量。方向对、归因错,就会把这条新闻读成"卖 HBM 买 NAND"的跷跷板——实际两端都在变重,只是变重的斜率不同。
三、传导:这层 NAND 会压到谁
NAND 链本来就紧——产棱在光通信配额时代那篇之后追踪过,原厂把产线挪去 HBM 和 DDR5,旧世代产线不可逆回撤,DDR4 本季涨 50%、SLC NAND 又缺又抢手。现在英伟达再给 NAND 加一个 G3.5 层,等于在本已收缩的供给上,叠一个全新的需求层。摩根大通测算过,仅 KV Cache 卸载一项,2027 年就会新增 75–100EB 的 NAND 需求——而且这个数还没计进行业需求预测。
这层需求的特殊之处在于它有认证门槛:1 亿 IOPS、PCIe 7.0、UCIe 直连——不是随便哪家的 NAND 都能进 G3.5。SK 海力士(AI-NP SSD)、铠侠(GP 系列)、闪迪(HBF)、三星(zNAND-O 与 CXL 双线)四家原厂各站一条技术路线,英伟达是所有路线的共同认证闸门。谁先过闸,谁就把这层新需求锁进自己的产能。
| 路线 | 玩家 | 位置 | 时间刻度 |
| ICMS / AI SSD(英伟达主推) | SK 海力士 AI-NP、铠侠 PCIe 7.0 | G3.5 以太网闪存层,KV Cache 专用 | BlueField-4 下半年到货,2026 内落地 |
| HBF(OCP 开放标准) | 闪迪 + SK 海力士,谷歌站台 | UCIe 直连处理器的内存层,单栈 512GB / 3TB/s | 2026 下半年出样,2027 商用 |
| zNAND-O(三星私有) | 三星 | SLC 低延迟,偏端侧与权重存储 | 报道称 2028 |
表 1|NAND 进内存层级的三条路线:互为竞争,共同认证闸门都是英伟达(来源:OCP、公司公告、公开报道)
四、别混谈:两个月的调整,定价的不是产业
必须说清楚时间线:这轮调整不是单日事件。SOX 指数 6 月 22 日见顶,韩国 KOSPI 6 月 23 日单日暴跌 9.99% 触发熔断——韩国收紧杠杆规则引爆了第一波;7 月初存储 ETF 单日重挫 10.8%;8 月初西部数据、闪迪财报超预期照样被砸——业绩杀。两个月的接力下跌,定价的是"这轮周期能持续多久"的怀疑和浮盈筹码的出清,不是产业供需的转向。华泰的跟踪数据说得很白:压制存储股估值的不是盈利——五家原厂二季度营业利润率 77.3% 创历史新高——而是对周期持续性的怀疑,所以海力士一纸回购就能换来近一成市值重估。而"加层"定价的是推理架构的物理演进——是需求函数的改写。一个是筹码和信心的事,一个是产线的事。
两者唯一的交点在一个变量上:如果 AI 资本开支真的因为收入焦虑而收缩,G3.5 层的落地节奏会跟着放缓——需求函数被改写了,但改写后的总量仍取决于资本开支。这是这篇和下个月的证伪复核之间,唯一需要盯的连接点。
五、什么情况算这篇错了
四个证伪条件,出现任意两个,本文判断作废重审:一、ICMS / BlueField-4 出货跳票超两个季度,或英伟达公开弱化 G3.5 层——加层证伪;二、HBF 出样延期至 2027 年之后且谷歌转向自研——平行路线证伪;三、SK 海力士、铠侠的 AI SSD 项目降级或取消——供应链跟进证伪;四、CSP 资本开支连续两季下修,推理部署实质性收缩——需求总量证伪。
兑现约束:本文讨论的"加层"是架构方向判断,NAND 新增需求的具体量级(75–100EB)为第三方测算口径;各家样品与量产时点以公司公告为准;技术路线存在竞争分叉,最终格局未定型。
六、监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| BlueField-4 / G3.5 出货 | 下半年到货,2026 年内落地 | 季度 | 跳票超两季 |
| HBF 出样 | 2026 下半年出样,2027 商用 | 季度 | 延期至 2027 年后+谷歌转向 |
| SK 海力士 / 铠侠 AI SSD 项目 | 开发 / 研发中 | 季报跟踪 | 项目降级或取消 |
| CSP 资本开支 | 当前高位 | 季报跟踪 | 连续两季下修 |
表 2|四个可跟踪变量:判断作废不凭感觉,凭阈值(产棱整理)
| 约束声明:本文为产业传导研究快照,所有判断基于 2026 年 8 月 19 日前的公开信息冻结。ICMS 落地节奏、HBF 出样进度与 AI 资本开支处于快速变化中,若证伪条件触发,产棱将公开发布修正笔记。 |
依据来源:产棱产业雷达(存储芯片链催化:SLC NAND / DDR4 涨价、英伟达外置 SSD 方案);华尔街见闻(8/19)、英伟达 CES 2026 发布、Blocks & Files、SK 海力士/闪迪 FMS 2026 公告、OCP HBF 规范、EETOP、摩根大通测算等公开信息交叉验证
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。
数据截至2026年8月19日