配额时代快照:买家不再买货,开始买产能的优先权
产棱 · IndPrism 产业观察
笔记时点:2026年9月10日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
本文 8 节
过去三周,产棱台账里沉淀了一组跨链信号,单独看每一条都只是新闻,连起来看是同一个动作:英伟达一个季度把供应承诺从1190亿加到2790亿美元(第12篇);博通把3450亿美元的两年交付建立在「we have secured the supply」上(第18篇);三星把约70%存储产能锁进LTA到2031年(第20篇);华邦利基DRAM长约签到2030年(第15篇);韩系PCB厂以5倍常规用量囤铜箔、预付款锁货(第16篇);中小IC设计厂被要求预付资金锁封装产能(第19篇);宁德时代用三年共建+成本加成+预付款锁40万吨铜箔(第16篇边际事件)。
五条链——算力、存储、PCB、封装、锂电——同一个动作:买家不再买「货」,开始买「产能的优先权」。#7在8月写「光通信进入配额时代」时,那还是一条链的局部现象;三周后的今天,配额制已经蔓延成整个AI硬科技产业链的交易结构。这篇跨链母篇要回答的是:这个结构变化的含义是什么,它如何改变监测的方法论。
核心结论|状态定位
AI硬科技产业链的交易结构正在从「现货市场」切换为「配额市场」:供给瓶颈普遍化(每一条链都有自己的总阀门)使产能优先权本身成为稀缺品,于是买家用长约、预付款、囤货、共建产能四种工具把未来的供给提前分配掉。锁定期的刻度从季度级变成五年级——2030、2031这些年份频繁出现在合同里,意味着买卖双方都在按「紧缺持续到2030年代」定价。
这个状态切换的三个直接后果:第一,现货池持续萎缩(三星现货可调配池约三成、2027年近半DRAM产能被合约锁定),现货价格的代表性在下降——它定价的是越来越边缘的剩余量;第二,市场分层为三级玩家:有长约者(量可控、价可控)、抢现货者(4–5倍溢价)、无配额者(结构性出局风险);第三,对产棱方法论的修正:监测重心必须从「价格」转向「长约结构」——LTA占比、锁定期限、预付款链条的蔓延速度,比任何现货报价都更接近产业的真实状态。
一、先把证据摆齐:五条链,四种工具
长约(LTA):三星/海力士约70%存储产能锁至2031年;2027年下半年服务器DDR5的LTA占比将超30%;2027年近一半DRAM产能被合约锁定。采购承诺:英伟达供应承诺2790亿美元(主要锁存储),一个季度增加1600亿;博通FY27–28合计3450亿「供应已锁定」。囤货+预付款:韩系PCB厂5倍常规用量囤铜箔、预付款锁货成常态;中小IC设计厂预付资金锁封装产能。共建+成本加成:宁德时代与铜箔厂共建40万吨产能、成本加成定价、预付款账期优化。四种工具的共同本质:用今天的现金,购买明天产能的分配权。
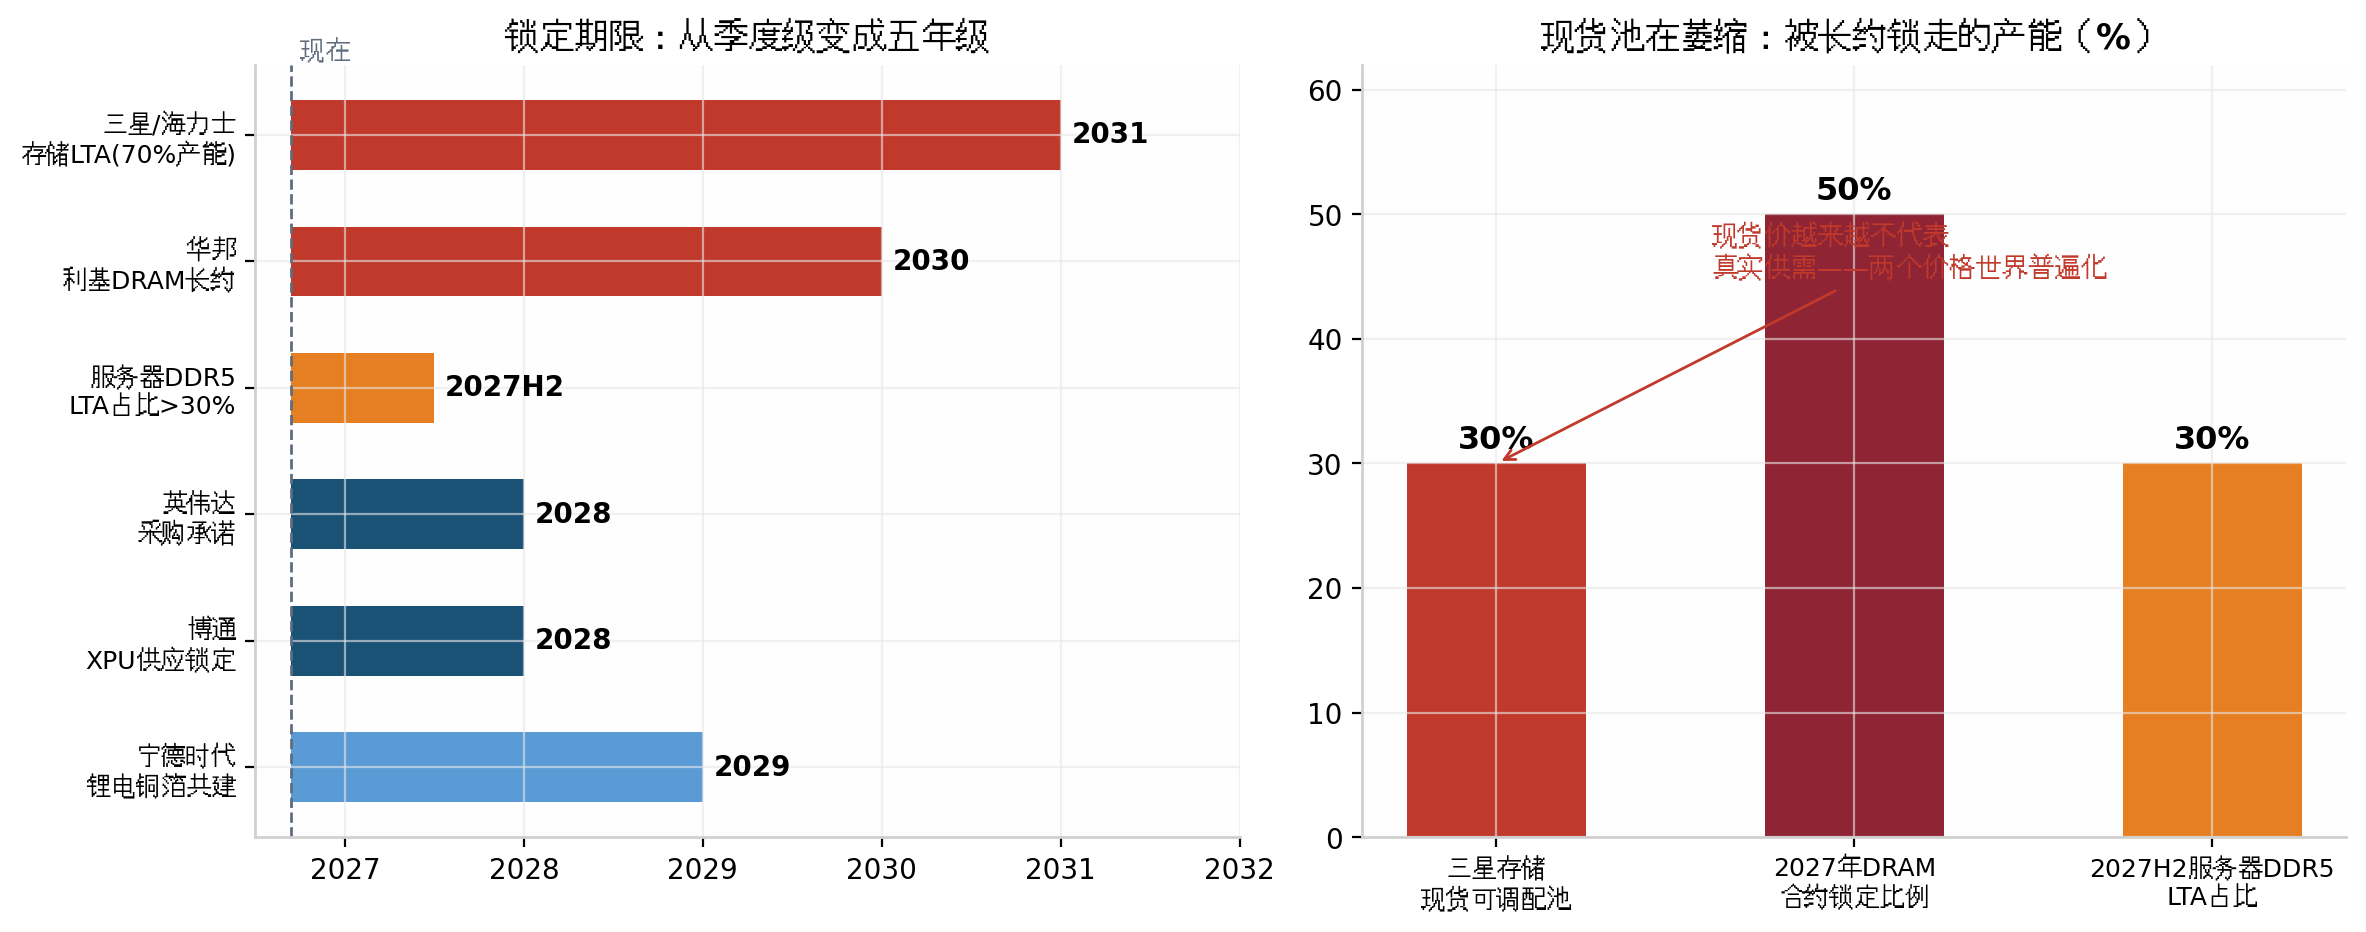
图1:左——五条链的锁定期限,全部指向2028年以后;右——现货池萎缩的三个刻度。数据来源:产棱台账#7/#12/#15/#16/#18/#19/#20及验证记录(KB证券、集邦、首尔经济日报、公司公告),截至2026年9月7日。
二、为什么是现在:瓶颈普遍化的必然产物
配额制的出现不需要任何组织协调,它是瓶颈普遍化的自发结果。当每一条链都存在物理总阀门(织机2030、三船设备2028、CoWoS缺口扩大、HBM产能零和分配、设备交期1.9倍需求),且每个阀门的缓解都要等到2028年以后,买家的理性选择就只剩一个:赶在阀门前面排队。排队的方式就是押金。这与2021年缺芯潮的差别在于规模与期限:当年的长约以季度为单位、覆盖成熟制程;这一轮以五年为单位、锁定的是最先进的产能。另一个差异是方向:2021年是恐慌性重复下单(后来证实是泡沫),这一轮的锁定行为有终端订单背书——戴尔950亿积压、博通能见度2028、六大XPU客户30GW部署规划——配额制建立在真实需求曲线上,这是它比上一轮更稳固、也更难松解的原因。
三、对监测方法论的修正:从价格到结构
配额时代里,价格信号系统性失真:现货价定价的是边缘剩余量,波动率会被放大(三星现货池三成,任何边际需求都砸在小池子里);长协价被锁死,不反映边际紧缺。真正领先的状态变量变成结构性的:LTA占比的变化(升=配额化加深)、锁定期限的伸缩(2031回收=需求信心动摇)、预付款链条的蔓延方向(从存储到封装到铜箔到锂电,每蔓延一环说明该环节瓶颈被买家确认)、以及三级玩家分层的固化程度。这解释了为什么产棱近三周的验证记录里,最有信息量的全部是结构信号而非价格信号——#20的三星70%、KB的57%占比、DDR5 LTA超30%,都是结构刻度。
四、别混谈:三个必须切开的读法
第一,押金不等于需求——韩系5倍囤货里有相当比例是安全库存而非真实消耗,复核时必须用终端出货打折,否则会把恐慌当成景气。第二,长约不等于利润——宁德的「成本加成、合理利润」给锂电箔加工费装了天花板,而HVLP4加工费在自由涨价;同样是长约,一个是价格纪律工具,一个是紧缺确认工具,方向相反。第三,配额时代不是永动机——长约在下行期是负债:如果AI需求在2028年前后失速(#19刘扬伟锚点),今天锁定产能的买家将集体面对take-or-pay合同的反向挤压,届时配额体系会以比建立时更快的速度瓦解,过剩会被合同放大而不是缓冲。这是本篇最重要的反方记录。
五、证伪条件
① 长约结构松动:三星/海力士LTA占比下调、锁定期限从2030–2031回收,或新建长约的期限结构明显缩短——配额化状态证伪(联动#15/#20条件②)。
② 现货与长协价差系统性收敛(HBM现货溢价从4–5倍回落至2倍以内)且伴随现货池回升——「两个价格世界」合拢,配额时代退出。
③ 长约违约或强制重谈事件出现(任何头部买家)——配额体系从「锁定」转为「反噬」,直接触发跨链下行期复核程序(联动#19刘扬伟锚点、#18条件②)。
六、监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| LTA占比(存储/服务器DDR5) | 三星约70%;DDR5 2027H2将超30% | 季度 | 占比下调或期限回收=条件① |
| 现货-长协价差(HBM) | 现货为长协4–5倍 | 月度 | 回落至2倍以内且现货池回升=条件② |
| 预付款链条蔓延 | 存储→封装→铜箔→锂电,已四环 | 事件 | 蔓延停止且已有环节解除预付款=配额化见顶 |
| 长约违约/重谈事件 | 零 | 事件 | 任一头部买家违约=条件③,跨链警报 |
| 三级玩家分层(有长约/抢现货/无配额) | 分层固化中 | 季度 | 无配额玩家批量退出=结构后果兑现 |
产棱 · IndPrism | 全球产业传导研究系统
本笔记为产业研究记录,不构成任何投资建议;指向环节,不指向证券。
依据来源:产棱证伪台账#7/#12/#15/#16/#18/#19/#20及验证记录、KB证券(2026-09-07)、集邦咨询、首尔经济日报、各公司公告及财报电话会,截至2026年9月7日。
数据截至:2026年9月7日。产业状态以最新事实为准。