光通信快照:FCC没把中国光模块列入限制,理由是「绕不开」,脆弱的资格,真实的缺货
产棱 · IndPrism 产业观察
笔记时点:2026年9月11日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
本文 7 节
9月9日到11日,光通信出了两个需要拼起来读的信号。一个是深圳光博会(CIOE)现场:从光模块、光芯片到光纤、连接器、测试设备,多家企业都在谈「紧缺」「缺货」「产能不足」,部分产品订单和产能已排到2027年,有客户开始提前锁定更长期产能;800G仍是出货主力,1.6T已在头部厂商进入量产和商业化推进,展台技术人员的原话是「真正的爆发可能要看明年」。另一个是华盛顿:9月11日FCC相关最终规则落地,市场最担心的一幕没有出现——中际旭创、新易盛、东山精密、天孚通信等中国光通信企业没有被纳入限制名单,最终规则把新增限制锁定在相对狭窄的范围,且明确没有采纳「把禁令扩大到所有外国对手企业组件」的激进方案。原因很简单:今天的美国AI算力建设,已经很难绕开中国光模块。
市场会把这两条都读成利好。产棱要拆开的是:这是两种完全不同的东西——一个是缺货(产业状态),一个是豁免(监管资格),而且豁免的理由本身,恰恰标出了这个资格的脆弱性。
核心结论|资格定位
中国光模块获得的是「不可替代性资格」:FCC不制裁的理由不是规则善意,而是美国AI算力建设在物理上绕不开中国厂商的封装制造份额。这个资格是真实的——它被监管文本亲口确认;但它也是脆弱的——它的存续不取决于中国厂商,而取决于美国找到替代供给的速度。资格定位的纪律是问「资格与订单的距离」:这个资格目前直接兑现为订单(CIOE的缺货与2027年排产就是证据),但资格本身没有护城河属性,它是一项「对手盘依赖性资产」。
更关键的不对称在产业链内部:FCC「绕不开」的是封装制造层(中国厂商全球份额约半数、全球前十大光模块厂占七席),而资格没有覆盖的上游——25G以上电芯片全球份额仅约7%、高端EML/APD光芯片国产化率极低——依然是缺口。这与第17篇的判断同向:价值量在往上游光引擎、精密光学、测试迁移,中国厂商的资格恰好长在价值量正在搬离的那一层。制造份额换不来芯片层的资格,监管豁免也换不来。
一、先把事实摆齐:规则与展会
FCC侧:9月11日最终规则落地,中国光模块头部企业未被纳入限制名单;新增限制锁定在狭窄范围——设备中使用FCC「Covered List」已列名企业生产的「带逻辑硬件组件」的,相关设备可能无法获得FCC授权;明确未采纳把禁令扩大到所有「外国对手」拥有或控制企业组件的激进方案。报道引述的原因直白:美国AI算力建设已很难绕开中国光模块(Counterpoint估算口径)。
CIOE侧(9月9–11日,深圳):产业链喊缺货——光模块、光芯片、光纤、连接器、测试设备多环节「紧缺/缺货/产能不足」;部分产品订单与产能排到2027年,有客户提前锁定更长期产能;800G为当前出货主力,1.6T在头部厂商率先进入量产与商业化推进;NPO、薄膜铌酸锂等新技术路线加速出现,光芯片、电芯片、光纤、连接器、测试设备等上游环节开始承受更大供给压力。
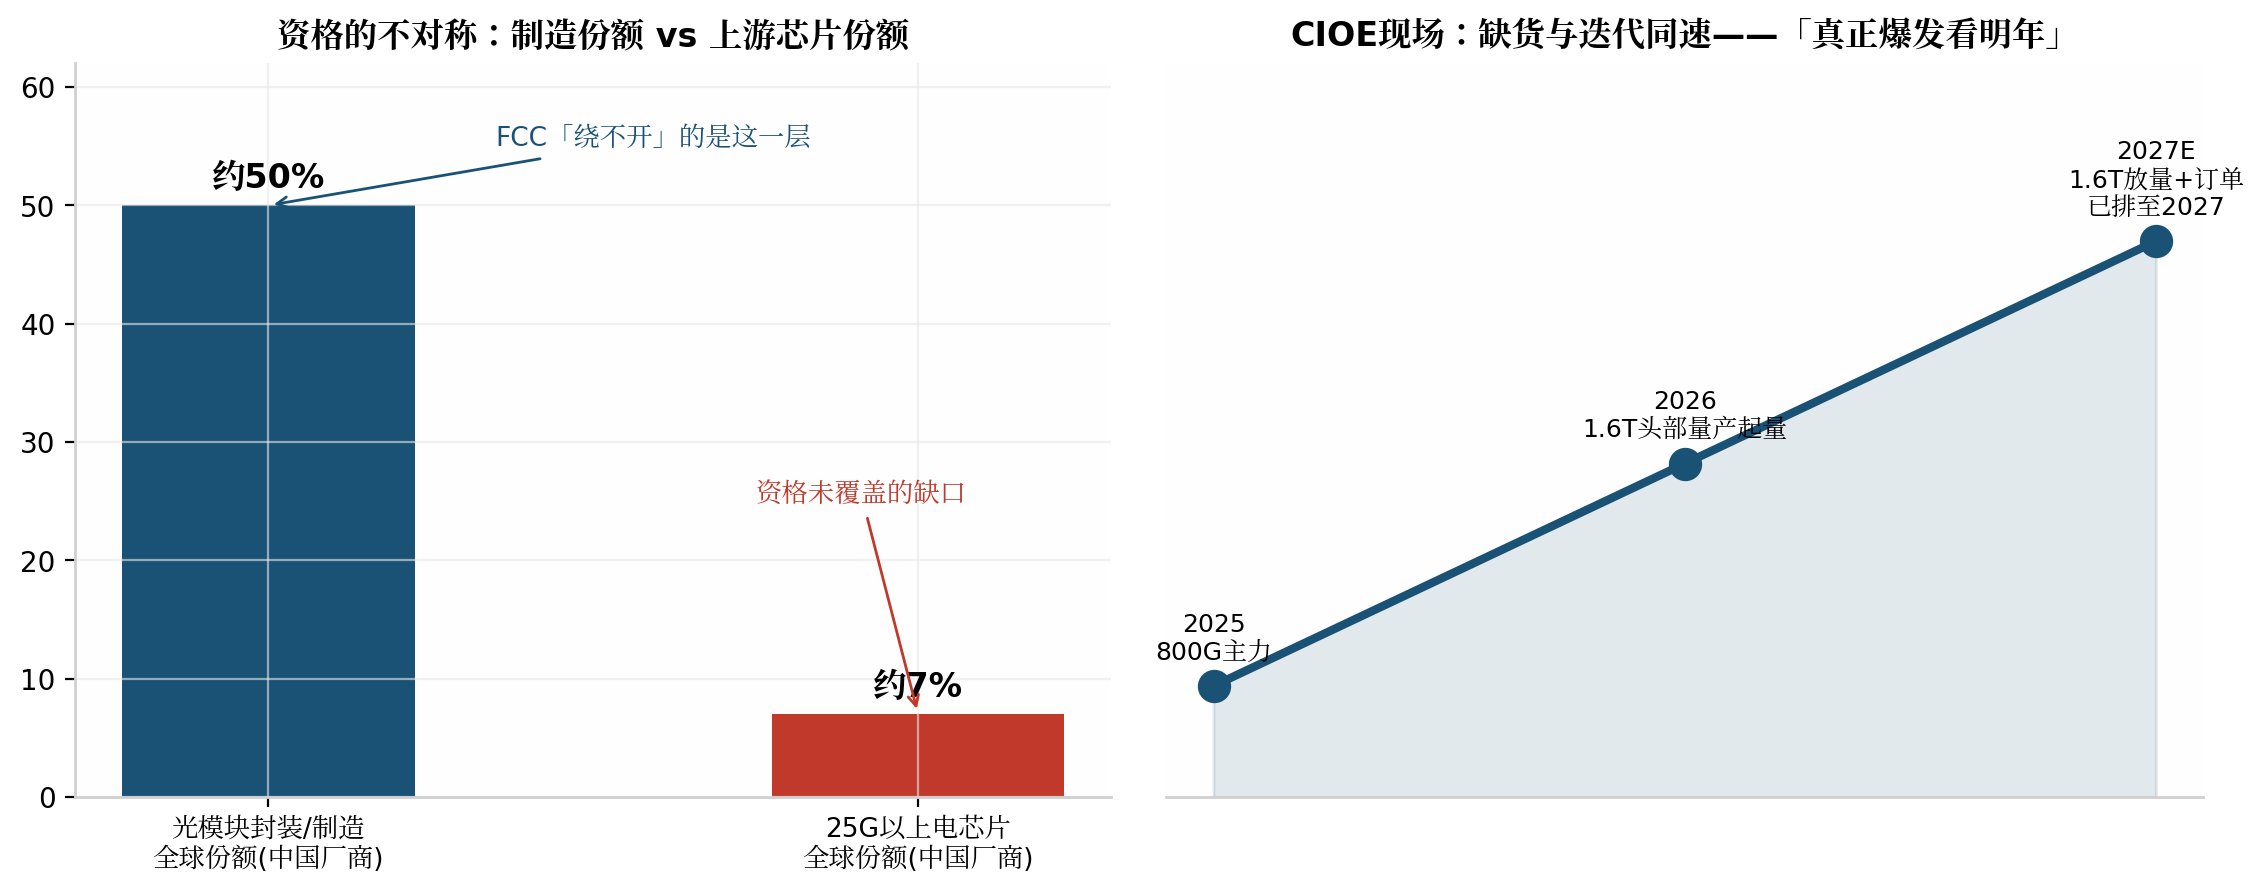
图1:左——资格的不对称:FCC绕不开的是制造层,上游芯片层仍是缺口;右——CIOE现场口径:缺货与迭代同速,1.6T爆发看2027。数据来源:FCC最终规则报道、CIOE现场报道、Counterpoint,截至2026年9月11日。
二、资格的性质:对手盘依赖性资产
把「没被制裁」翻译成产业语言:中国光模块的制造份额大到成为美国AI基建的物理约束——这与产棱研究的所有总阀门同构,只是这一次阀门是中国厂商手里的制造产能,而排队的是美国买家。这是配额时代(第22篇)在地缘层的投影:当某个环节的供给成为硬约束,连监管都得让路。但资格定位要求同时记录脆弱性:第一,这个资格建立在对方的依赖上,对方摆脱依赖之日就是资格失效之时;第二,规则文本留了组件级的口子(Covered List企业的带逻辑硬件组件),豁免是整机层口径,组件层随时可能收紧;第三,出口管制的历史表明规则会反复——资格是状态,不是产权。
三、别混谈:三个需要切开的读法
第一,豁免不等于安全——监管让路是因为暂时绕不开,不是放弃绕开;把「没被制裁」当成长期确定性,是把对手盘的依赖当成自己的护城河。第二,缺货不等于全链受益——CIOE的缺货压力正沿上游传导,而电芯片、高端光芯片恰是国产最薄弱处(#17已记录),压力传到哪一层、哪一层受益,仍要按阀门分层读。第三,1.6T起量不等于业绩即刻兑现——展会现场自己的口径是「今年800G还是主力,真正的爆发可能要看明年」,节奏判断要听展台,不要听标题。
四、证伪条件
① 资格失效信号:FCC或后续规则扩大至组件级限制、或将光模块企业新列入名单——「不可替代性资格」证伪,光通信链状态全面重估。
② 1.6T放量证伪:2027年头部厂商1.6T出货显著低于当前排产预期(展会口径「爆发看明年」未兑现)——缺货的持续性降级。
③ 资格升级信号(反向):国产25G以上电芯片或高端EML光芯片份额显著突破(从约7%量级跃升)——资格从制造层延伸至芯片层,本篇「脆弱资格」判断需上修。
五、监测仪表盘
| 监测变量 | 当前状态 | 跟踪频率 | 证伪阈值 |
| FCC/美出口管制规则演化 | 整机豁免、组件留口 | 事件 | 扩至组件级或新名单=条件① |
| 1.6T出货与排产 | 头部量产起量、订单排至2027 | 季度 | 2027放量不及排产=条件② |
| 国产电芯片/光芯片份额 | 25G以上电芯片约7% | 季度 | 份额跃升=条件③(资格升级) |
| 光通信订单排期与预付款 | 排至2027、锁更长期产能 | 季度 | 排期回收=缺货缓解信号 |
产棱 · IndPrism | 全球产业传导研究系统
本笔记为产业研究记录,不构成任何投资建议;指向环节,不指向证券。
依据来源:FCC最终规则相关报道(2026年9月11日)、CIOE第27届中国国际光电博览会现场报道(9月9–11日)、Counterpoint估算、产棱观察#17/#22及证伪台账,截至2026年9月11日。
数据截至:2026年9月11日。产业状态以最新事实为准。