9月17日证伪切片:六条线全部收紧,应力从产能上移到生产资料
产棱 · IndPrism 产业观察
笔记时点:2026年9月17日
每篇产棱观察均来自 IndPrism 全球产业传导研究系统
六层传导框架:产业触发 → 瓶颈识别 → 全球传导 → 产业链分层 → 催化入库 → 历史验证
本文 9 节
产棱观察 #25。本篇为每月17日月度复核的正式成文版,覆盖在册24篇、六条专题线;数据全部引自证伪台账已登记的外部锚点(财报、涨价函、集邦/KB/高盛数据、法说会与CEO专访),复核日不做新数据推测填补。文中「短名#编号」对应《产棱篇目索引》——编号是系统内部追踪锚点,短名是对外阅读入口。
核心结论|状态定位
第一,系统首月六条专题线全部收紧,无一线松动——单线收紧可以是噪音,六线同向就是结构。
第二,最硬的约束已经从中游产能上移到上游设备与材料——产能的生产资料;约束每上移一层,解锁周期拉长一个数量级。
第三,头号风险不是收紧本身,而是存储价格斜率的三重平台段信号——Q4合约价环比是决定性数据;首月零证伪触发,但同向是周期的馈赠,不是方法论的功劳。
(买不买不在产棱职责范围内。)
一、六线全景:无一线松动
这是产棱运行以来的第一个完整复核月(2026-08-15至09-17)。把六条专题线并排摆开,最显著的全景特征只有一个:六线全部指向收紧,无一线松动。在产业跟踪里,单条线的收紧可以是噪音,六条线同向收紧,就是结构。
| 专题线 | 在册文章 | 当月状态 | 方向 |
| 光通信 | InP缺口#1 / CPO臻鼎#3 / 双雄回报#7 / CPO多轨#17 / FCC豁免#23 | 缺货+配额化+豁免资格三态并存;1.6T订单排至2027、NPO成展台标配 | 收紧 |
| PCB/CCL/材料 | 备料#2 / 邑昇配额#4 / 电子布#5 / CCL织机#11 / Rubin材料#14 / 铜箔#16 / 全链母篇#21 | 三阀门共振(织机2030/三船2028/SABIC断供);涨价同盟五家;成本传导至中游 | 收紧 |
| 存储 | NAND层#6 / 双雄回报#7 / 模组误伤#9 / HBM两个世界#15 / 七成锁产#20 | 全品类紧缺+配额化最深(LTA 70%至2031);价格斜率出现三重平台段信号 | 收紧(斜率分化) |
| 算力 | 涨价15%#8 / 英伟达财报#12 / 博通戴尔#18 | 需求端从预期进入订单能见度(博通FY28/戴尔积压950亿);约束在供给 | 收紧 |
| 先进封装/设备 | CoWoS#13 / 设备元阀门#19 | CoWoS缺口扩大;设备层成元阀门(台积电设备需求1.9x);成熟封装转紧 | 收紧 |
| 跨链结构 | 配额时代#22 | 配额时代:五链同现押金链条,锁定期从季度级变为五年级 | 新结构确立 |
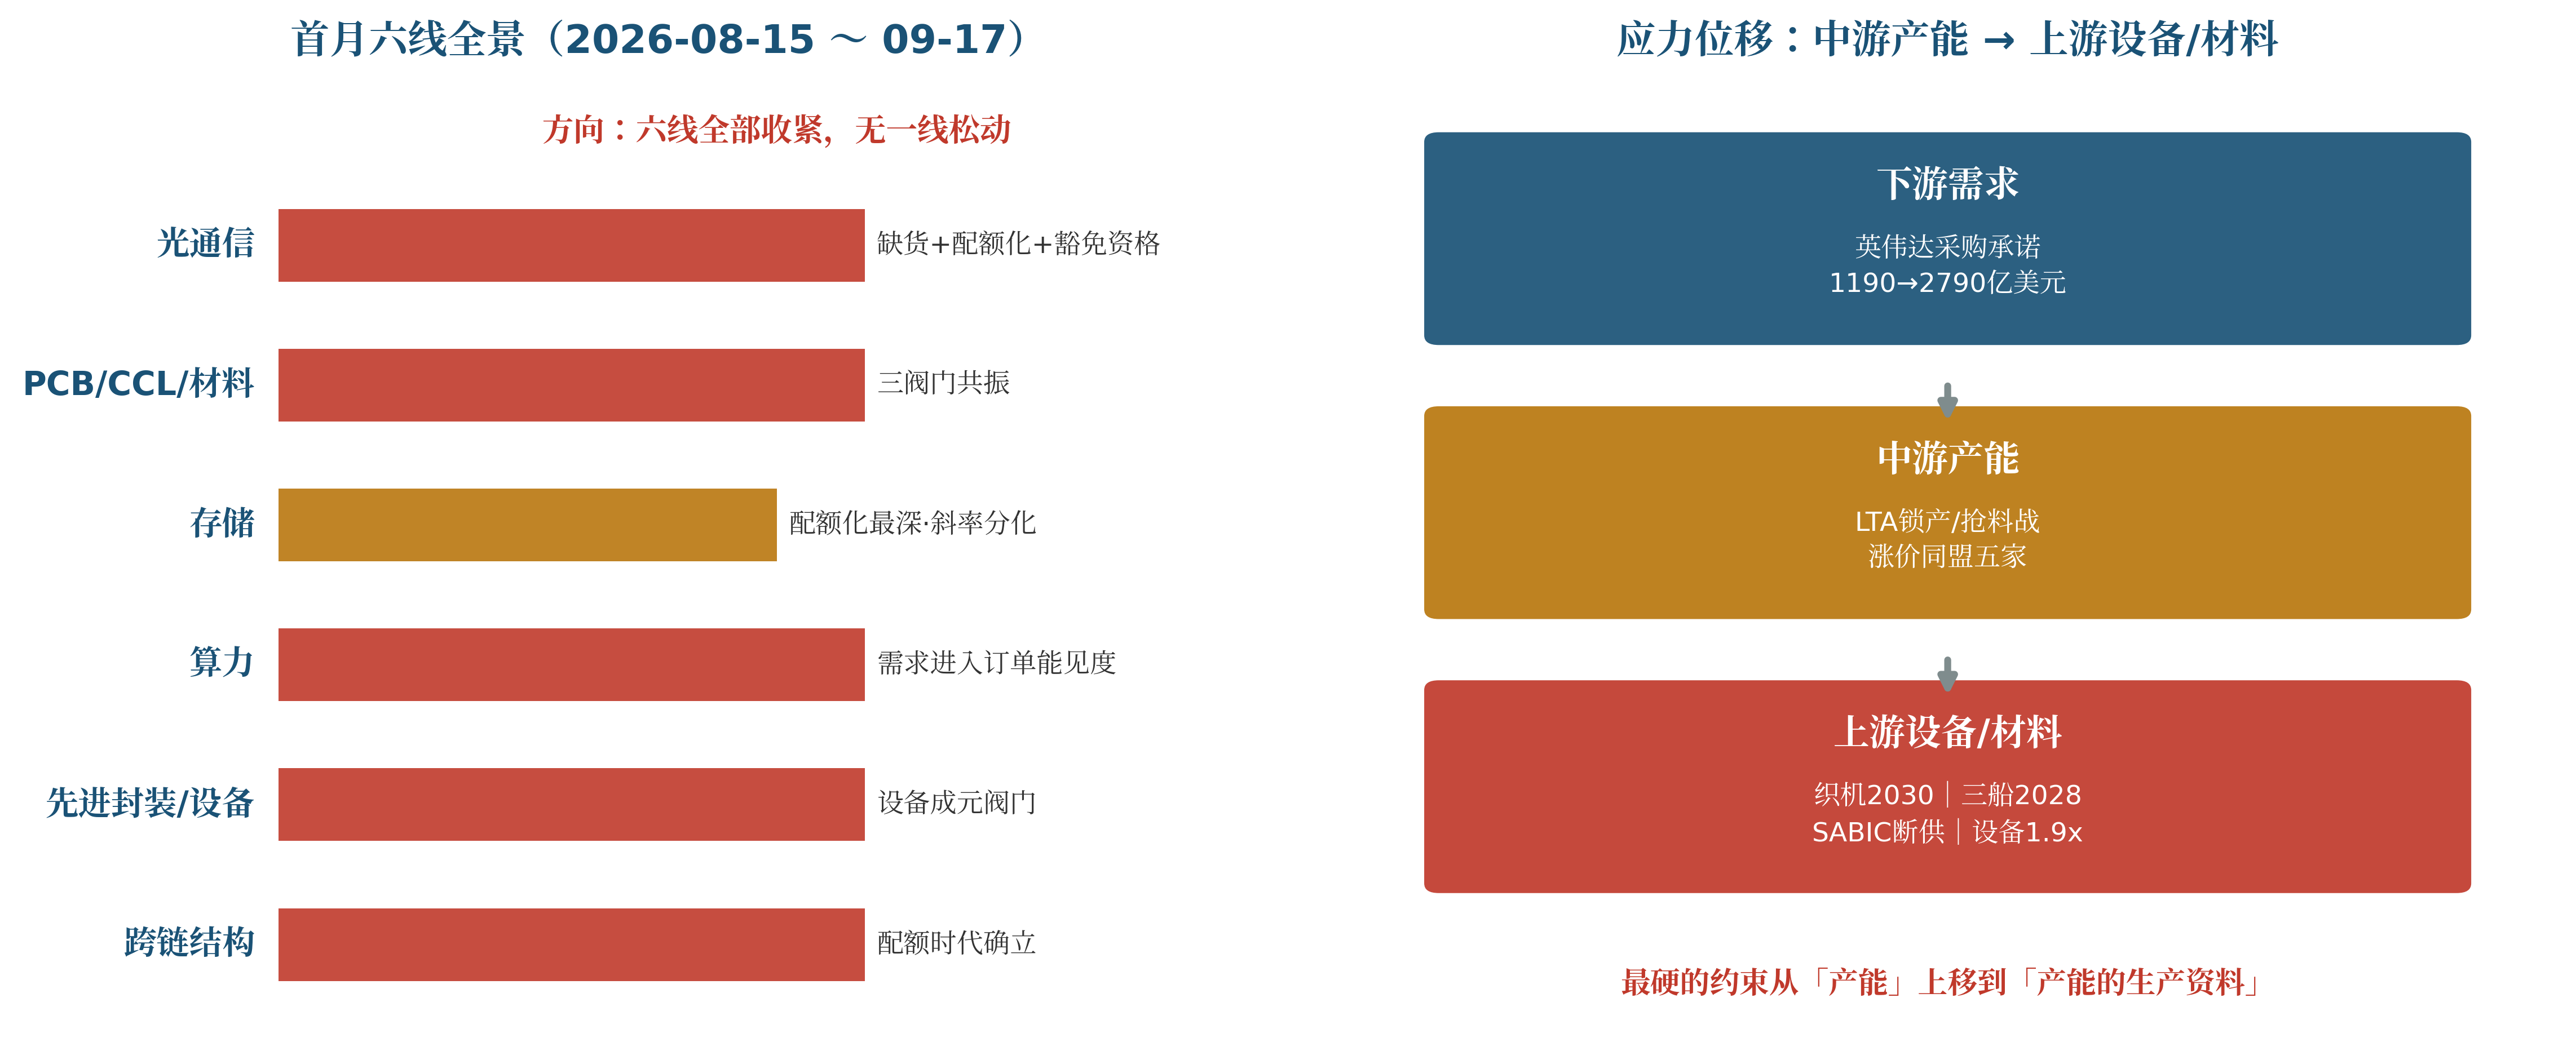
图1:首月六线全景(左)与应力位移方向(右)。资料来源:产棱证伪台账登记锚点,产棱整理。
二、当月十大边际变量:变化比状态重要
状态回答「现在紧不紧」,边际变量回答「还在往哪走」。按对产业状态的边际影响排序,本月前十项如下:
| 排序 | 边际变量 | 出处 | 性质 |
| 1 | 织机排期 2029→2030 | #11 | 恶化 |
| 2 | 涨价同盟 2家→5家 | #11 | 协同化 |
| 3 | 三星LTA锁70%产能至2031 | #20 | 配额化最深刻度 |
| 4 | 英伟达采购承诺 1190→2790亿美元 | #12 | 押金链条到顶 |
| 5 | 博通FY28能见度2300亿+「供应已锁定」 | #18 | 需求状态确认 |
| 6 | 台积电设备采购需求预估 1x→1.9x | #19 | 阀门上移 |
| 7 | SABIC高纯PPE停产 | #14 | 树脂端强制断供 |
| 8 | 铠侠LTA目标50%+「价格涨够了」 | #20/#22 | 配额成熟+首个供应商自律 |
| 9 | FCC豁免中国光模块 | #23 | 对手盘依赖性资格 |
| 10 | 存储占AI基建投资 14%→57%(KB) | #20 | 零和分配量化 |
十项里有六项直接落在上游设备与材料,这不是巧合,是应力的方向。
三、应力位移:最硬的约束已经是「产能的生产资料」
本月最重要的结构性判断:应力正沿着「中游产能→上游设备/材料」的方向迁移。#19确认设备成为元阀门——台积电设备采购需求预估六个月内从1倍上调到1.9倍,钱能翻倍,速度买不到;#14记录SABIC高纯PPE停产,树脂端出现强制断供;#16的三船钨业、#11的织机排期2030,都是同一个事实的不同切面。
含义是:当中游缺产能时,解决路径是买设备、抢材料;当上游设备和材料本身成为约束时,解决路径只剩下排队和预付。排队以年计(织机2030、三船2028),预付以百亿美金计(英伟达2790亿采购承诺)。约束每上移一层,解锁周期就拉长一个数量级——这是本轮紧缺与历史上任何一轮库存周期最本质的区别。
月末新增的一个应力点:被动元件。村田停产消费级与车用MLCC特定料号为AI腾产能(#24,本月完成验证成文),AI产能排挤效应蔓延到第三层。它目前只是预警,但它出现的方向,与应力上移的路径完全一致。
四、两个背离信号:系统不相信单边叙事
全景收紧不等于可以放松警惕。本月台账里挂着两个真实背离,它们比十项边际变量更值得下月盯住。
背离一,存储线内部:方向收紧,但价格斜率出现平台段。三重证据——群智口径Q3涨幅收敛至10%以内,集邦口径Q3收敛至13%–18%,铠侠CEO公开表示「价格涨够了」。这没有推翻紧缺状态(集邦2Q26产业营收季增59.5%、KB口径库存不足10天、长鑫确认下半年紧缺延续),但它直指#20证伪条件③:Q4全品类合约价环比一旦转跌,即触发下行期复核程序。这是当前台账的头号监控项。
背离二,PCB线内部:高端紧缺与低端见顶的张力未解。协会口径提示低端逆转风险,7628电子布已现松动迹象,而松下仍在对普通多层板涨价30%。高端与低端是否已经是两个市场,取决于一个待补数据:FR-4现货能否有效站上400元。10月17日前必须补齐。
留痕瑕疵也如实记录两处:#12英伟达篇的需求宽度在收窄(ACIE不及预期),#9误伤区篇的模组厂三季报减值数据尚未出炉。系统不修饰自己的观察记录。
五、首月证伪成绩单:零触发,两篇方向验证
系统运行仅一个月,尚无3/6/12个月回溯对象,本期对全部在册证伪条件做首次判定,判定只引用外部锚点:
| 判定 | 篇目 | 说明 |
| ✅ 方向验证 | #6 存储NAND层、#8 涨价15% | #6利基联动兑现(南亚科+68.3%/华邦+75.8%/力积电+167.8%);#8条件①实质解除(英伟达CFO官方毛利率路径) |
| ❌ 证伪触发 | 零 | 无需发布《修正笔记》 |
| ⚠️ 逼近 | #20 条件③ | Q4存储合约价环比=决定性数据,头号监控项 |
| ⚠️ 数据待补 | #11 FR-4 400元 | 松下普通多层+30%的含义,10/17前补齐 |
| ⏳ 中途 | 其余20篇 | 全部同向或加固,无反向触发 |
需要克制地说明:首月零触发不代表系统正确,只代表系统还没遇到真正的压力测试。24篇文章全部写在同一段上行周期里,同向是周期的馈赠,不是方法论的功劳。真正的检验在背离信号兑现或证伪触发的那一天。
六、系统自身:v1.20冻结与首张状态卡切片
本月系统自身完成两次方法论升级。v1.19确立修正笔记的价值条款——修正不是失败记录,而是校准资产。v1.20确立状态管理体系并冻结:总阀门写法原则(不寻找热点,寻找决定产业供给弹性的总阀门;催化只做四档判定——收紧、维持、松动、尚不确定)与状态时间序列条款(母篇定状态、验证记录记变化、状态卡固化事实、修正笔记校准网络;状态与判断分离;字段冻结)。
首张状态卡(PCB链)已建卡并完成首次切片。按冻结字段,State_2026-09-17的机读形态如下:
| 字段 | State_2026-09-17 取值 |
| Chain | PCB |
| Valve_织机 / Valve_三船 / Valve_树脂 | Tight / Tight / Tight |
| Divergence | High(高端紧缺 vs 低端松动风险) |
| Transmission | 材料→CCL→PCB,成本传导已至中游 |
| Demand_AI | Strong |
| DataGap | FR4_400(FR-4现货400元有效性) |
| NextCheck | Q3毛利转化 / FR4_400 / 同盟是否扩至八家 / 国产织机高端化 / AI需求 |
这张卡的价值不在当下,而在时间序列:三个月后的复核日,任何人只看状态卡的切片序列,就能回答「PCB产业状态相对三个月前发生了什么变化」——不需要重读任何一篇文章。这是状态时间序列条款的唯一验收标准。
七、10月17日核对清单
下一复核日的六项重点任务,按优先级排列:
| 优先级 | 核对项 | 触发含义 |
| 1 | #20:Q4存储合约价环比(群智/集邦口径) | 转跌即触发下行期复核程序 |
| 2 | #11:FR-4现货是否有效站上400元 | 高端/低端两个市场的划分依据 |
| 3 | #9:模组厂三季报存货与减值 | 误伤区确认或解除 |
| 4 | #23:1.6T放量节奏 vs 排产 | 光通信缺货持续性 |
| 5 | #24:MLCC现货价/交期+同行是否跟进 | 排挤效应第三层的烈度判定 |
| 6 | 台光电/台燿/联茂是否落地跟涨 | 涨价同盟是否扩至八家 |
首月的全景可以用一句话收束:需求是真的,订单是真的,缺货是真的,配额是真的;但应力已经离开产能本身,爬上了产能的生产资料,而第一个价格平台段信号也已经在存储线上出现。系统要做的不是为收紧欢呼,而是把每一个背离信号盯到它兑现或消失的那一天。
冷状态,热判断。状态是事实的时间序列,不是观点的时间序列。
产棱 · IndPrism | 全球产业传导研究系统
本文为产业研究笔记,据公开信息整理,不构成投资建议。判断留给读者。产棱输出指向环节,不指向证券。
依据来源:产棱证伪台账登记之外部锚点(上市公司财报、厂商涨价函、集邦咨询/KB证券/高盛数据、法说会与CEO公开表态),截至2026年9月17日
数据截至:2026年9月17日。产业状态以最新事实为准